إغلاق الإعلان

كتاب الأداءات والتقييمات في المحاسبة للصف الثاني الثانوي البكالوريا المصرية 2027 PDF | الترم الأول مسار الأعمال

حجم الملف

1.55 ميجابايت

عدد الصفحات

91

التحميلات

6

مدة المذاكرة المتوقعة

3 ساعة و21 دقيقة تقريبًا

قيّم هذا الملف

متوسط التقييمات: مفيد جدًا
عدد التقييمات: 2

كيف تستفيد من هذا الملف؟

خطوات قصيرة تساعدك على الاستفادة من الملف قبل التحميل وبعده.

1افتح المعاينة أولًا وتأكد من جودة الصفحات ومناسبة المحتوى لاحتياجك.
2حمّل الملف واحفظه ضمن ملفاتك، ثم حدّد الأجزاء المهمة بعلامات أو ملاحظات.
3بعد الحل أو المراجعة، اكتب تعليقًا أو تقييمًا ليساعد باقي الطلاب.

تفاصيل الملف والمحتوى التعليمي

نبذة مختصرة عن محتوى الملف وأهميته للطالب.

في المحاسبة لا تكفي الأرقام المتوازنة وحدها لتقول إن كل شيء صحيح؛ فقد يتساوى المدين مع الدائن، وتظل خلف هذا التوازن معلومة ناقصة أو تصنيف خاطئ أو تقدير غير عادل. ومن هذه الفكرة يبدأ كتاب الأداءات والتقييمات في المحاسبة للصف الثاني الثانوي البكالوريا المصرية 2027، ليحوّل الطالب من شخص يسجل الأرقام إلى عقل يفهم ما وراءها ويختبر صدقها.

هذا الكتاب ليس شرحًا موازيًا لكتاب المحاسبة الأساسي، وإنما مساحة للتطبيق والقياس. فبعد دراسة المفهوم، يجد الطالب أمامه أداءً صفيًا يختبر فهمه داخل الدرس، ثم مهمة منزلية تقيس قدرته على العمل بصورة مستقلة، ثم تقييمًا أسبوعيًا يعيد بناء الفكرة في صياغات مختلفة. وهكذا تصبح المحاسبة تدريبًا مستمرًا على الفهم والتحليل لا انتظارًا لامتحان نهاية الترم.

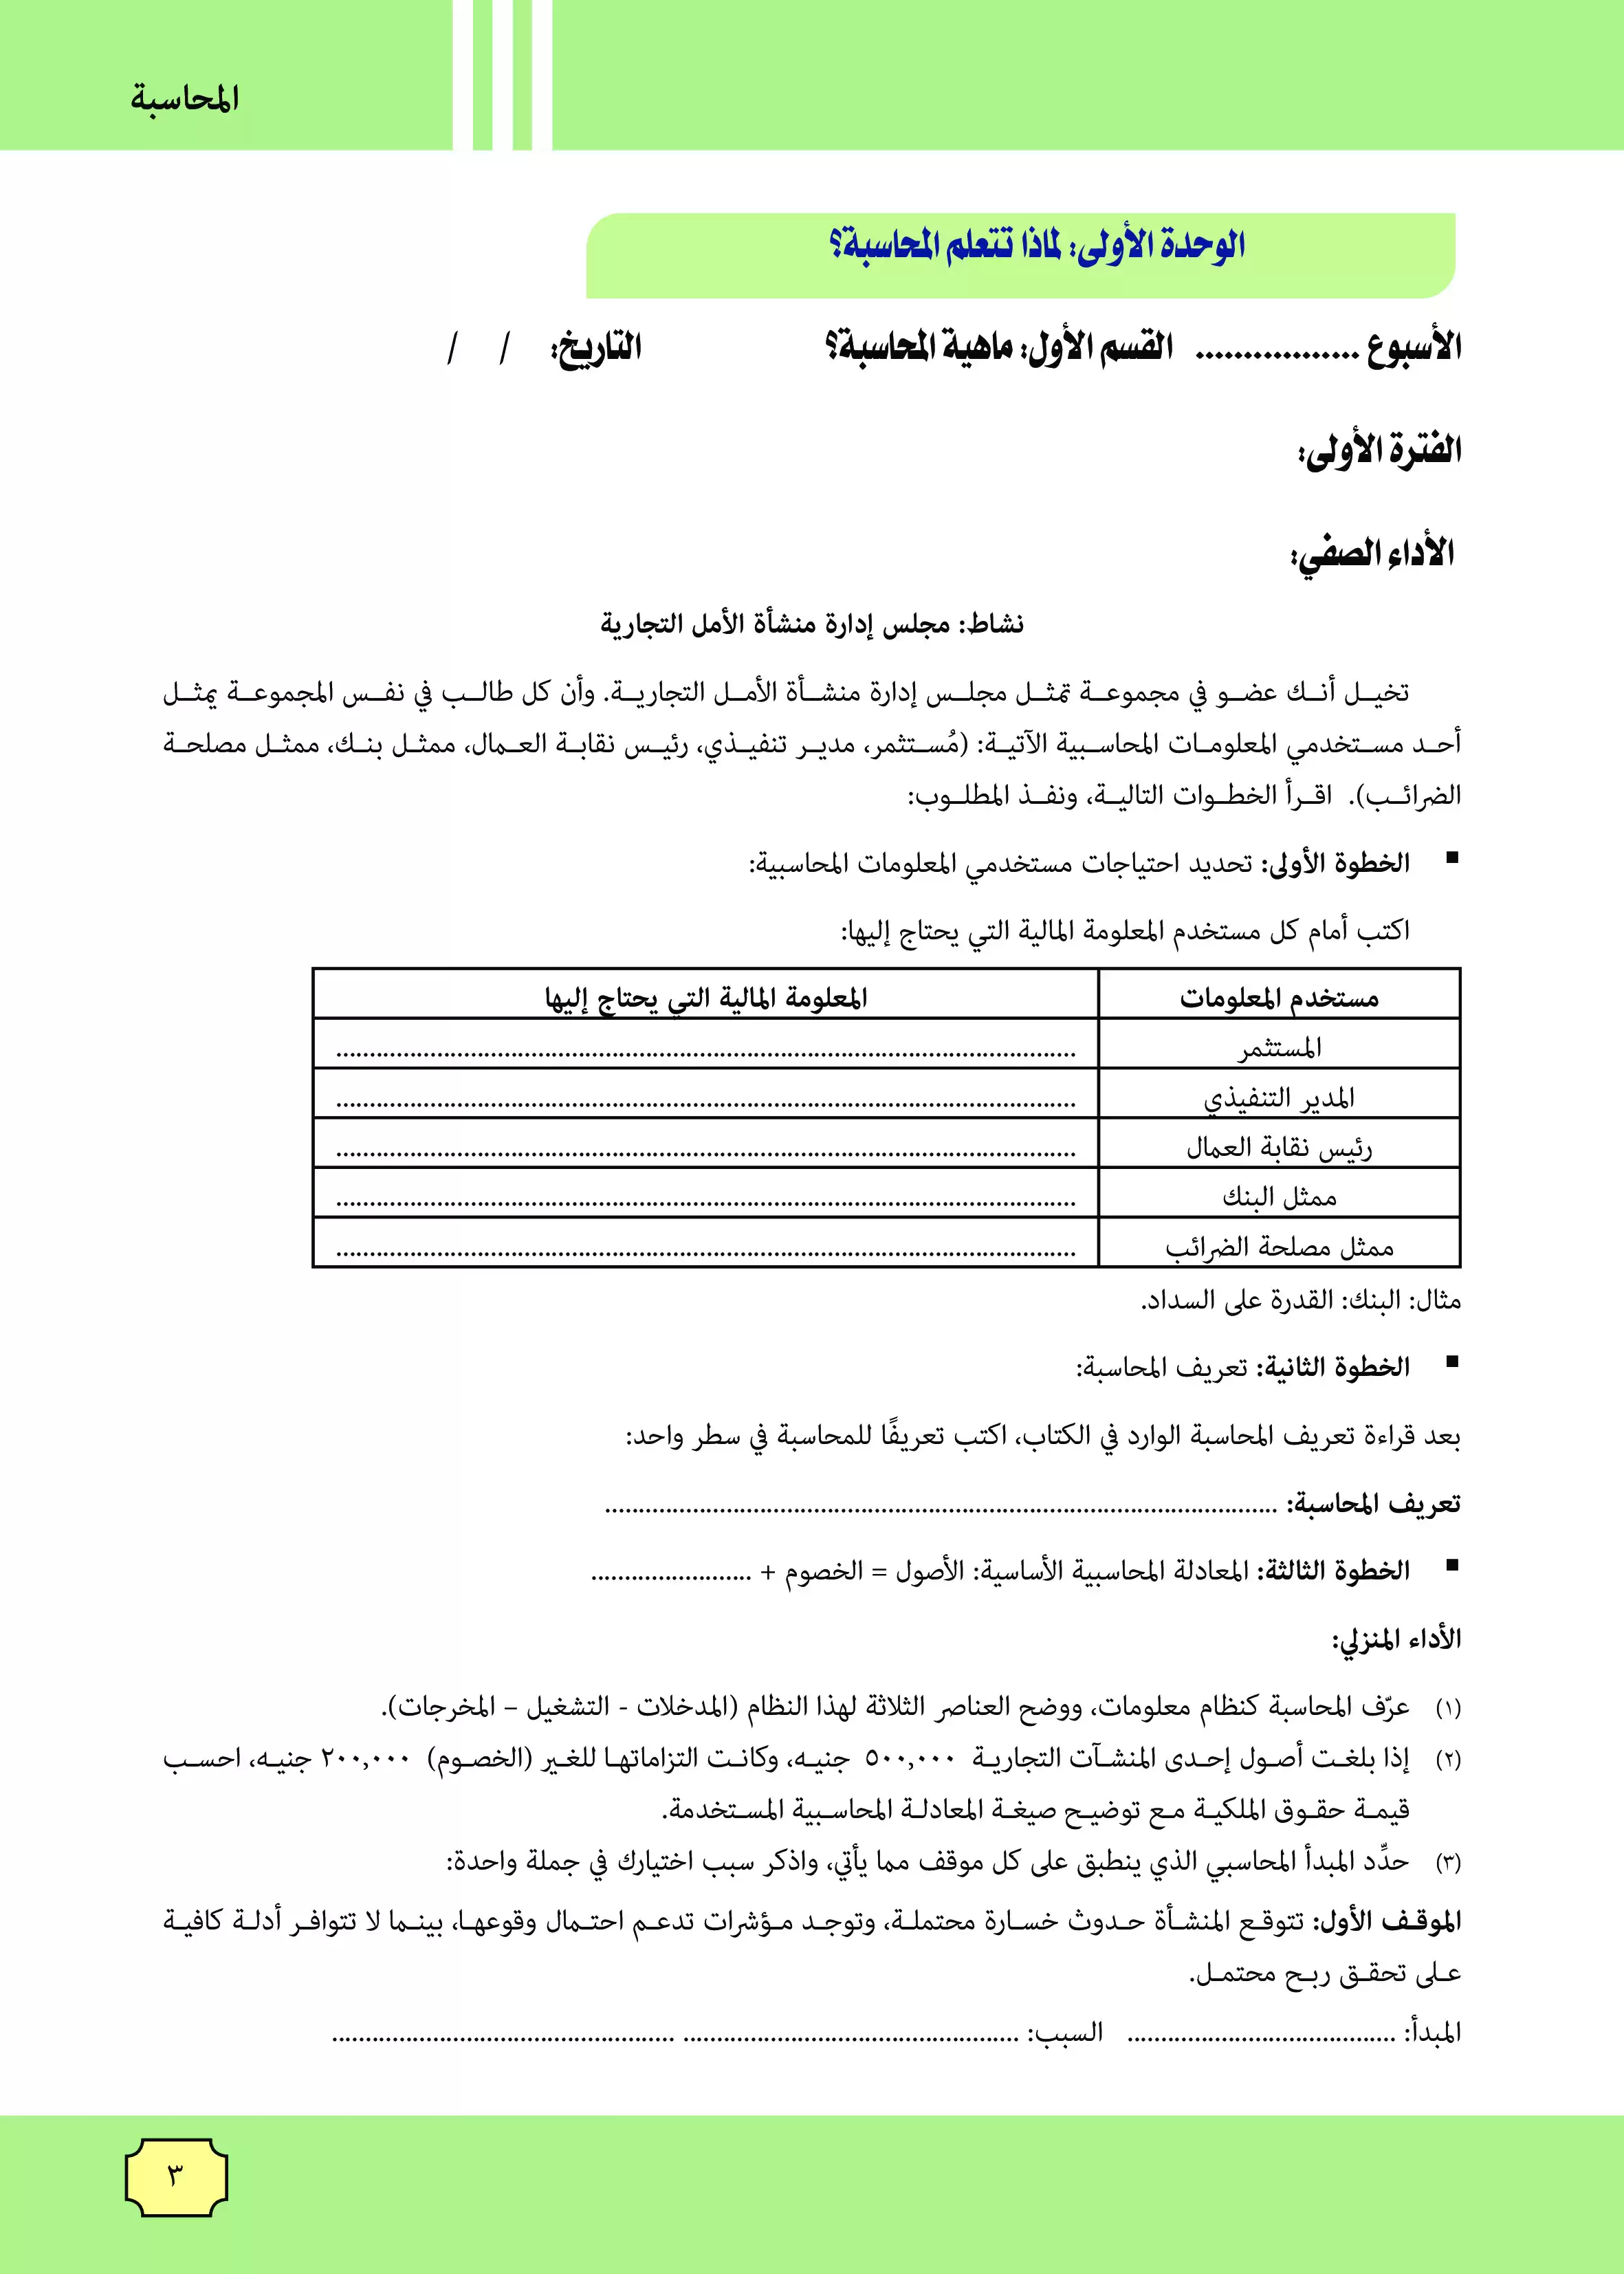
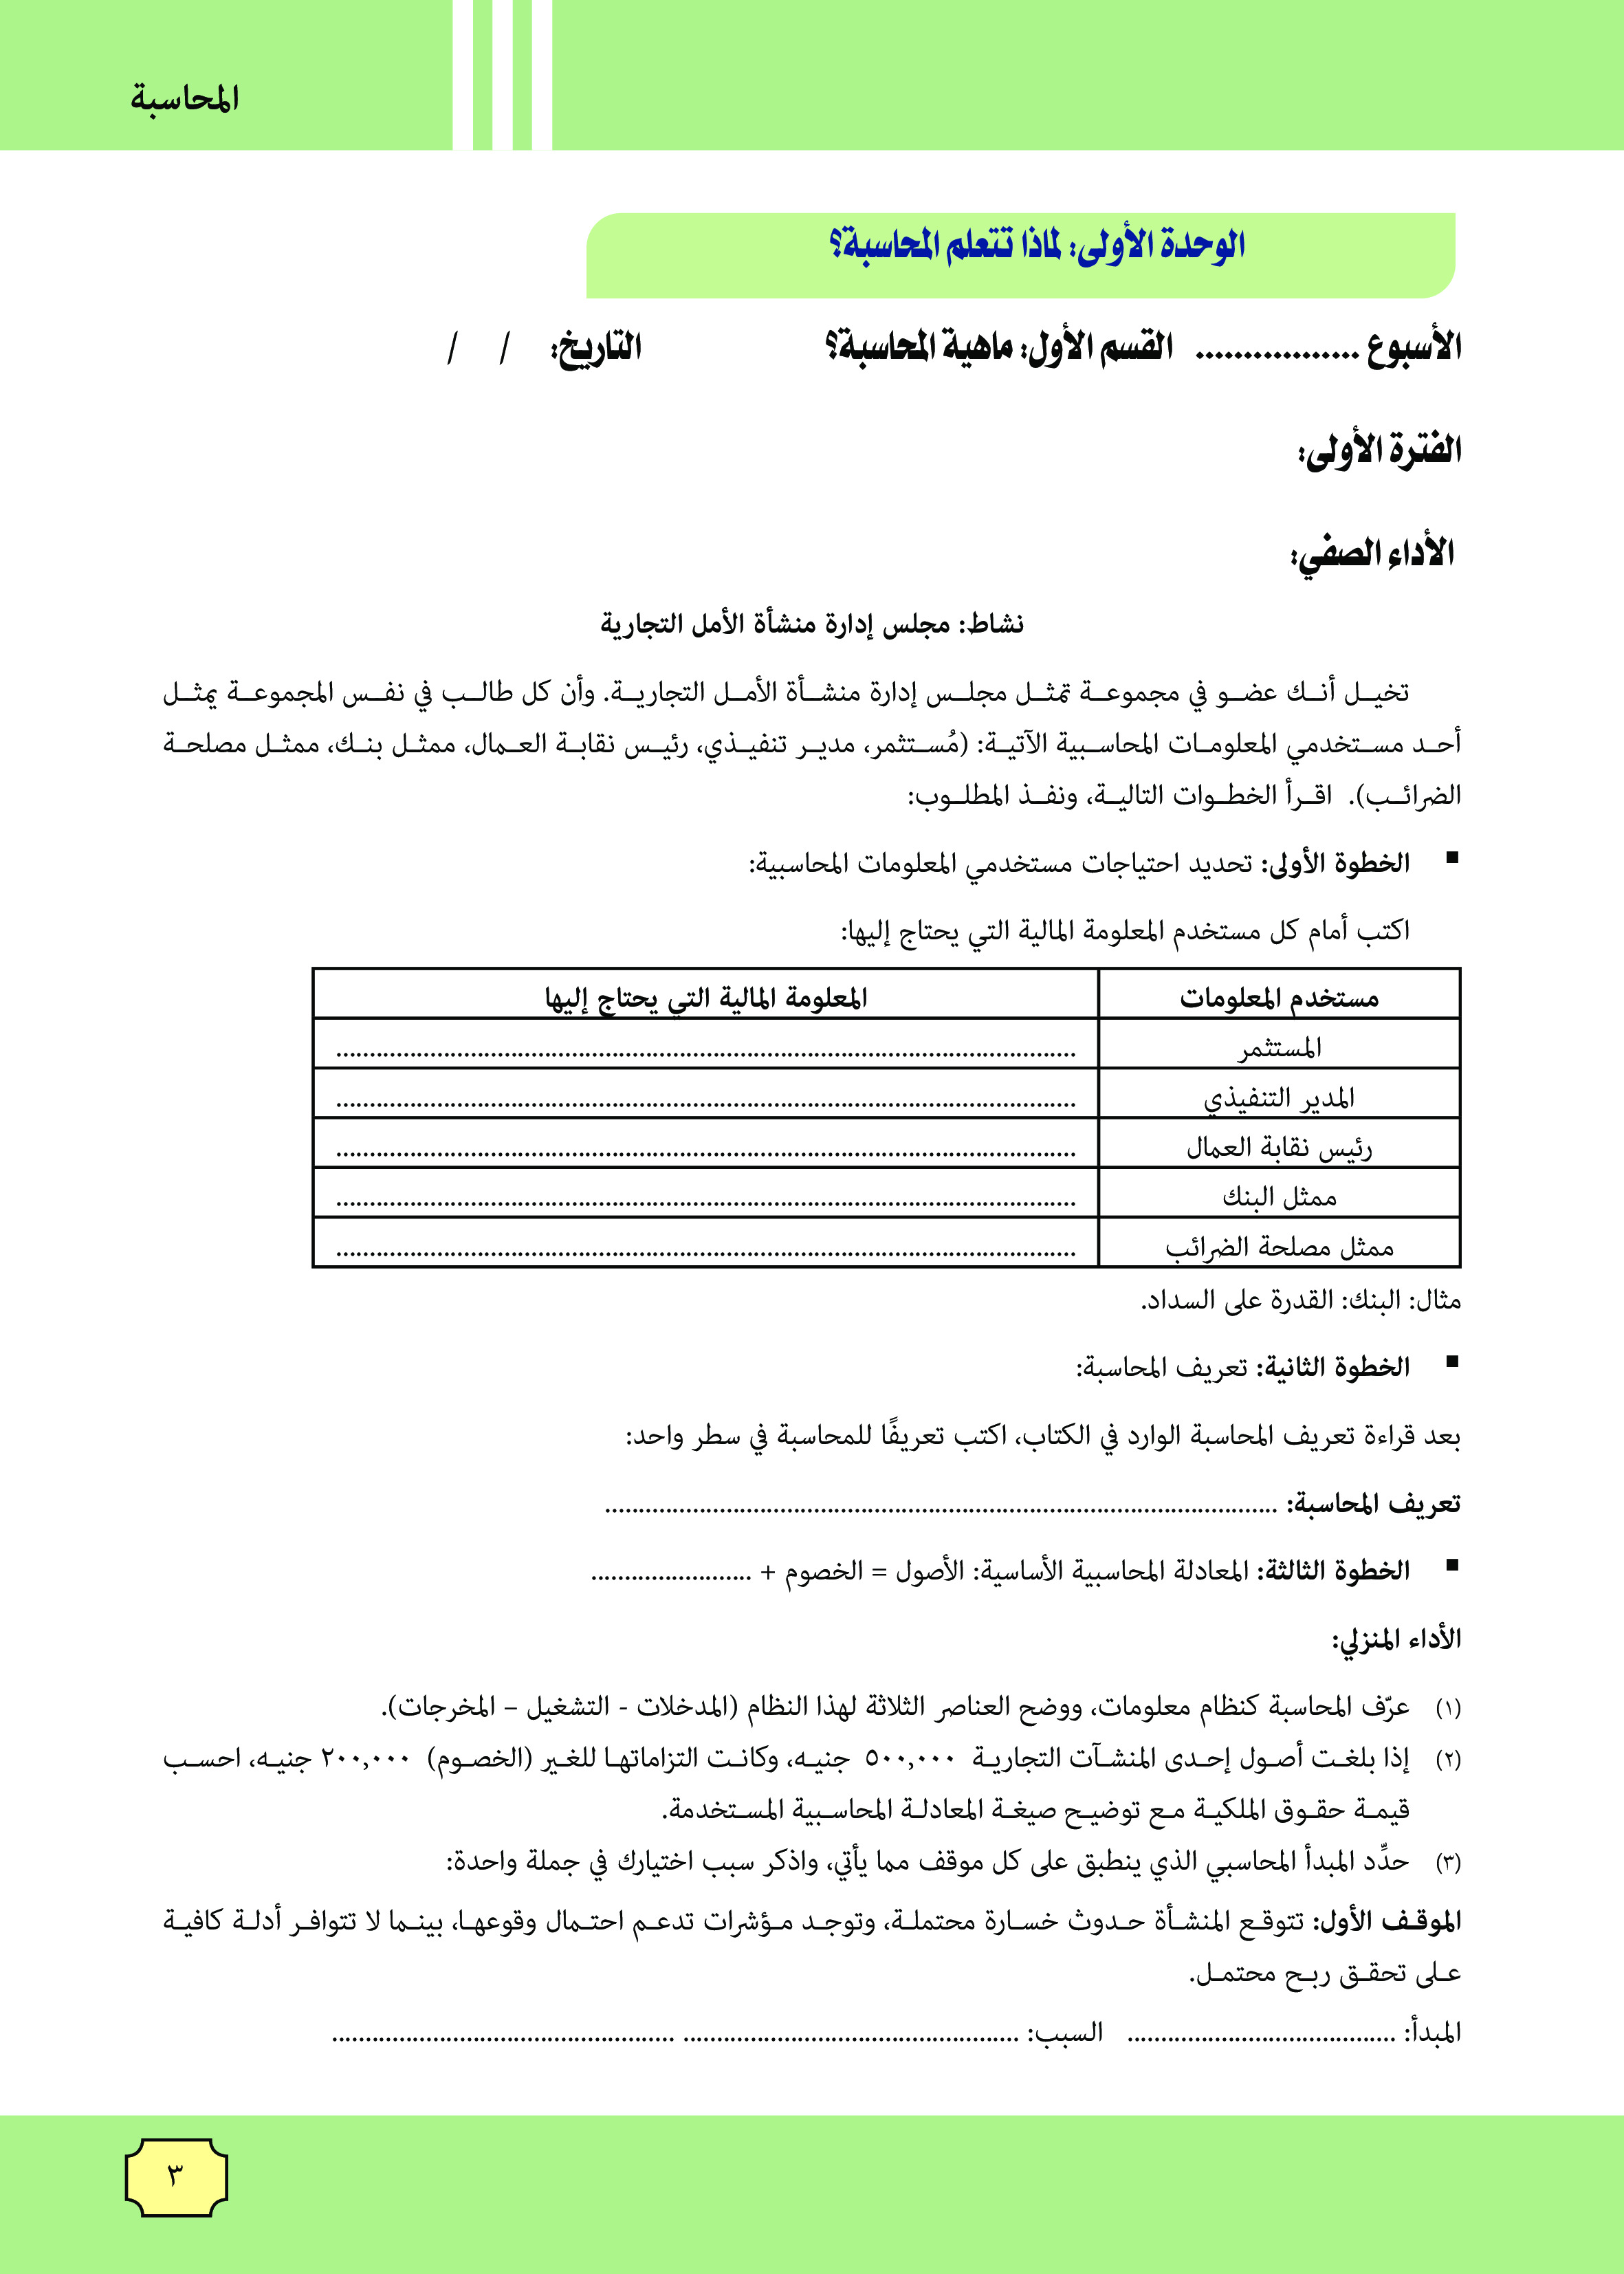
وتبدأ رحلة الكتاب من الوحدة الأولى «لماذا نتعلم المحاسبة؟»، وفيها لا يقتصر الطالب على تعريف المحاسبة، بل يتعامل معها كنظام معلومات له مستخدمون واحتياجات مختلفة. فالمستثمر يريد معرفة الربحية، والبنك يهتم بالقدرة على السداد، والإدارة تحتاج إلى معلومات تساعدها على القرار، والجهات الخارجية تبحث عن الدقة والموثوقية.

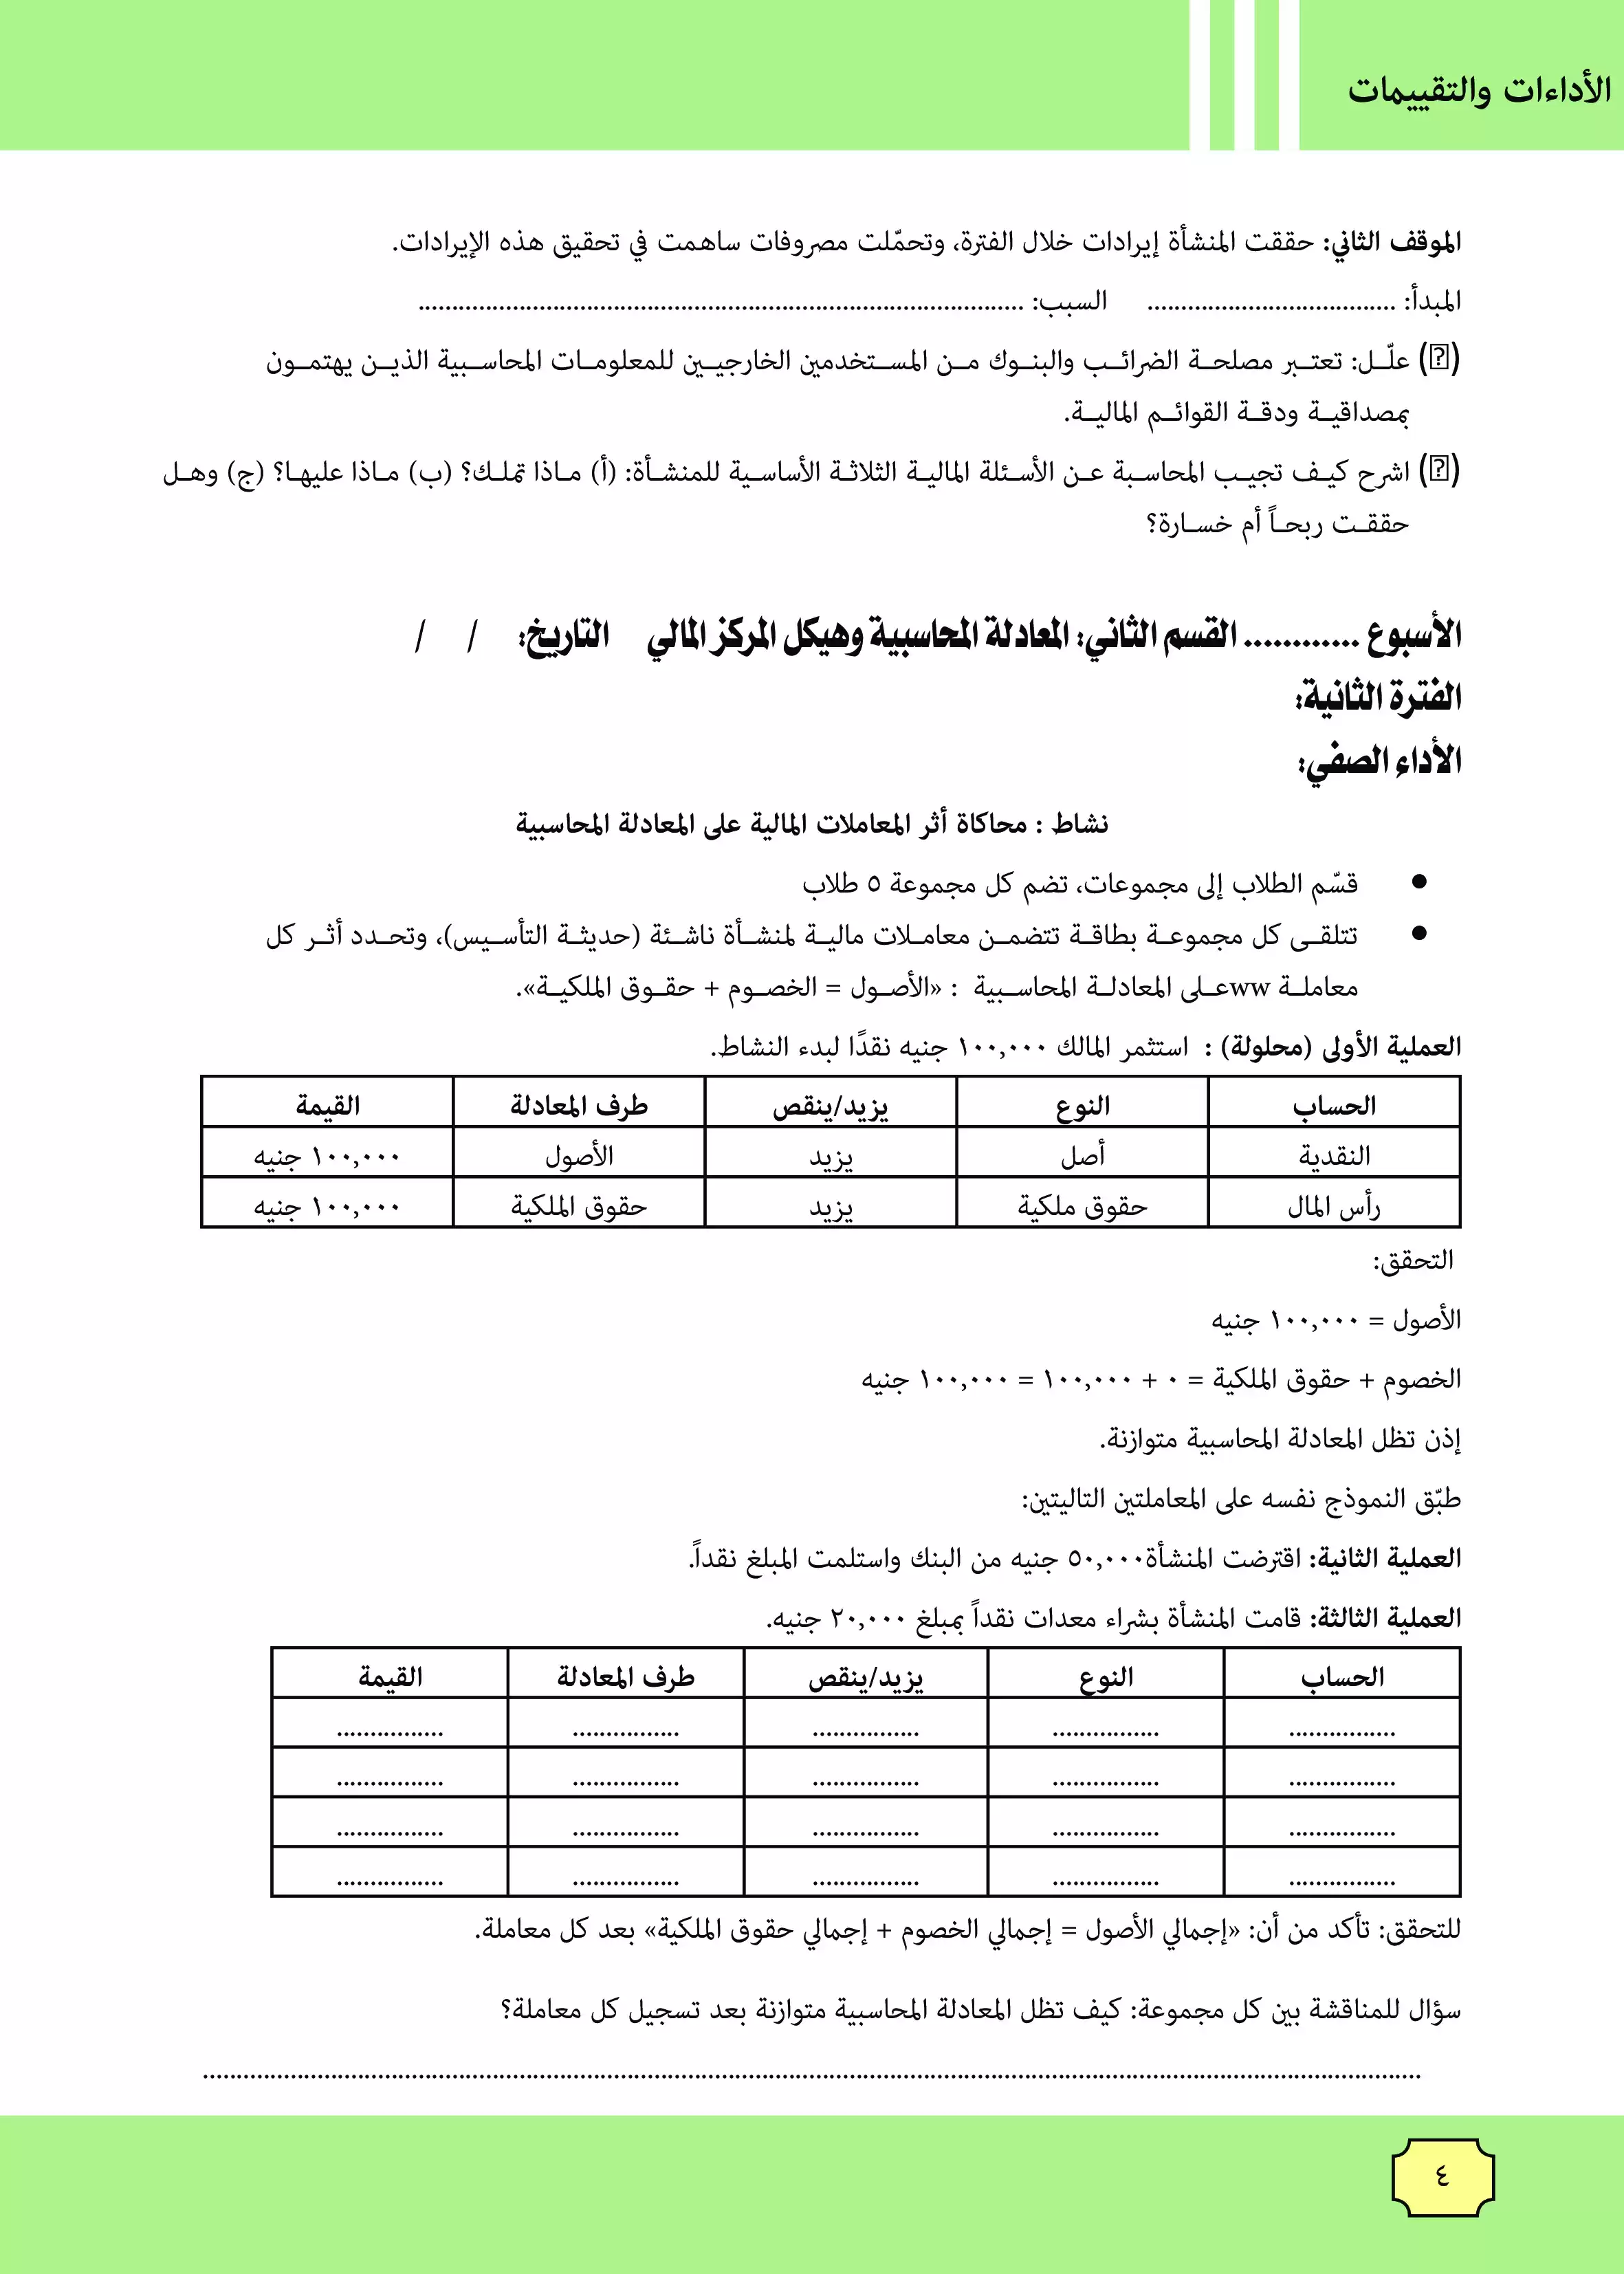
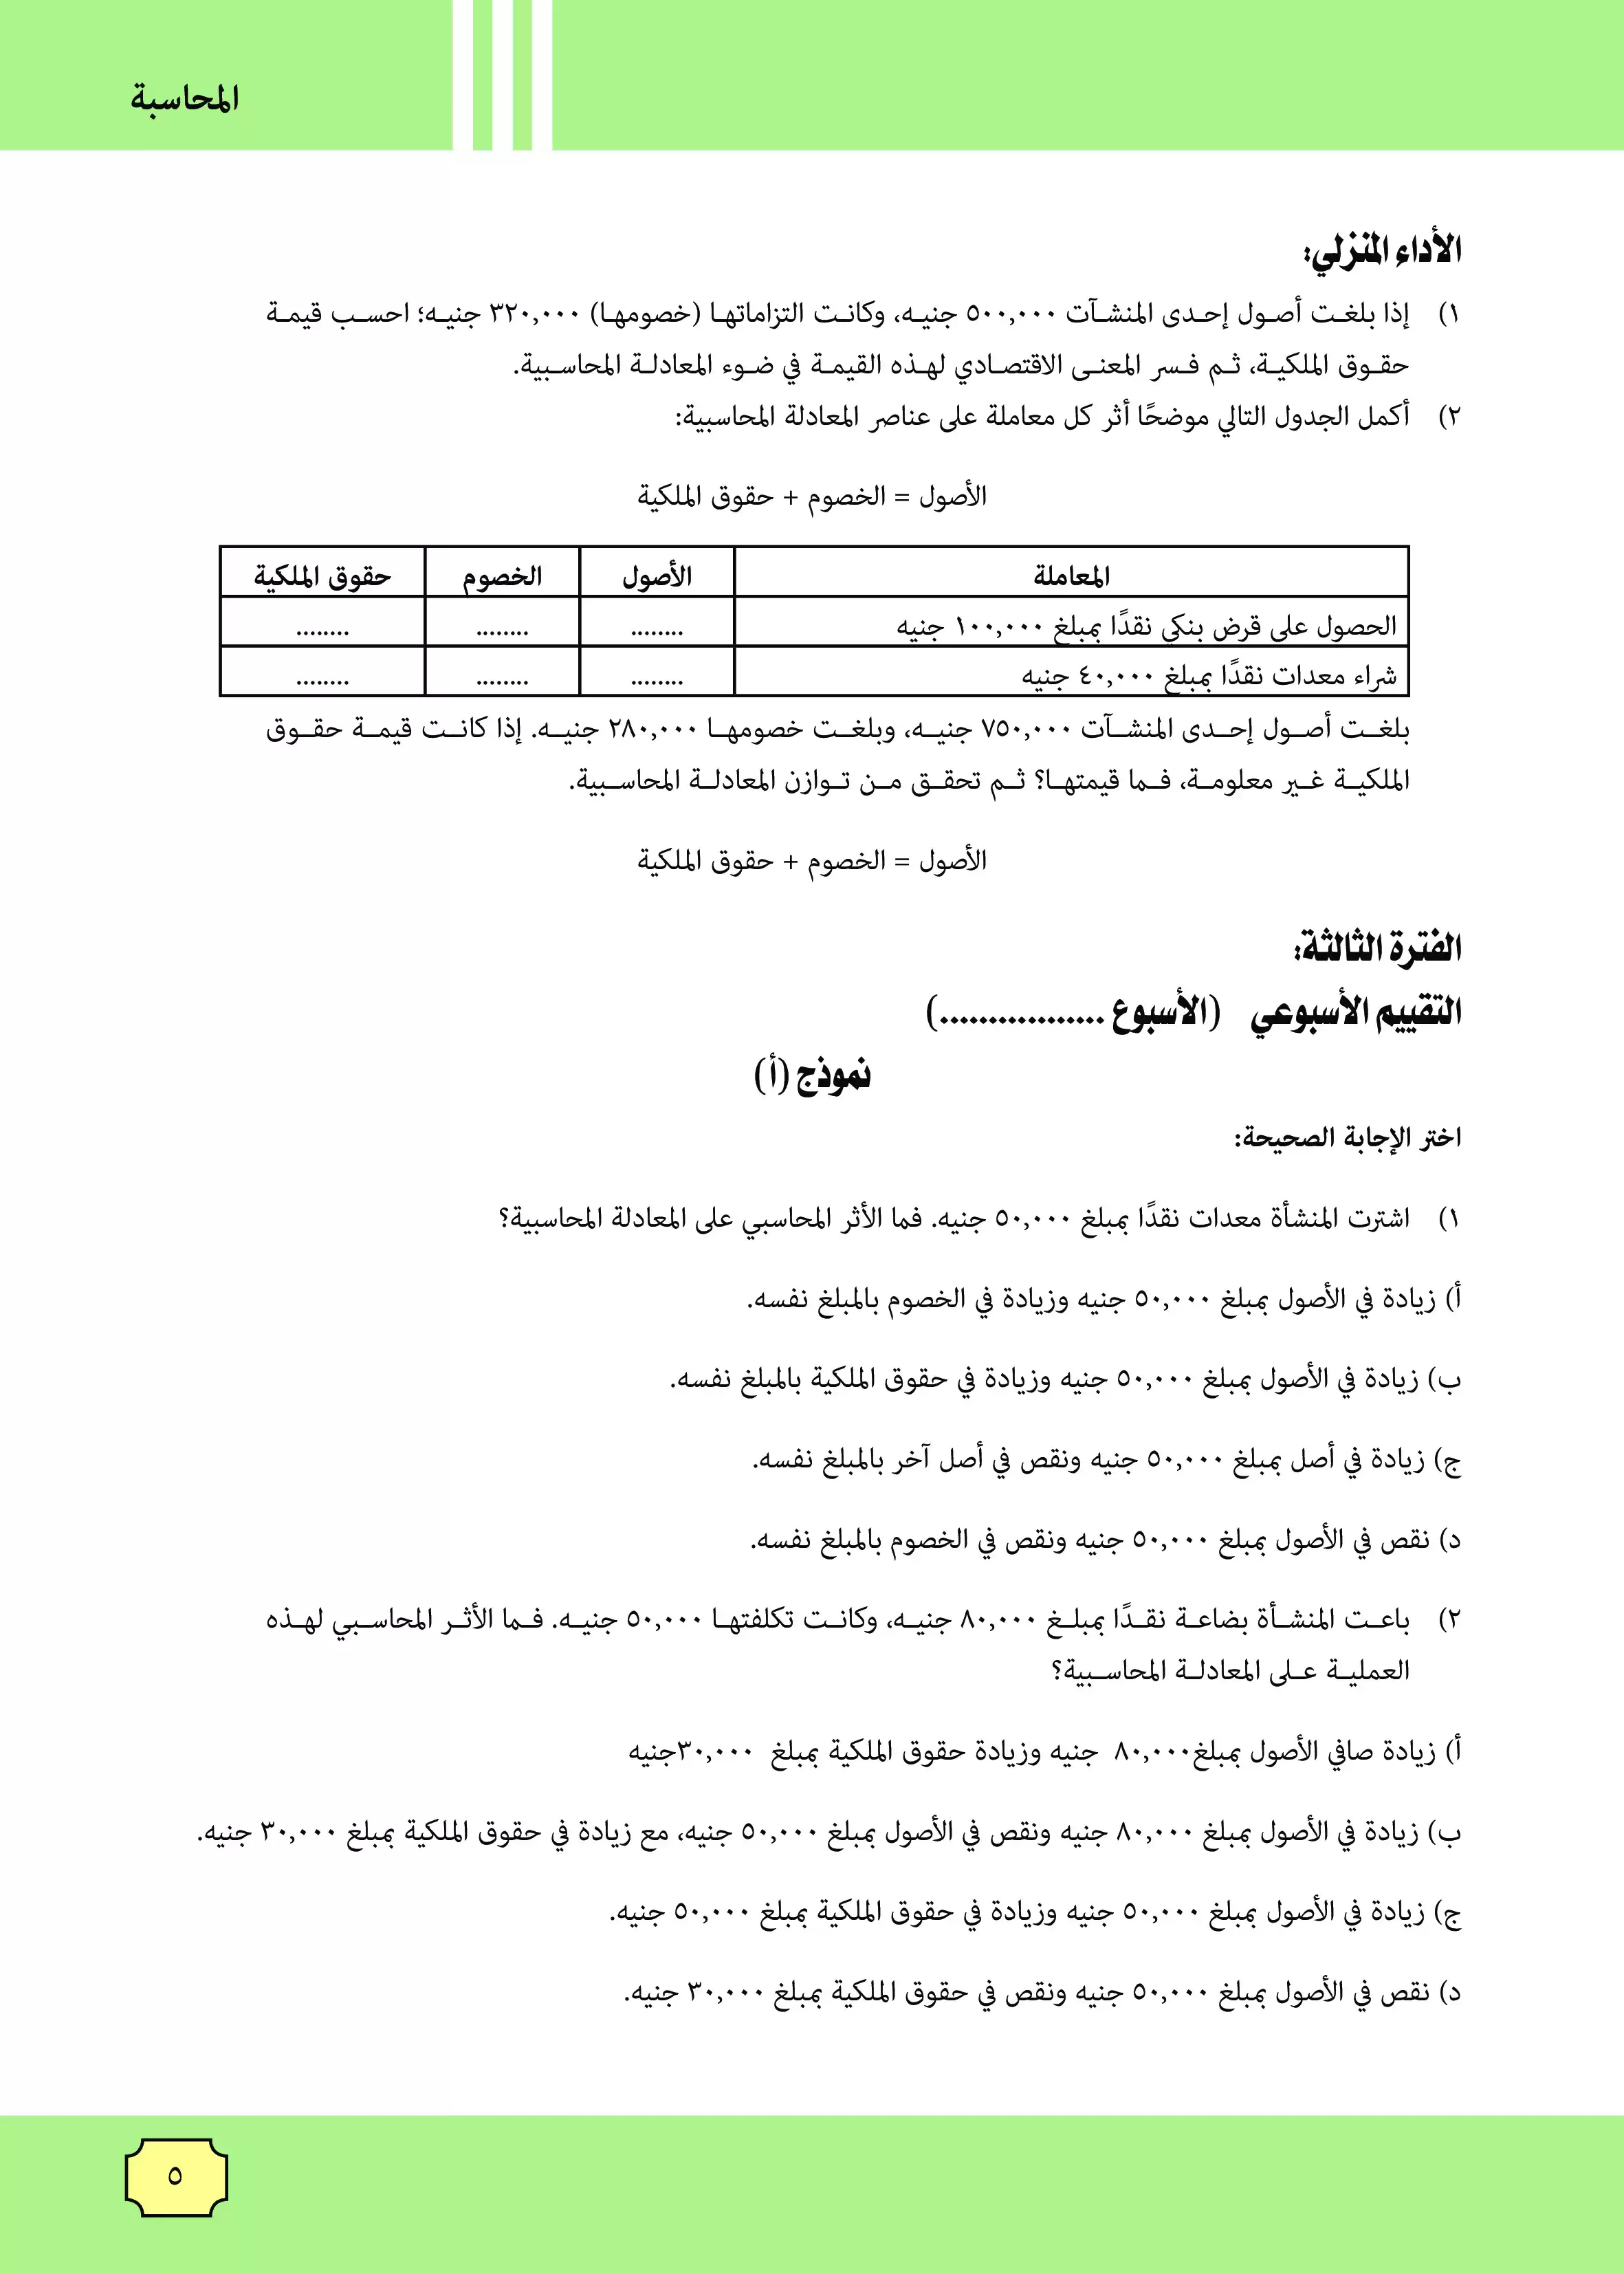
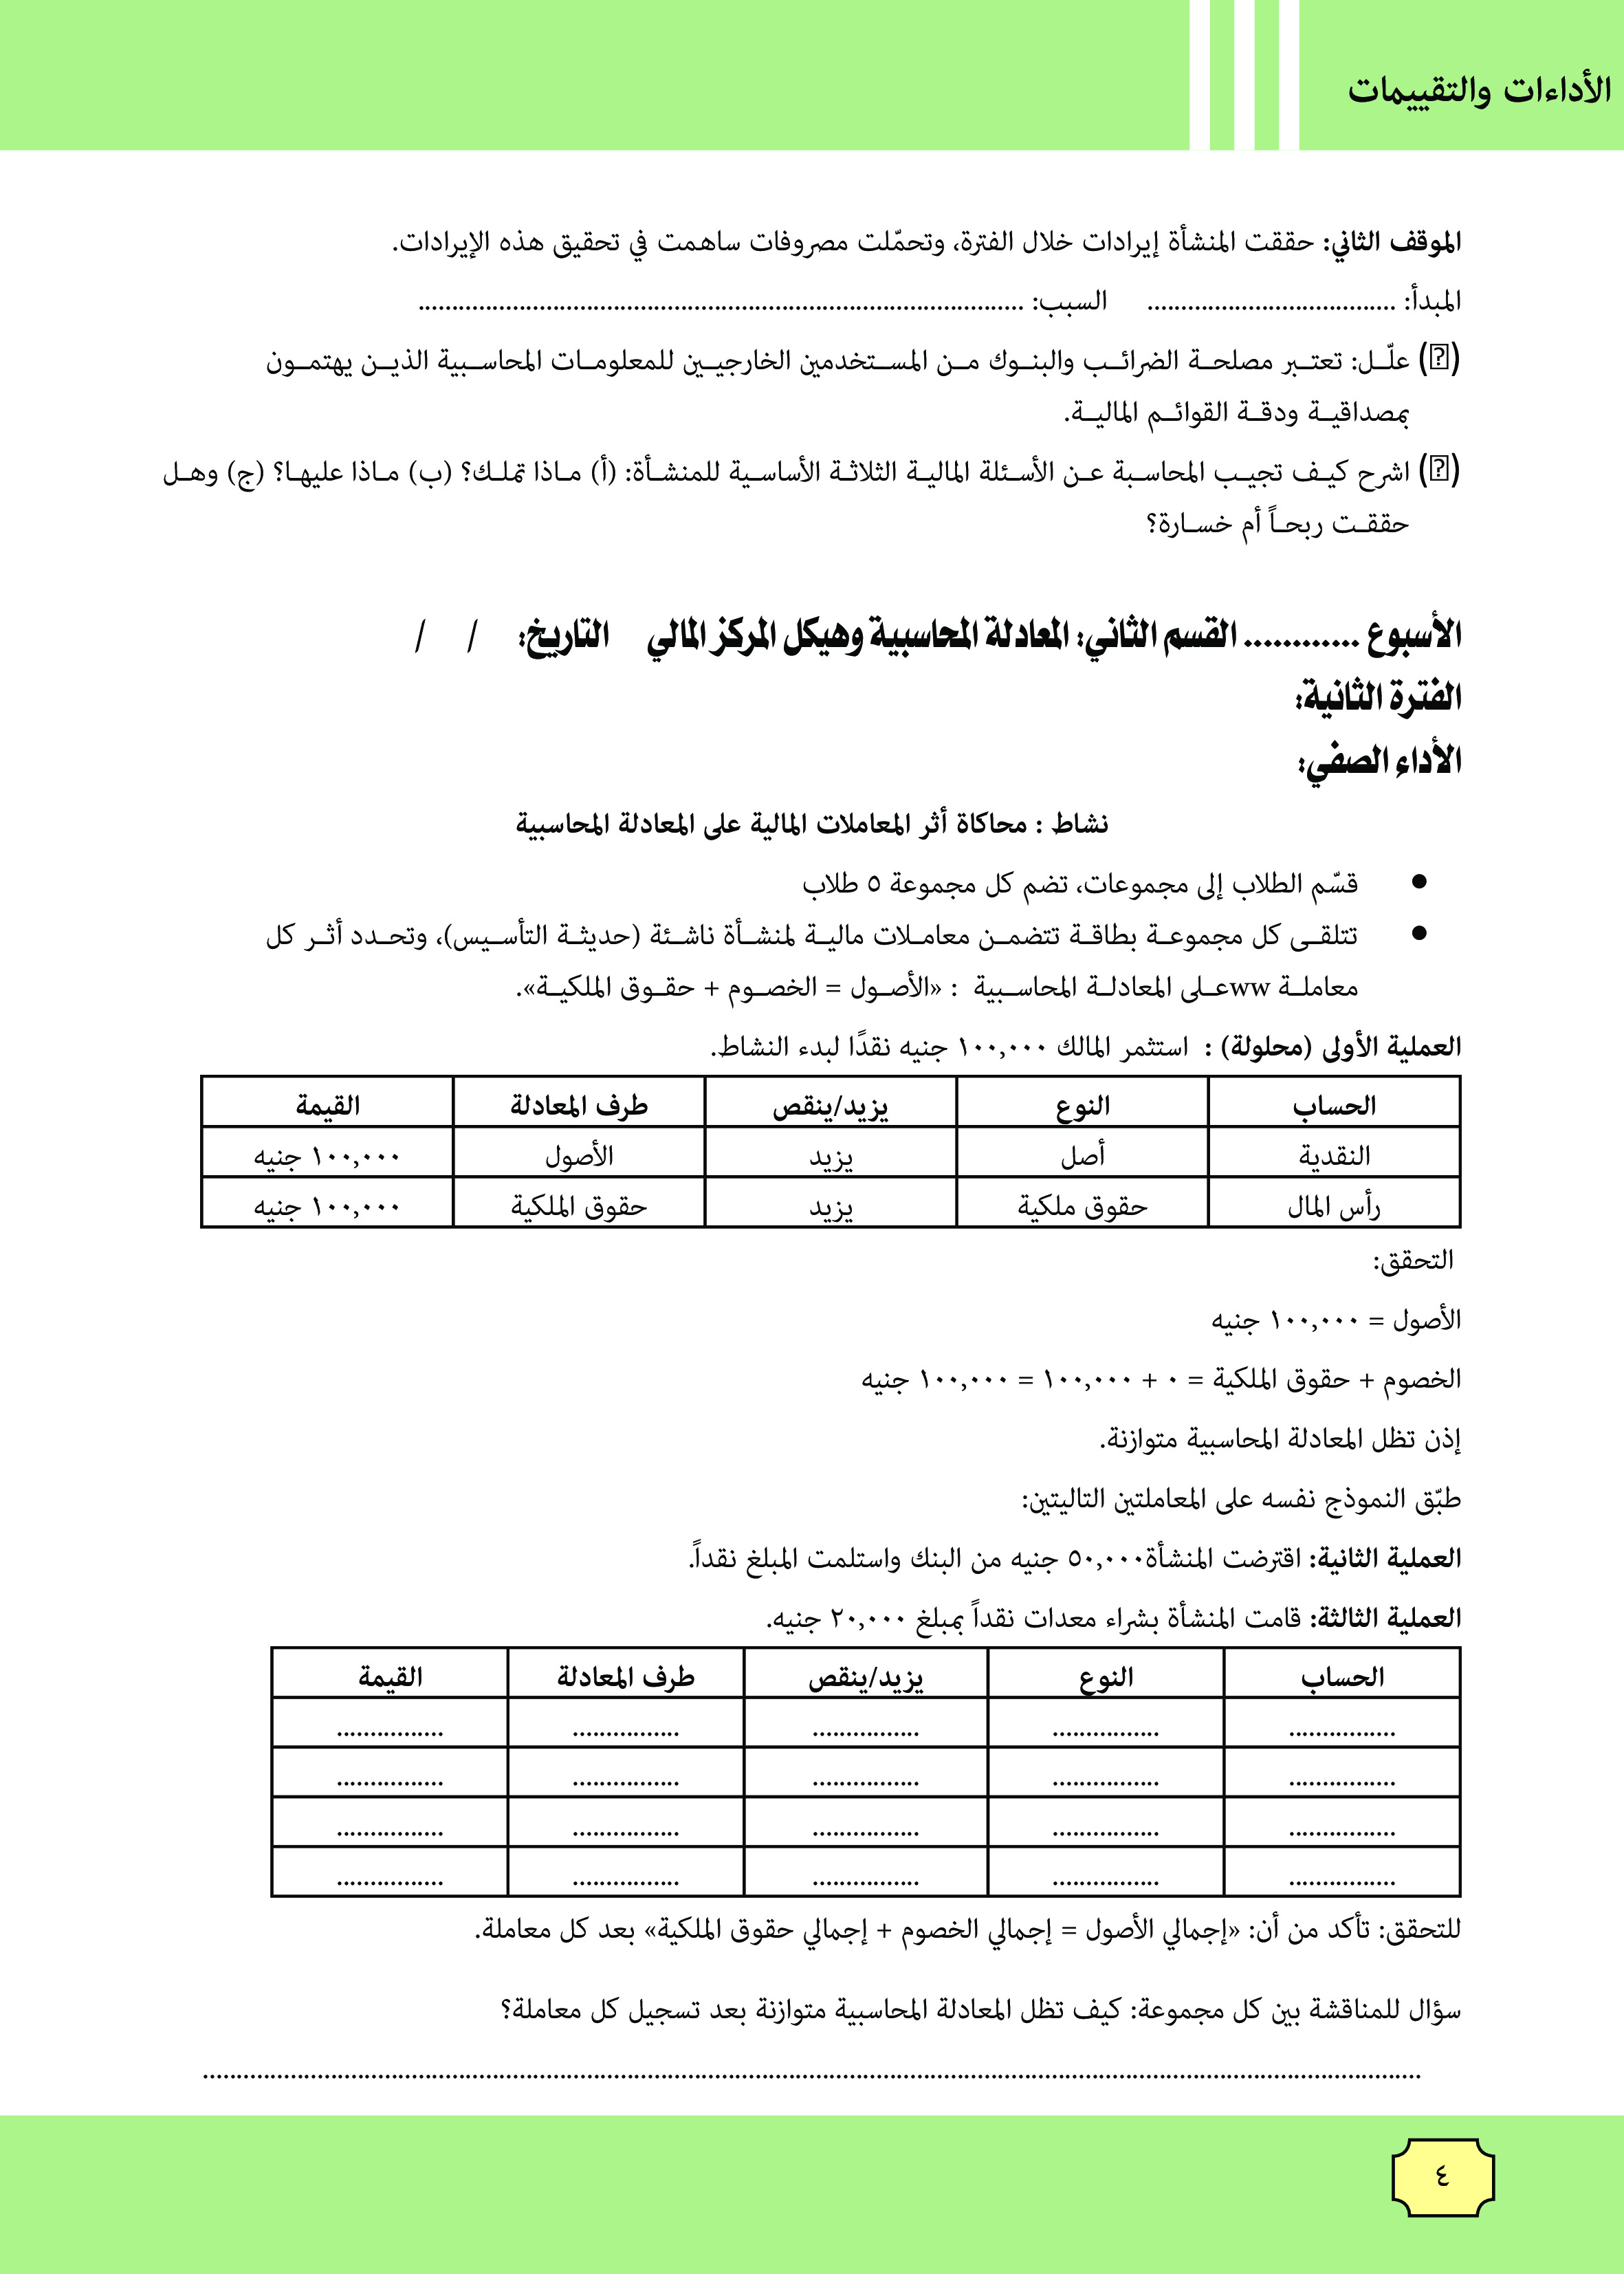
ويظهر منذ البداية جوهر النظام المحاسبي من خلال المعادلة الأساسية: الأصول = الخصوم + حقوق الملكية. لكن الكتاب لا يكتفي بجعل الطالب يحفظها، بل يضعه أمام معاملات حقيقية ويطلب منه تفسير أثر كل معاملة على طرفي المعادلة، حتى يفهم لماذا يبقى النظام متوازنًا رغم تغير مكوناته من عملية إلى أخرى.

كما تتناول الوحدة الأولى المبادئ والأسس التي تجعل المعلومات المحاسبية ذات معنى، مثل الاستحقاق والمقابلة والحيطة والحذر، والفرق بين الأساس النقدي وأساس الاستحقاق. وهذه الأفكار مهمة لأنها تكشف للطالب أن توقيت تسجيل الإيراد أو المصروف قد يغير الصورة التي تظهر بها نتيجة النشاط، وأن المحاسبة ليست مجرد جمع وطرح.

ثم تأتي الوحدة الثانية «قاعدة القيد المزدوج وحسابات دفاتر الأستاذ»، وهي النقطة التي يتحول فيها التفكير المحاسبي إلى نظام تسجيل منضبط. يتعلم الطالب أن كل معاملة مالية لها طرفان على الأقل، وأن المدين لا يعني دائمًا زيادة، كما أن الدائن لا يعني دائمًا نقصًا؛ فطبيعة الحساب هي التي تحدد اتجاه أثر المعاملة.

وتدربه الأنشطة هنا على تصنيف الحسابات إلى أصول وخصوم وحقوق ملكية وإيرادات ومصروفات، ثم تحديد الطرف المدين والطرف الدائن، وترحيل القيود إلى دفاتر الأستاذ وترصيد الحسابات. والأهم أن بعض الأسئلة تطلب منه تفسير سبب اختيار القيد وليس كتابته فقط، وهو ما يمنع الحفظ الآلي لقاعدة المدين والدائن.

وفي هذه الوحدة تظهر بوضوح أنشطة التفسير المدعوم بالأدلة JRE؛ فقد يُطلب من الطالب أن يحدد أثر عملية مالية ثم يقدم الدليل الحسابي والمنطقي الذي يبرر اختياره. وهنا تصبح الإجابة المحاسبية حجة صغيرة: حكم، وسبب، ودليل.

ثم تنتقل المادة إلى الوحدة الثالثة «دفاتر اليومية المساعدة»، حيث يبدأ الطالب في فهم كيف تنظم المنشآت الكبيرة عددًا ضخمًا من المعاملات بدل تكديسها جميعًا في اليومية العامة. فيتعرف إلى دفتر يومية المبيعات، ويومية المشتريات، والمردودات، ودفاتر النقدية، والمستندات المؤيدة لكل معاملة.

وتضعه الأنشطة أمام مواقف تحتاج إلى تمييز دقيق؛ فبيع بضاعة بالأجل يختلف عن بيع أصل ثابت بالأجل، وشراء بضاعة بغرض إعادة البيع يختلف عن شراء سيارة لاستخدام المنشأة. ومن هنا يتعلم أن اختيار دفتر القيد الأولي يعتمد على طبيعة العملية لا على اسم «شراء» أو «بيع» وحده.

كما يتناول الكتاب الخصم التجاري والخصم النقدي، ودفتر النقدية ذا الأعمدة الثلاثة، والمصروفات النثرية، وكيفية الترحيل من اليوميات المساعدة إلى دفاتر الأستاذ. وهذه الموضوعات تجعل الطالب يرى النظام المحاسبي كشبكة منظمة من المستندات والدفاتر والحسابات تعمل معًا للحفاظ على الدقة والرقابة.

ثم تبدأ الوحدة الرابعة «ميزان المراجعة وتصحيح الأخطاء»، وهنا يواجه الطالب إحدى أهم الحقائق المحاسبية: توازن ميزان المراجعة دليل على الاتساق الحسابي، لكنه ليس شهادة بأن كل القيود صحيحة. فقد يظل الميزان متوازنًا رغم السهو الكامل، أو تسجيل العملية في حساب خاطئ، أو استخدام مبدأ محاسبي غير مناسب.

ويتدرب الطالب على إعداد ميزان المراجعة، واكتشاف الأخطاء التي تؤثر في توازنه، والتفريق بينها وبين الأخطاء التي لا تكسر التوازن. كما يتعرف إلى الحساب المعلق بوصفه معالجة مؤقتة للفروق إلى أن يُكشف الخطأ ويُصحح، لا بوصفه وسيلة لإخفاء المشكلة أو تجاهلها.

وتظهر في هذه الوحدة أسئلة تحليلية دقيقة؛ مثل تفسير لماذا يؤدي نقل مبلغ إلى الجانب العكسي إلى فرق يعادل ضعف قيمة الخطأ، ومتى تكون قسمة فرق الميزان على اثنين مؤشرًا مفيدًا، وكيف يمكن لتصحيح قيد واحد أن يعيد التوازن الحسابي دون أن يضمن وحده صدق القوائم المالية.

ويأخذ الكتاب الفكرة إلى مستوى أعمق عندما يميز بين «التوازن العددي» و«المصداقية». فقد تكون الدفاتر متوازنة بينما تكون قيمة المخزون مبالغًا فيها، أو الإهلاك أقل من الواجب، أو مخصص الديون غير كافٍ، أو فاتورة كاملة لم تُسجل. وهنا يتعلم الطالب أن المحاسب لا يحمي توازن الأرقام فقط، بل يحمي صدق المعلومة التي ستُبنى عليها قرارات المستثمر والبنك والإدارة.

وتأتي الوحدة الخامسة «القوائم المالية – المنشأة الفردية» لتجمع ما سبق كله في صورة نهائية. يبدأ الطالب بحساب المتاجرة، وحساب تكلفة البضاعة المباعة، ومجمل الربح أو الخسارة، ثم ينتقل إلى حساب الأرباح والخسائر والمصروفات التشغيلية والإيرادات الأخرى وصولًا إلى صافي الربح أو صافي الخسارة.

ويتدرب الطالب هنا على التمييز بين مجمل الربح وصافي الربح، ويفهم كيف يمكن لمنشأة أن تحقق هامشًا جيدًا من نشاطها التجاري ثم تخسر في النهاية بسبب ارتفاع المصروفات البيعية أو الإدارية. كما يناقش الفرق بين الربحية والسيولة، وهي نقطة مهمة لأن وجود ربح في القوائم لا يعني بالضرورة وجود نقد كافٍ لسداد الالتزامات.

ثم تدخل التسويات الجردية إلى الصورة؛ الإهلاك، والمصروفات المستحقة والمقدمة، والإيرادات المستحقة والمقبوضة مقدمًا، ومخصص الديون المشكوك في تحصيلها، والديون المعدومة، وتقييم مخزون آخر المدة. وهنا يصبح الطالب مسؤولًا عن جعل القوائم تعبر عن الواقع الاقتصادي للفترة لا عن مجرد الأرصدة الموجودة قبل التسوية.

وتظهر في الأنشطة حالات متكاملة يراجع فيها الطالب أثر الإهلاك والمخصصات والمخزون والسهو عن تسجيل بعض العمليات على الأرباح والأصول والخصوم. وهذا النوع من التدريب مهم لأنه يجمع أكثر من مفهوم في مسألة واحدة ويقرب الطالب من طريقة تفكير المحاسب عند إعداد الحسابات الختامية.

ولا تنتهي القوائم عند حساب الربح، بل يمتد التدريب إلى قائمة المركز المالي وتصنيف الأصول المتداولة وغير المتداولة، والالتزامات، وحقوق الملكية، وفهم طبيعة البنود مثل الإيرادات المقبوضة مقدمًا والمصروفات المقدمة ومجمع الإهلاك. وهنا يقرأ الطالب المركز المالي كصورة للمنشأة في لحظة معينة، بينما تقيس قائمة الدخل أداءها خلال فترة.

ومن أكثر ما يميز كتاب الأداءات والتقييمات أن الأسئلة تنتقل باستمرار من القياس إلى التفسير. فقد يحسب الطالب مجمل الربح، ثم يُطلب منه تفسير سبب انخفاض هامشه مقارنة بالعام السابق، أو اقتراح إجراء إداري يعالج تدهور الربحية، أو الدفاع عن رأي حول مدى صدق القوائم المالية.

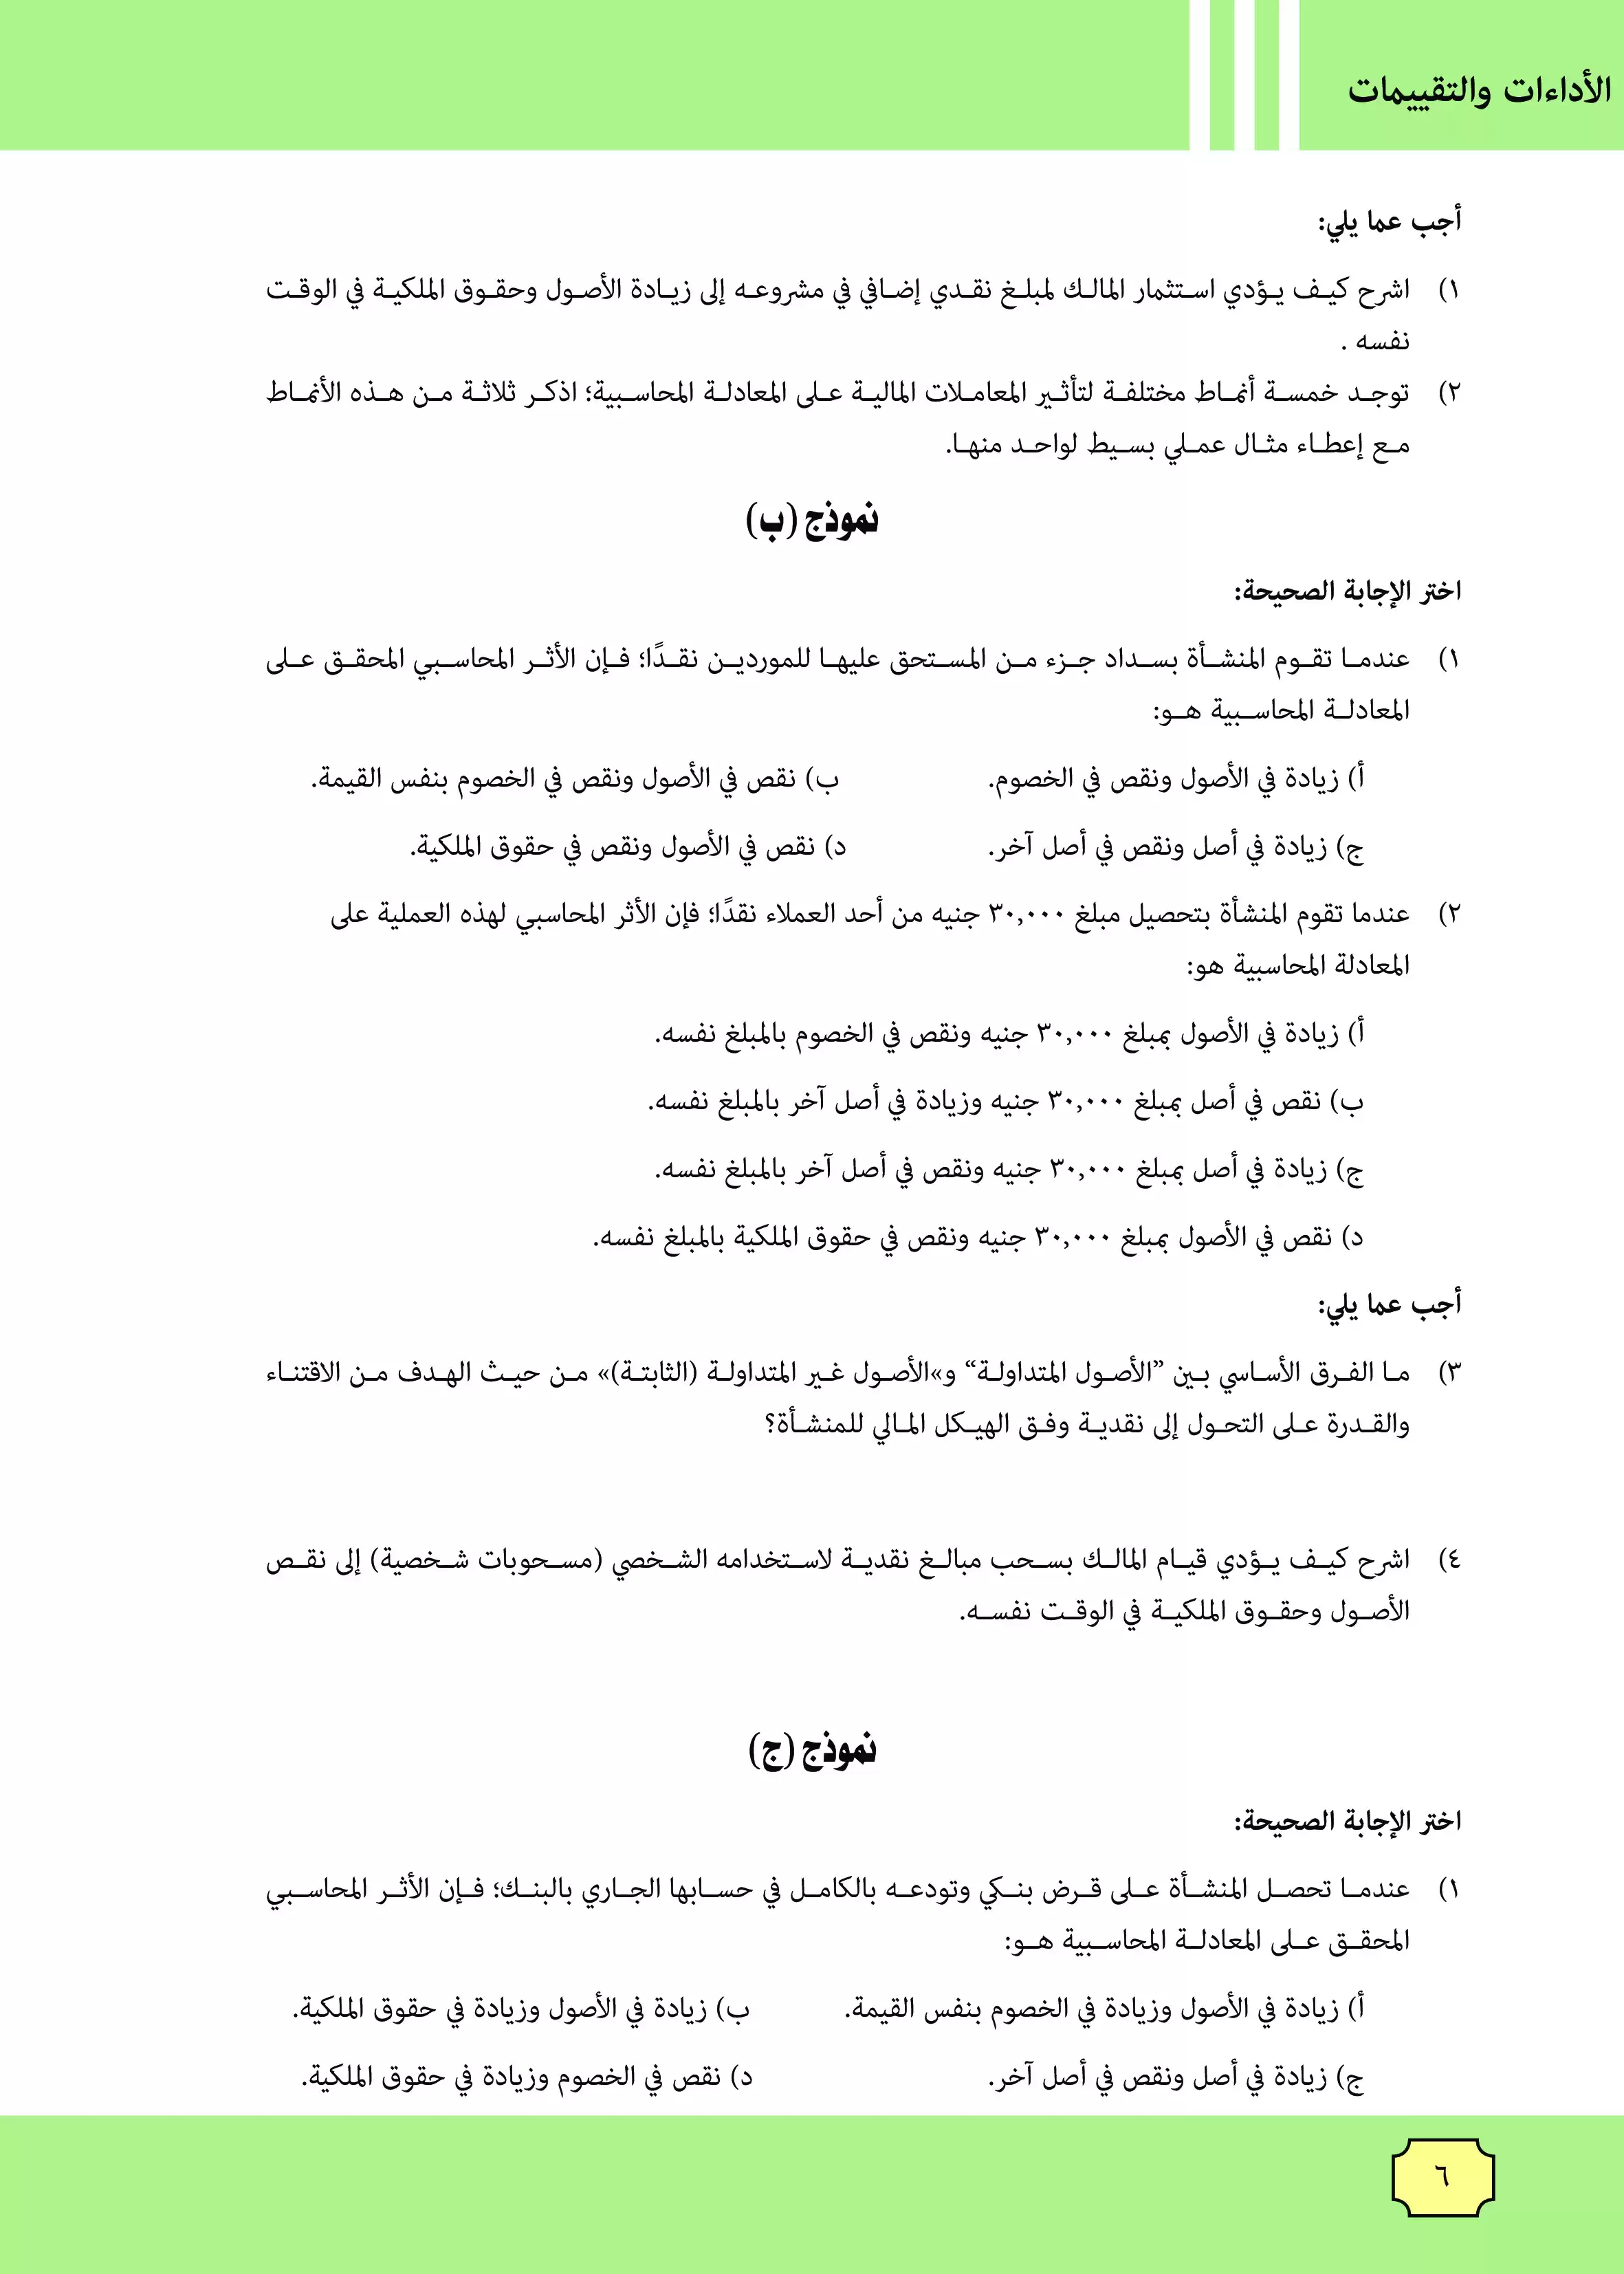
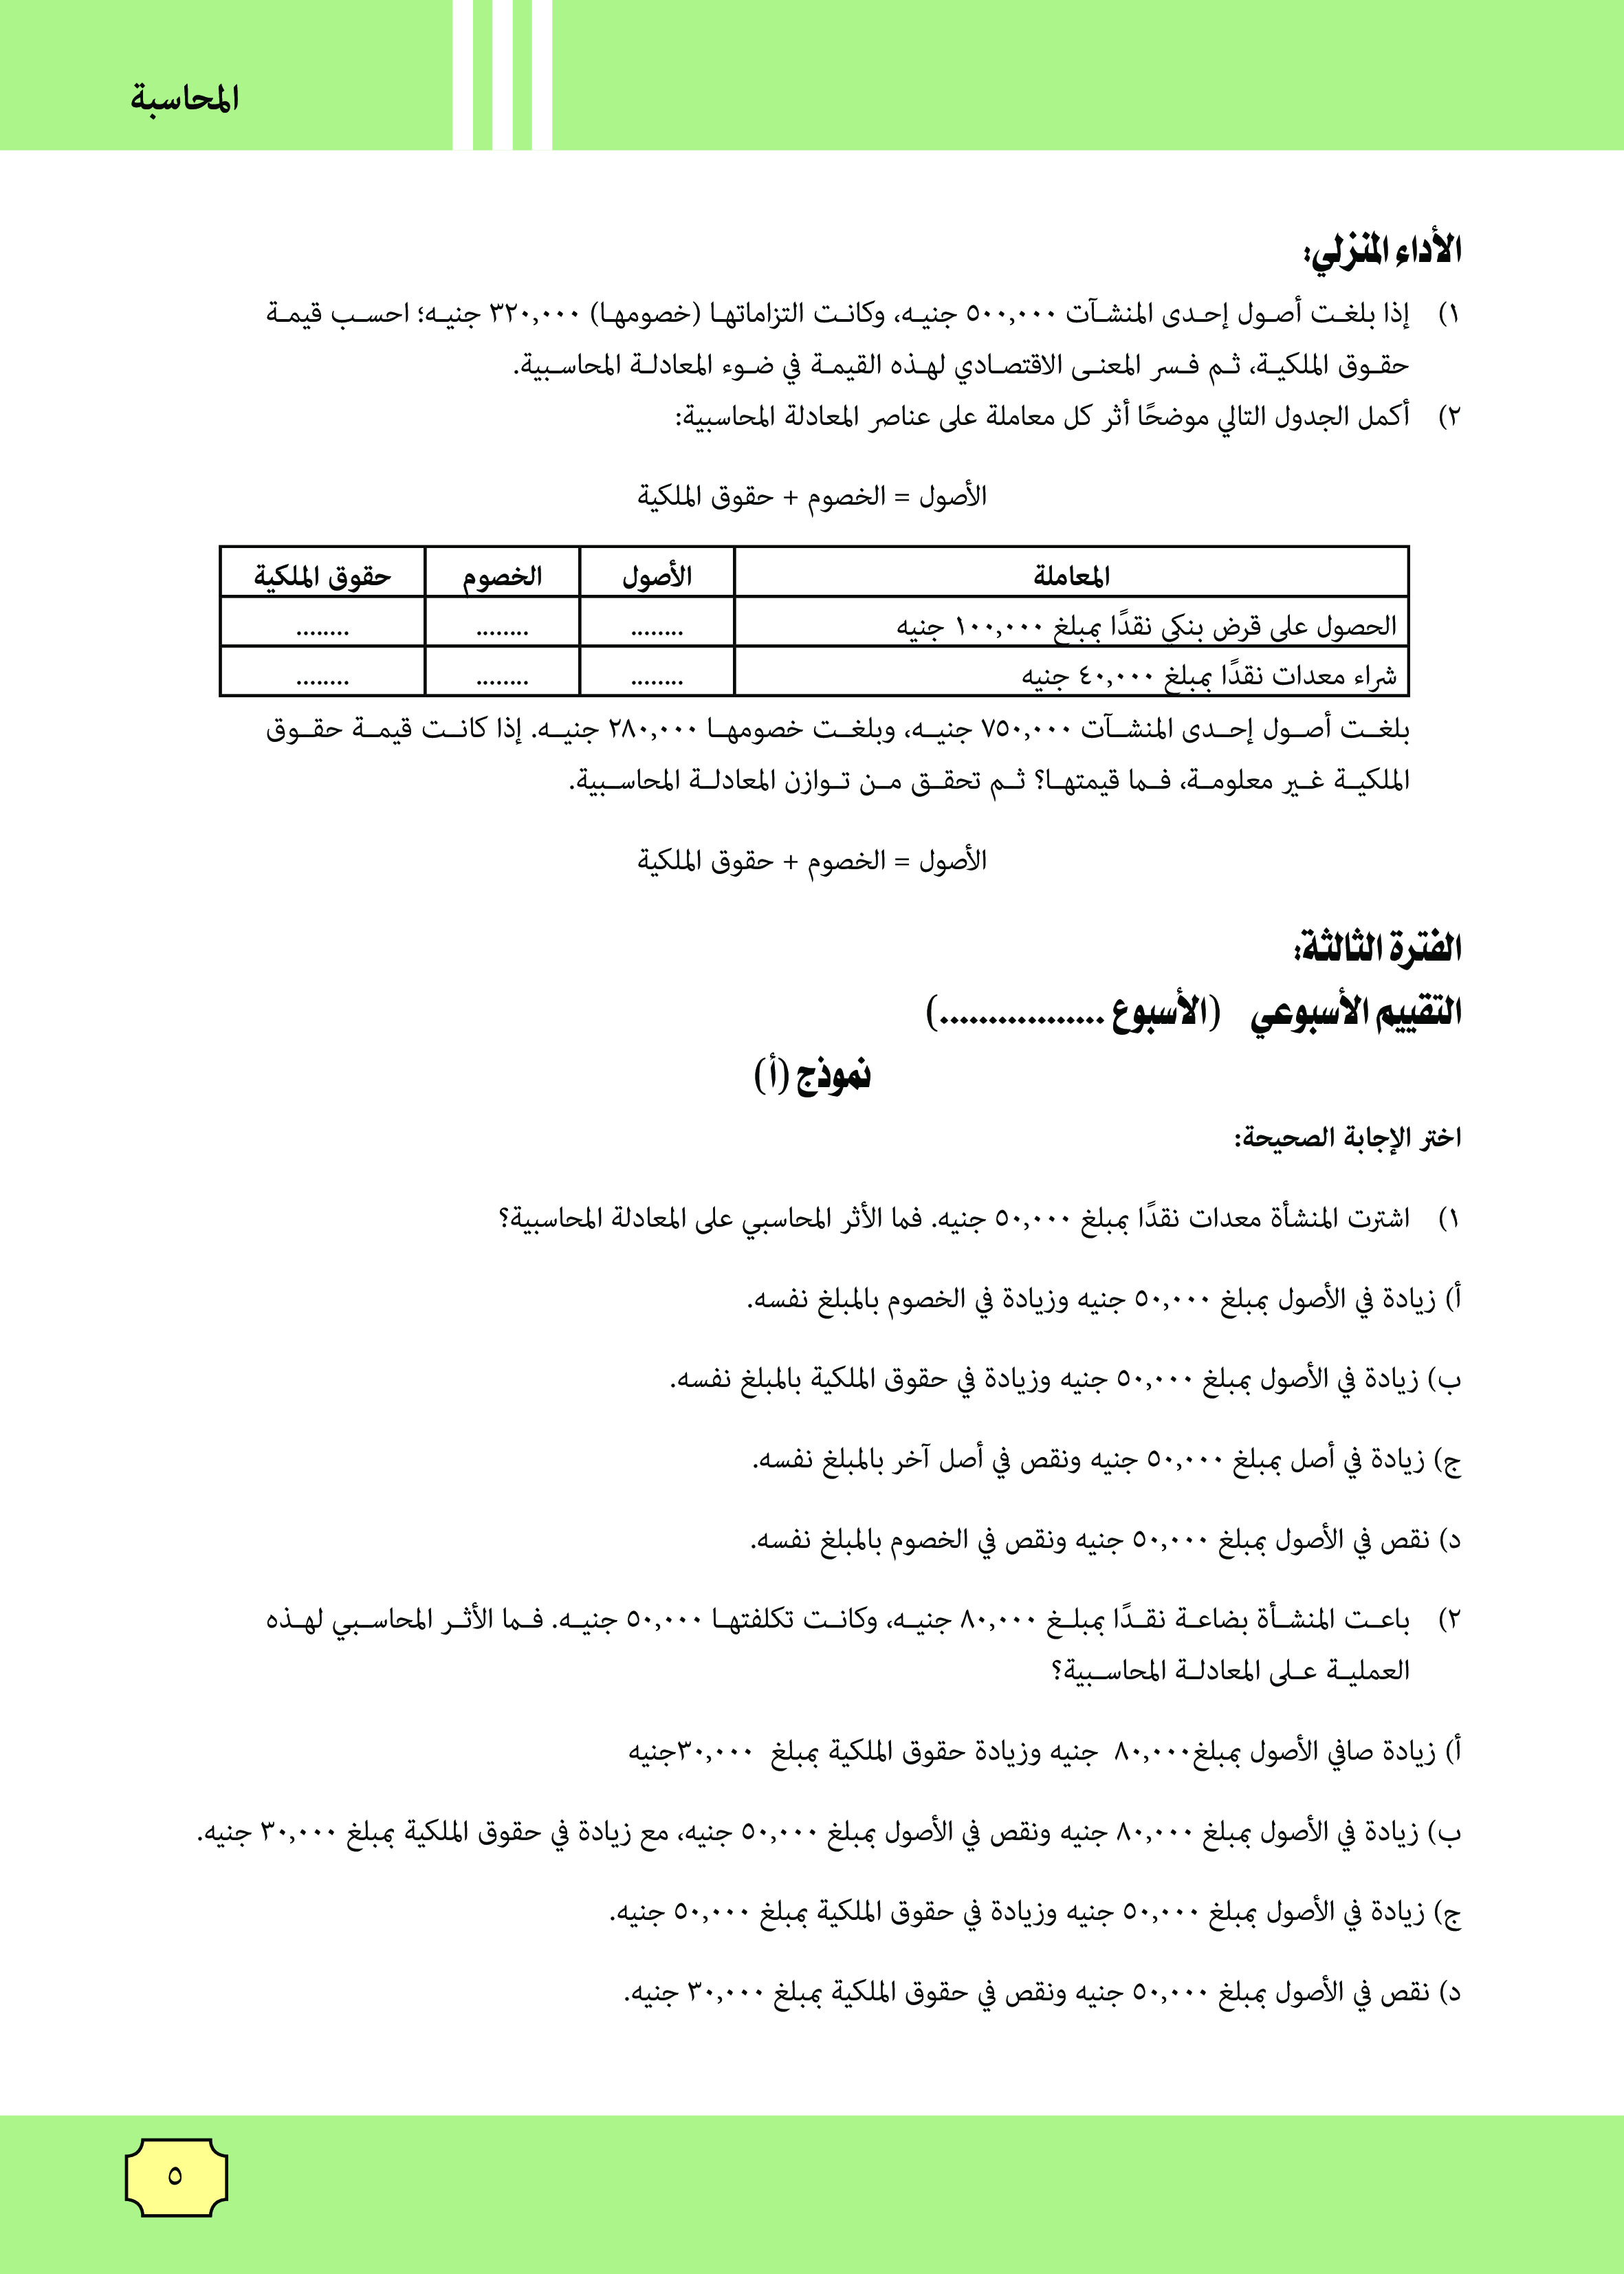
كما أن التقييمات الأسبوعية تأتي في أكثر من نموذج، وتضم اختيارًا من متعدد، ومسائل قصيرة، وأسئلة تفسير واستدلال، ومقارنات وجداول. وهذا التنوع يمنع الطالب من ربط كل مفهوم بشكل سؤال واحد، ويجعله أكثر استعدادًا للتعامل مع المعلومة عندما تتغير صياغتها.

ولأفضل استخدام للكتاب، من المفيد أن يدرس الطالب الموضوع أولًا من كتاب المحاسبة، ثم يؤدي المهمة الصفية، وبعدها يحاول الأداء المنزلي دون الرجوع إلى المثال. وفي نهاية الأسبوع يحل التقييم في زمن محدد، ثم يسجل سبب كل خطأ: هل أخطأ في تصنيف الحساب؟ أم في المدين والدائن؟ أم في الترحيل؟ أم في فهم أثر التسوية؟

وبهذه الطريقة يصبح كتاب الأداءات والتقييمات في المحاسبة للصف الثاني الثانوي البكالوريا المصرية 2027 أكثر من مجموعة تدريبات؛ فهو رحلة تبدأ بسؤال «ما المحاسبة؟» وتنتهي بسؤال أصعب: «هل تعبر القوائم المالية بصدق عن واقع المنشأة؟». وبين السؤالين يتعلم الطالب التسجيل والتصنيف والترحيل والمراجعة والتصحيح والتحليل، وهي اللغة الحقيقية التي يقوم عليها عالم الأعمال.
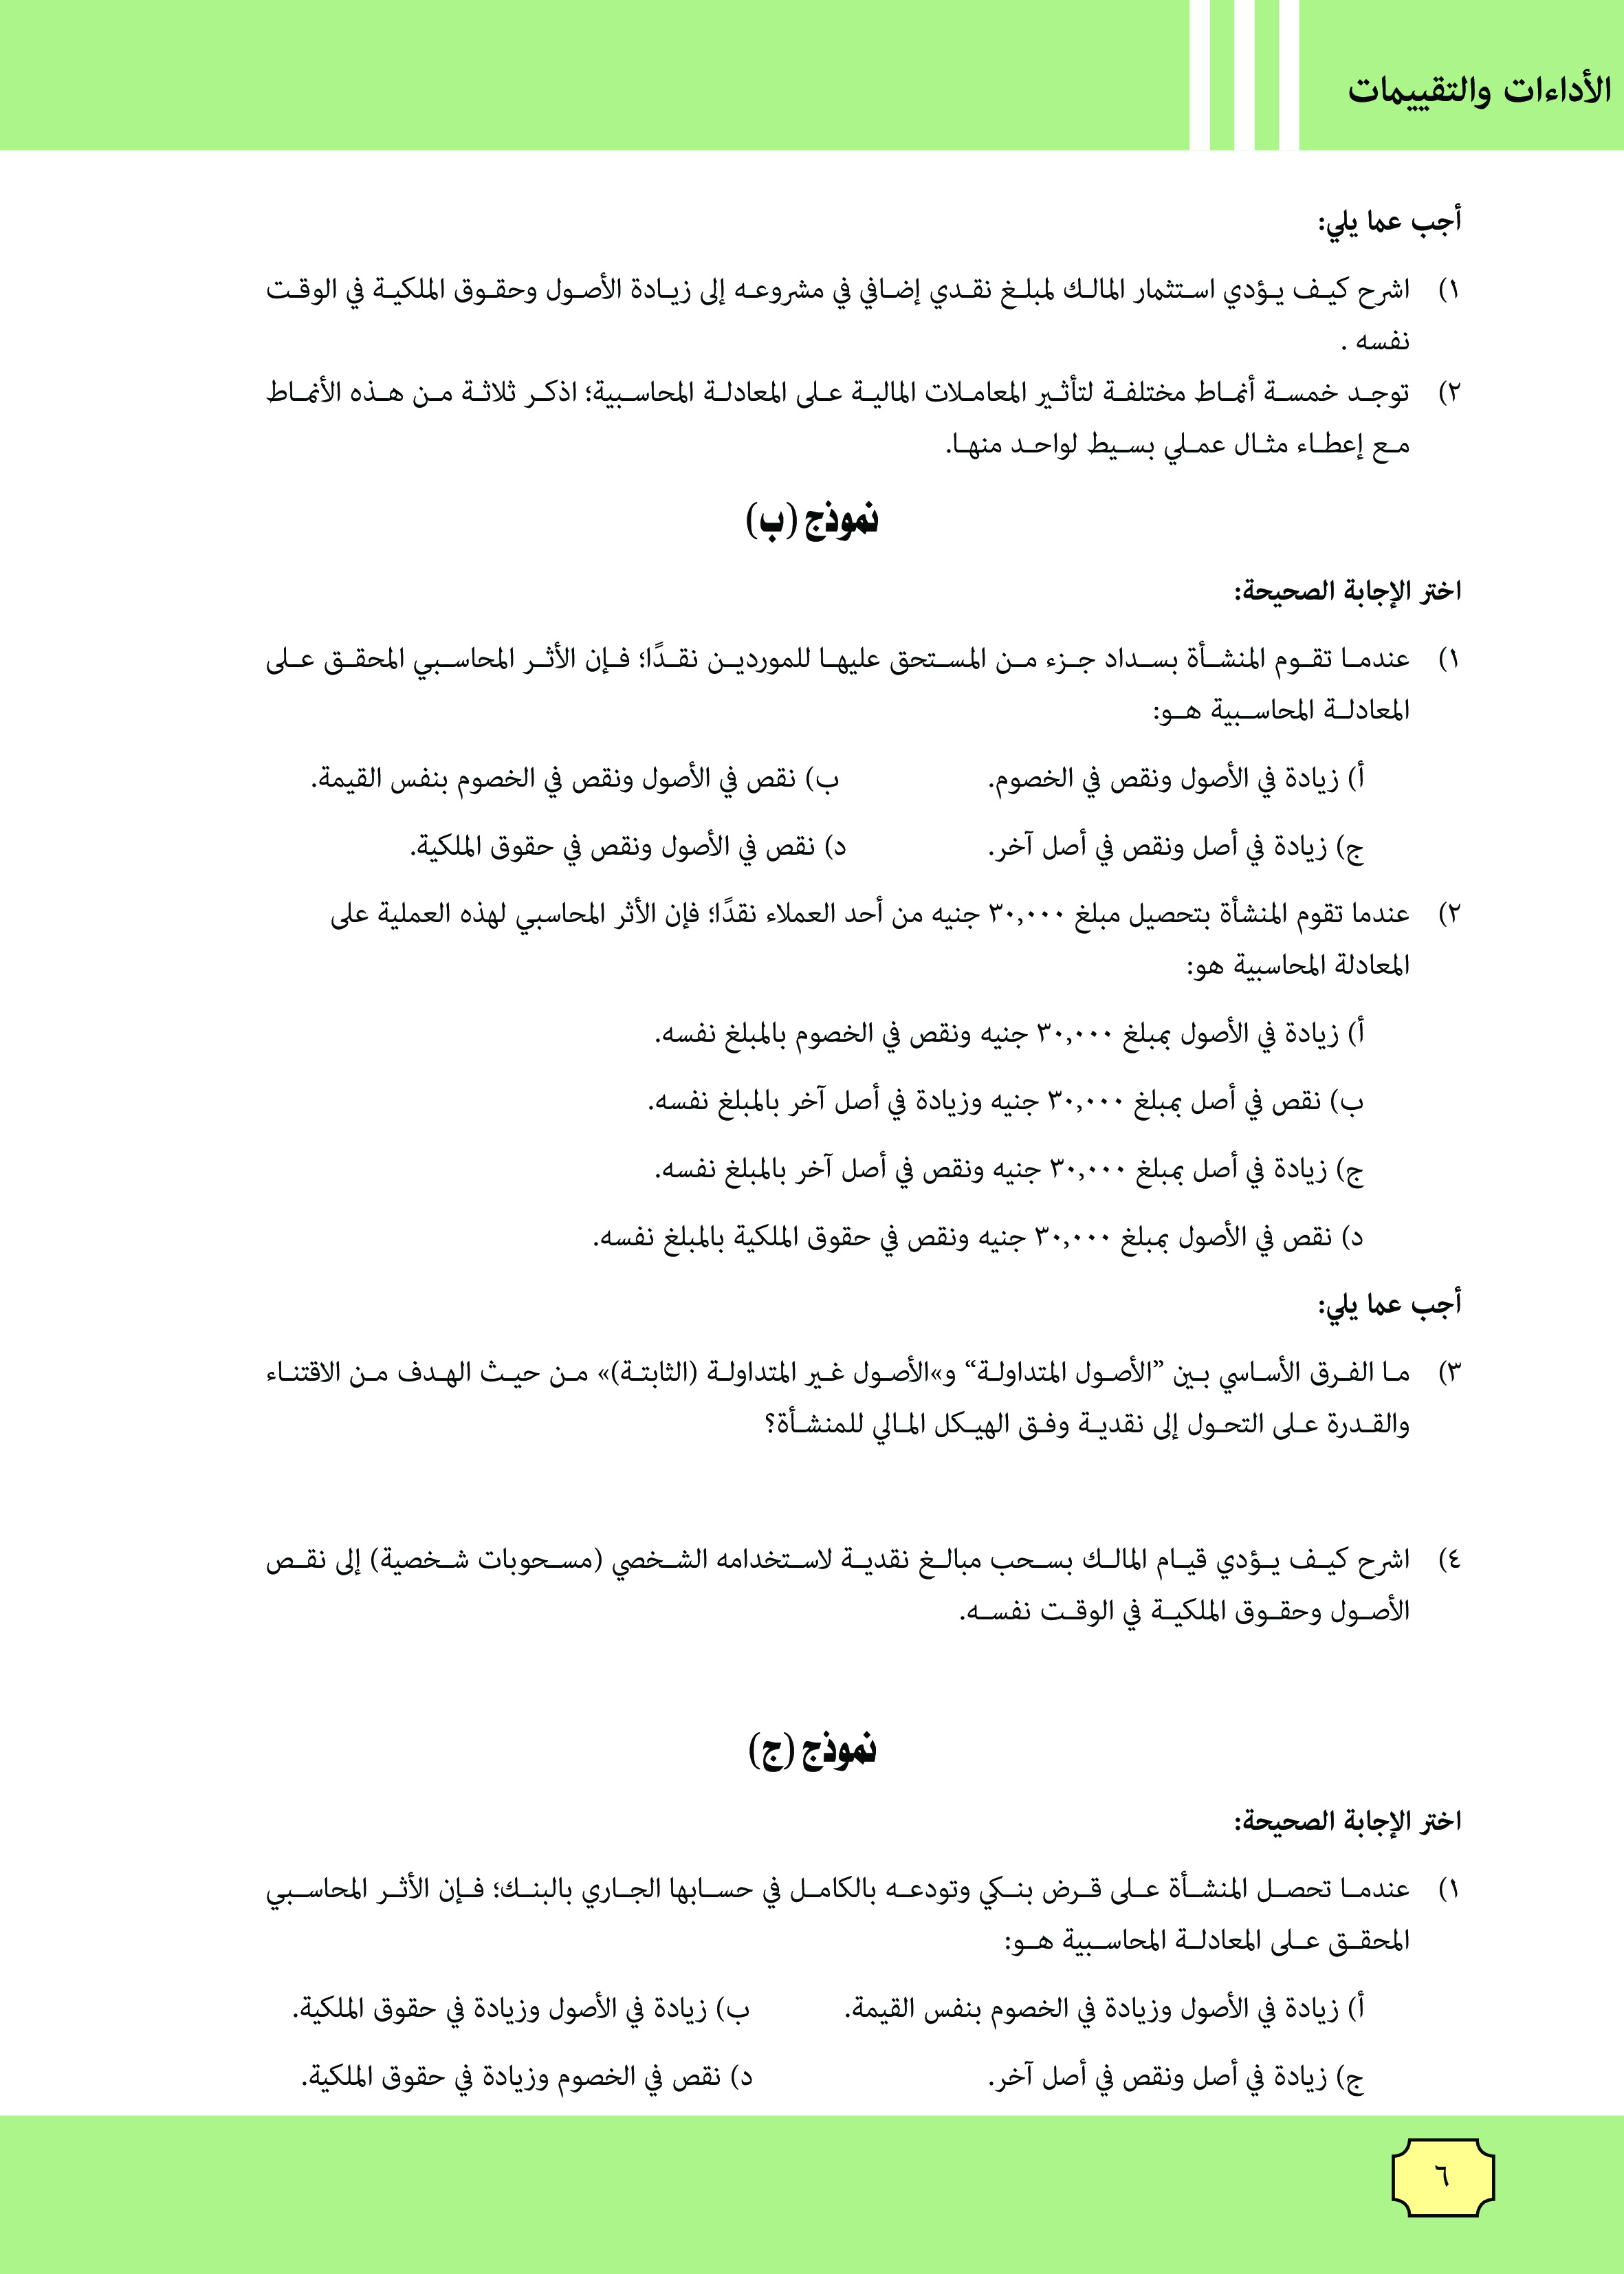
سكرين شوت من الملف

استعرض بعض الصفحات من الملف لمعرفة الجودة والمحتوى

شارك الملف

روابط المشاركة ونسخ الرابط

أبلغ عن المحتوى أخطاء في المحتوى أو طلب حذف

تجميعات ينتمي إليها هذا الملف

افتح التجميعة لمشاهدة باقي الملفات المرتبطة بنفس محتوى أو نوعية هذا الملف

كتب المحاسبة الرسمية للصف الثاني الثانوي البكالوريا المصرية 2027 PDF | الترمين والأداءات والتقييمات
تجميعة المحاسبة 3 ملفات الملف 3

كتب المحاسبة الرسمية للصف الثاني الثانوي البكالوريا المصرية 2027 PDF | الترمين والأداءات والتقييمات

23 سبتمبر 2026 221 تحميل

التعليقات والردود

لا توجد تعليقات منشورة بعد. كن أول من يكتب تعليقًا.

أضف تعليقًا

الأسئلة الشائعة

أسئلة مضافة من إدارة الموقع حول هذا المحتوى.

ما طبيعة كتاب الأداءات والتقييمات في المحاسبة للصف الثاني الثانوي البكالوريا المصرية؟
هو كتاب تطبيقي رسمي مصاحب لكتاب المحاسبة الأساسي، ويهدف إلى تحويل المفاهيم التي يدرسها الطالب إلى أداءات قابلة للملاحظة والقياس. لذلك يجمع بين الأنشطة الصفية والواجبات المنزلية والتقييمات الأسبوعية والأسئلة التحليلية، حتى يستطيع المعلم متابعة الفهم أولًا بأول ويستطيع الطالب معرفة ما إذا كان قادرًا على استخدام القاعدة المحاسبية في موقف جديد لا مجرد تذكرها.
كيف يختلف كتاب التقييمات عن كتاب المحاسبة الأساسي؟
كتاب المحاسبة الأساسي يقدم المفاهيم والقواعد والأمثلة ويشرح النظام المحاسبي خطوة بخطوة، بينما يأتي كتاب الأداءات ليختبر مدى قدرة الطالب على تطبيق هذه المعرفة وتحليل المواقف وتصحيح الأخطاء وتفسير النتائج. لذلك فالكتابان متكاملان؛ أحدهما يبني المعرفة والآخر يقيس مدى تحول هذه المعرفة إلى مهارة عملية.
ما الفكرة التي يبدأ بها الكتاب في الوحدة الأولى؟
يبدأ بفهم ماهية المحاسبة ودورها كنظام معلومات يخدم أطرافًا مختلفة مثل الإدارة والمستثمرين والبنوك والجهات الحكومية، ثم ينتقل إلى المعادلة المحاسبية ومبادئ القياس والتسجيل. والهدف هو أن يفهم الطالب لماذا تحتاج المنشأة إلى المحاسبة وما نوع المعلومات التي تقدمها قبل أن يتعلم كيفية تسجيلها في الدفاتر.
كيف يدرب الكتاب الطالب على فهم المعادلة المحاسبية بدل حفظها؟
يعرض معاملات واقعية مثل استثمار رأس المال أو الاقتراض أو شراء معدات أو سداد مصروف، ثم يطلب من الطالب تحديد أثر كل عملية على الأصول والخصوم وحقوق الملكية والتحقق من استمرار التوازن. وبذلك يرى أن المعادلة ليست صيغة ثابتة للحفظ، بل إطارًا يفسر الأثر الاقتصادي لكل معاملة.
ما أهمية دراسة المبادئ المحاسبية وأساس الاستحقاق في كتاب التقييمات؟
تساعد هذه الموضوعات الطالب على فهم أن جودة المحاسبة لا تعتمد فقط على صحة الجمع والطرح، بل على توقيت الاعتراف بالإيراد والمصروف وعلى استخدام قواعد تضمن عدالة القياس. ويظهر أثر ذلك بوضوح عند إعداد القوائم المالية، حيث يمكن لتسجيل الإيراد أو المصروف في الفترة الخطأ أن يعطي صورة غير حقيقية عن الربح والمركز المالي.
كيف يقدم الكتاب قاعدة القيد المزدوج ومنطق المدين والدائن؟
يعرض القيد المزدوج باعتباره انعكاسًا لطبيعة المعاملة الاقتصادية، بحيث يكون لكل عملية طرفان متأثران. ويتدرب الطالب على تصنيف الحسابات أولًا ثم تحديد أثر الزيادة أو النقص وفق طبيعة الحساب، ولذلك يتعلم أن المدين لا يعني دائمًا زيادة والدائن لا يعني دائمًا نقصان، بل يعتمد الأمر على نوع الحساب.
لماذا يستخدم الكتاب التفسير المدعوم بالأدلة JRE في المحاسبة؟
لأن المحاسبة ليست مجرد تسجيل رقمي، بل تحتاج إلى حكم يمكن تبريره. وفي أسئلة JRE يحدد الطالب القرار أو المعالجة المحاسبية ثم يذكر السبب والدليل الذي يدعمها، وهو ما يدربه على بناء إجابة منطقية ويجعله قادرًا على تفسير لماذا اختار قيدًا أو تصنيفًا معينًا بدل الاكتفاء بالنتيجة.
ما الفائدة من دراسة دفاتر اليومية المساعدة في الوحدة الثالثة؟
توضح هذه الدفاتر كيف تنظم المنشآت الكبيرة أو المتوسطة عددًا كبيرًا من المعاملات المتشابهة وتوزع العمل والرقابة. ويتعلم الطالب أن المبيعات الآجلة للبضاعة لها دفتر، والمشتريات الآجلة لها دفتر آخر، بينما العمليات النقدية والأصول الثابتة قد تحتاج إلى معالجة مختلفة، وهو ما يقلل التشتت ويساعد على الرقابة والترحيل المنظم.
كيف يميز الطالب بين بيع البضاعة وبيع الأصل الثابت عند اختيار دفتر القيد؟
يعتمد التمييز على طبيعة العنصر والغرض من اقتنائه؛ فالبضاعة تُشترى بغرض إعادة البيع ضمن النشاط العادي، ولذلك تسجل مبيعاتها أو مشترياتها الآجلة في اليوميات المساعدة المختصة، أما الأصل الثابت مثل السيارة أو الأثاث المستخدم في النشاط فليس بضاعة للتجارة، ولذلك لا يعامل بالطريقة نفسها حتى لو تمت عملية بيعه أو شرائه بالأجل.
ما الذي يتعلمه الطالب من ميزان المراجعة وتصحيح الأخطاء؟
يتعلم إعداد ميزان المراجعة وفهم الهدف منه، ثم يميز بين أخطاء تؤدي إلى عدم توازنه وأخطاء تبقى مستترة رغم تساوي الطرفين. كما يتدرب على البحث المنهجي عن مصدر الفرق، واستخدام الحساب المعلق بصورة مؤقتة عند الحاجة، ثم إعداد قيود التصحيح والوصول إلى ميزان مراجعة معدل بعد معالجة الأخطاء.
هل يعني توازن ميزان المراجعة أن السجلات المحاسبية خالية من الأخطاء؟
لا، فالتوازن يؤكد أساسًا تساوي الأرصدة المدينة والدائنة من الناحية الحسابية، لكنه لا يكشف كل الأخطاء. فقد تُهمل عملية كاملة، أو تسجل في حساب خاطئ مع صحة المبلغ والطرف، أو تستخدم تقديرات غير مناسبة للإهلاك أو المخزون، ومع ذلك يظل الميزان متوازنًا. لذلك يميز الكتاب بين التوازن الحسابي والمصداقية أو التمثيل الصادق.
ما وظيفة الحساب المعلق في تصحيح الأخطاء؟
الحساب المعلق يستخدم بصورة مؤقتة عندما يكون هناك فرق في ميزان المراجعة ولم يُكتشف مصدره بعد، فيسمح بتحقيق التوازن المؤقت حتى تستمر عملية الفحص. وعندما تُكتشف الأخطاء المسببة للفرق وتُجرى قيود التصحيح، يجب أن يصل رصيد الحساب المعلق إلى الصفر، لكنه لا يستخدم لمعالجة الأخطاء التي لا تؤثر أصلًا في توازن الميزان.
كيف يوضح الكتاب الفرق بين الخطأ الحسابي وخطأ التقدير المحاسبي؟
الخطأ الحسابي قد يظهر مباشرة في ميزان المراجعة، مثل ترحيل مبلغ إلى الجانب الخطأ أو إثبات طرف واحد فقط، أما خطأ التقدير فقد يترك الميزان متوازنًا لكنه يشوه القوائم المالية، مثل احتساب إهلاك أقل من المناسب أو المبالغة في المخزون. وهذا الفرق يوضح لماذا لا تكفي المطابقة العددية وحدها للحكم على جودة المعلومات المحاسبية.
ما الذي يتعلمه الطالب في وحدة القوائم المالية للمنشأة الفردية؟
يتعلم إعداد حساب المتاجرة لتحديد مجمل الربح أو الخسارة، ثم حساب الأرباح والخسائر لاستخراج صافي نتيجة النشاط، وبعد ذلك يتعامل مع قائمة المركز المالي وتصنيف الأصول والالتزامات وحقوق الملكية. كما يطبق التسويات الضرورية حتى تعبر القوائم عن الفترة المالية بصورة أكثر عدالة ودقة.
ما الفرق بين مجمل الربح وصافي الربح كما يعرضه الكتاب؟
مجمل الربح يقيس نتيجة النشاط التجاري المباشر بعد مقارنة صافي المبيعات بتكلفة البضاعة المباعة، بينما صافي الربح يأتي بعد تحميل مجمل الربح بالمصروفات البيعية والإدارية والعمومية وإضافة الإيرادات الأخرى. ولهذا قد تحقق منشأة مجمل ربح مرتفعًا ثم تنتهي بصافي ربح منخفض أو خسارة إذا كانت مصروفاتها التشغيلية مرتفعة.
لماذا لا يعني تحقيق صافي ربح مرتفع أن المنشأة تمتلك سيولة نقدية كافية؟
الربح يقاس وفق قواعد الاستحقاق ويشمل إيرادات ومصروفات لا تتطابق دائمًا مع حركة النقد الفعلية. فقد تكون هناك مبيعات آجلة لم تُحصّل بعد، أو التزامات قصيرة الأجل تحتاج إلى سداد، ولذلك يمكن أن تبدو المنشأة رابحة في قائمة الدخل بينما تواجه ضغطًا نقديًا فعليًا. وهذا يوضح الفرق بين الربحية والسيولة.
ما أهمية التسويات الجردية قبل إعداد القوائم المالية؟
التسويات تضمن تحميل الفترة بما يخصها من إيرادات ومصروفات وإظهار الأصول والالتزامات بقيم أكثر واقعية. وتشمل موضوعات مثل الإهلاك والمصروفات والإيرادات المقدمة أو المستحقة ومخصص الديون المشكوك فيها وتقييم المخزون، وعدم إجرائها قد يؤدي إلى تضخيم الربح أو الأصول أو إظهار نتيجة لا تعبر عن حقيقة نشاط المنشأة.
كيف يؤثر الإهلاك ومخصص الديون والمخزون في مصداقية القوائم؟
إذا كان الإهلاك أقل من الواجب فقد تظهر الأصول والأرباح بأعلى من حقيقتها، وإذا لم يُكوّن مخصص مناسب للديون قد يظهر حساب المدينين بقيمة مبالغ فيها، كما أن المبالغة في مخزون آخر المدة تخفض تكلفة البضاعة المباعة وتضخم مجمل الربح. ولهذا يستخدم الكتاب هذه الأمثلة لتوضيح أن الحكم والتقدير المحاسبي يؤثران مباشرة في صدق التقارير.
كيف يستفيد الطالب من التقييمات الأسبوعية الموجودة في الكتاب؟
تسمح له بقياس مستواه على فترات قصيرة بدل انتظار الامتحان النهائي، كما تعيد تقديم المفاهيم في صور مختلفة من الاختيار والمسائل والمقارنة والتفسير. وبعد كل تقييم يستطيع الطالب تحديد نوع الخطأ والعودة إلى الجزء المرتبط به في كتاب الطالب، فيتحول التقييم من مجرد درجة إلى أداة لتحسين الفهم.
ما أفضل طريقة لاستخدام كتاب الأداءات والتقييمات طوال الترم؟
الأفضل أن يذاكر الطالب الدرس أولًا من كتاب المحاسبة الأساسي، ثم يحل الأداء الصفي المرتبط به، وبعدها ينفذ المهمة المنزلية بصورة مستقلة. وفي نهاية الأسبوع يتعامل مع التقييم الأسبوعي كاختبار قصير، ثم يسجل أسباب أخطائه ويعيد التدريب على النقاط الضعيفة حتى لا تتراكم المشكلات قبل امتحانات الشهر.