
تفاصيل الملف والمحتوى التعليمي
نبذة مختصرة عن محتوى الملف وأهميته للطالب.
المال حاضر في تفاصيل الحياة قبل أن يدخل كتاب الاقتصاد؛ في الاختيار بين حاجة ورغبة، وفي قرار الادخار، وفي عقد قد يوقعه الإنسان، وفي مشروع يفكر في تأسيسه، وفي سهم يسمع عنه، وحتى في تطبيق ذكي يقترح عليه كيف ينفق أو يستثمر. ومن هنا تأتي أهمية كتاب الثقافة المالية للصف الثاني الثانوي بنظام البكالوريا المصرية 2027؛ فهو لا يتعامل مع المال بوصفه أرقامًا فقط، بل بوصفه قرارات تصنع جانبًا من مستقبل الإنسان.
وتعد الثقافة المالية مادة مقررة لطلاب الصف الثاني بالبكالوريا المصرية في جميع المسارات، لكنها لا تضاف إلى المجموع. ومع ذلك فإن طبيعة موضوعاتها تجعل فائدتها تتجاوز فكرة الدرجة نفسها؛ لأنها تمس مواقف سيواجهها الطالب في حياته الجامعية والمهنية والشخصية، من إدارة المصروف إلى فهم العقود والاستثمار وريادة الأعمال.
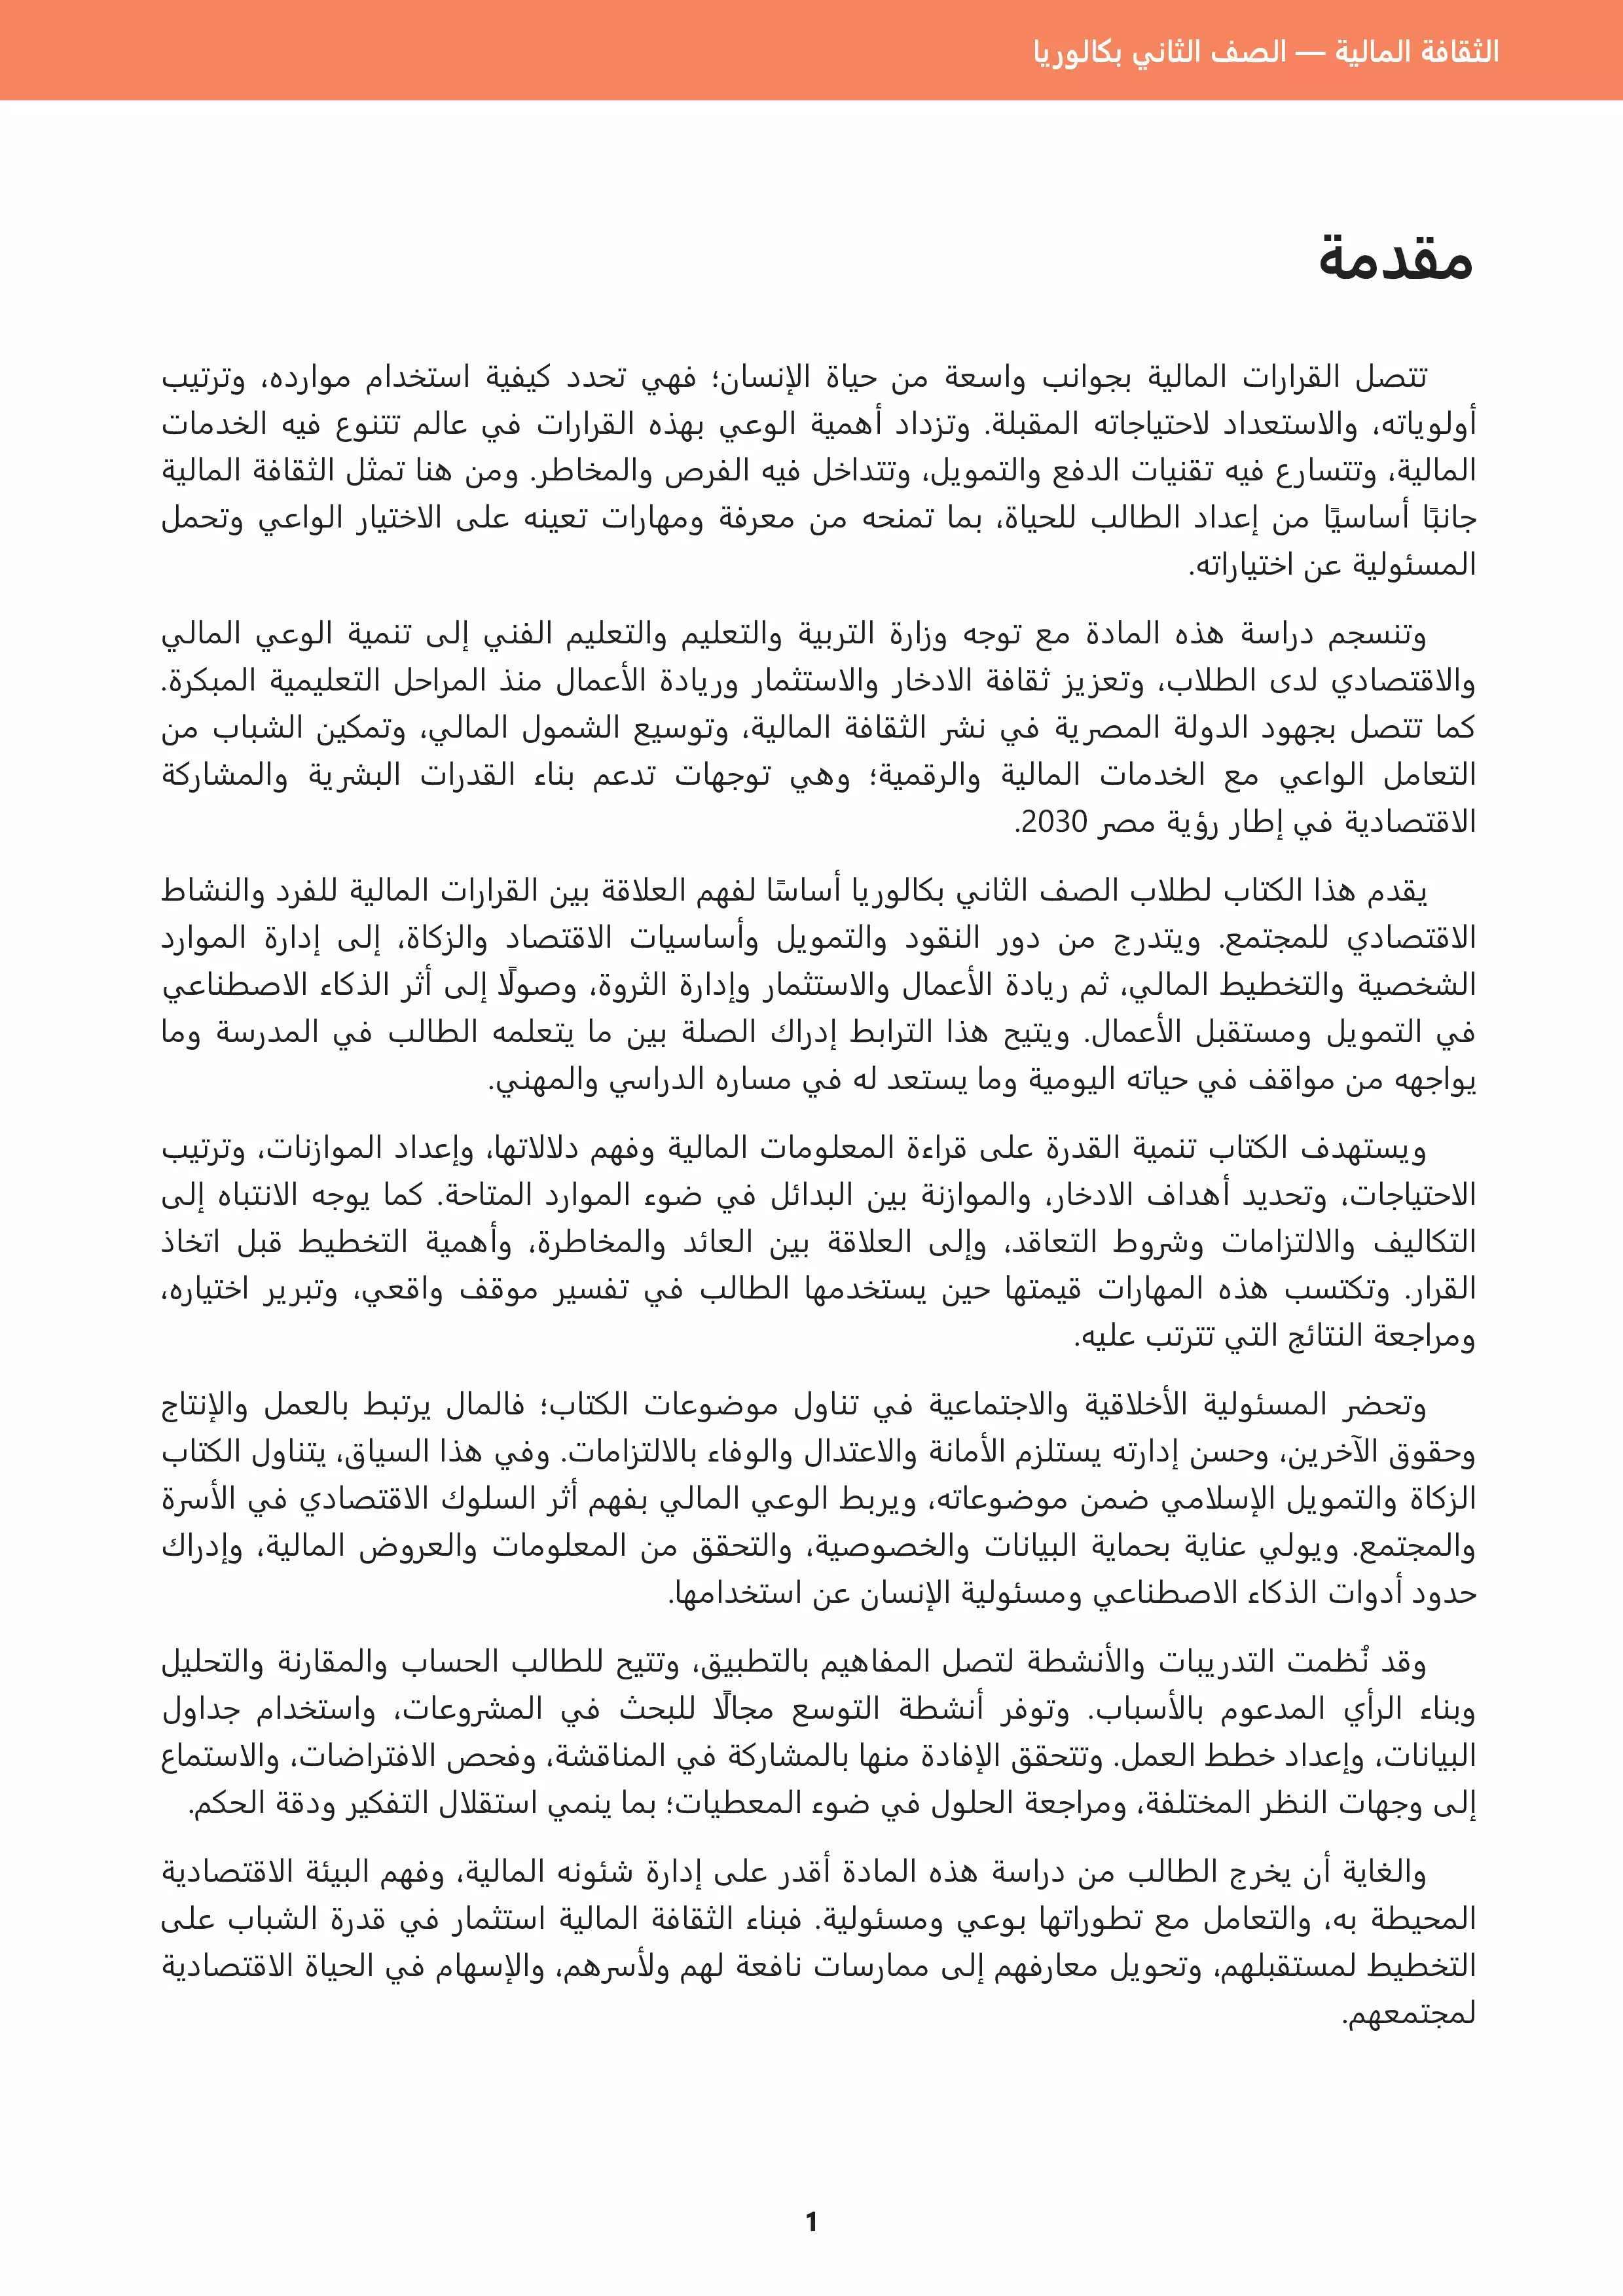
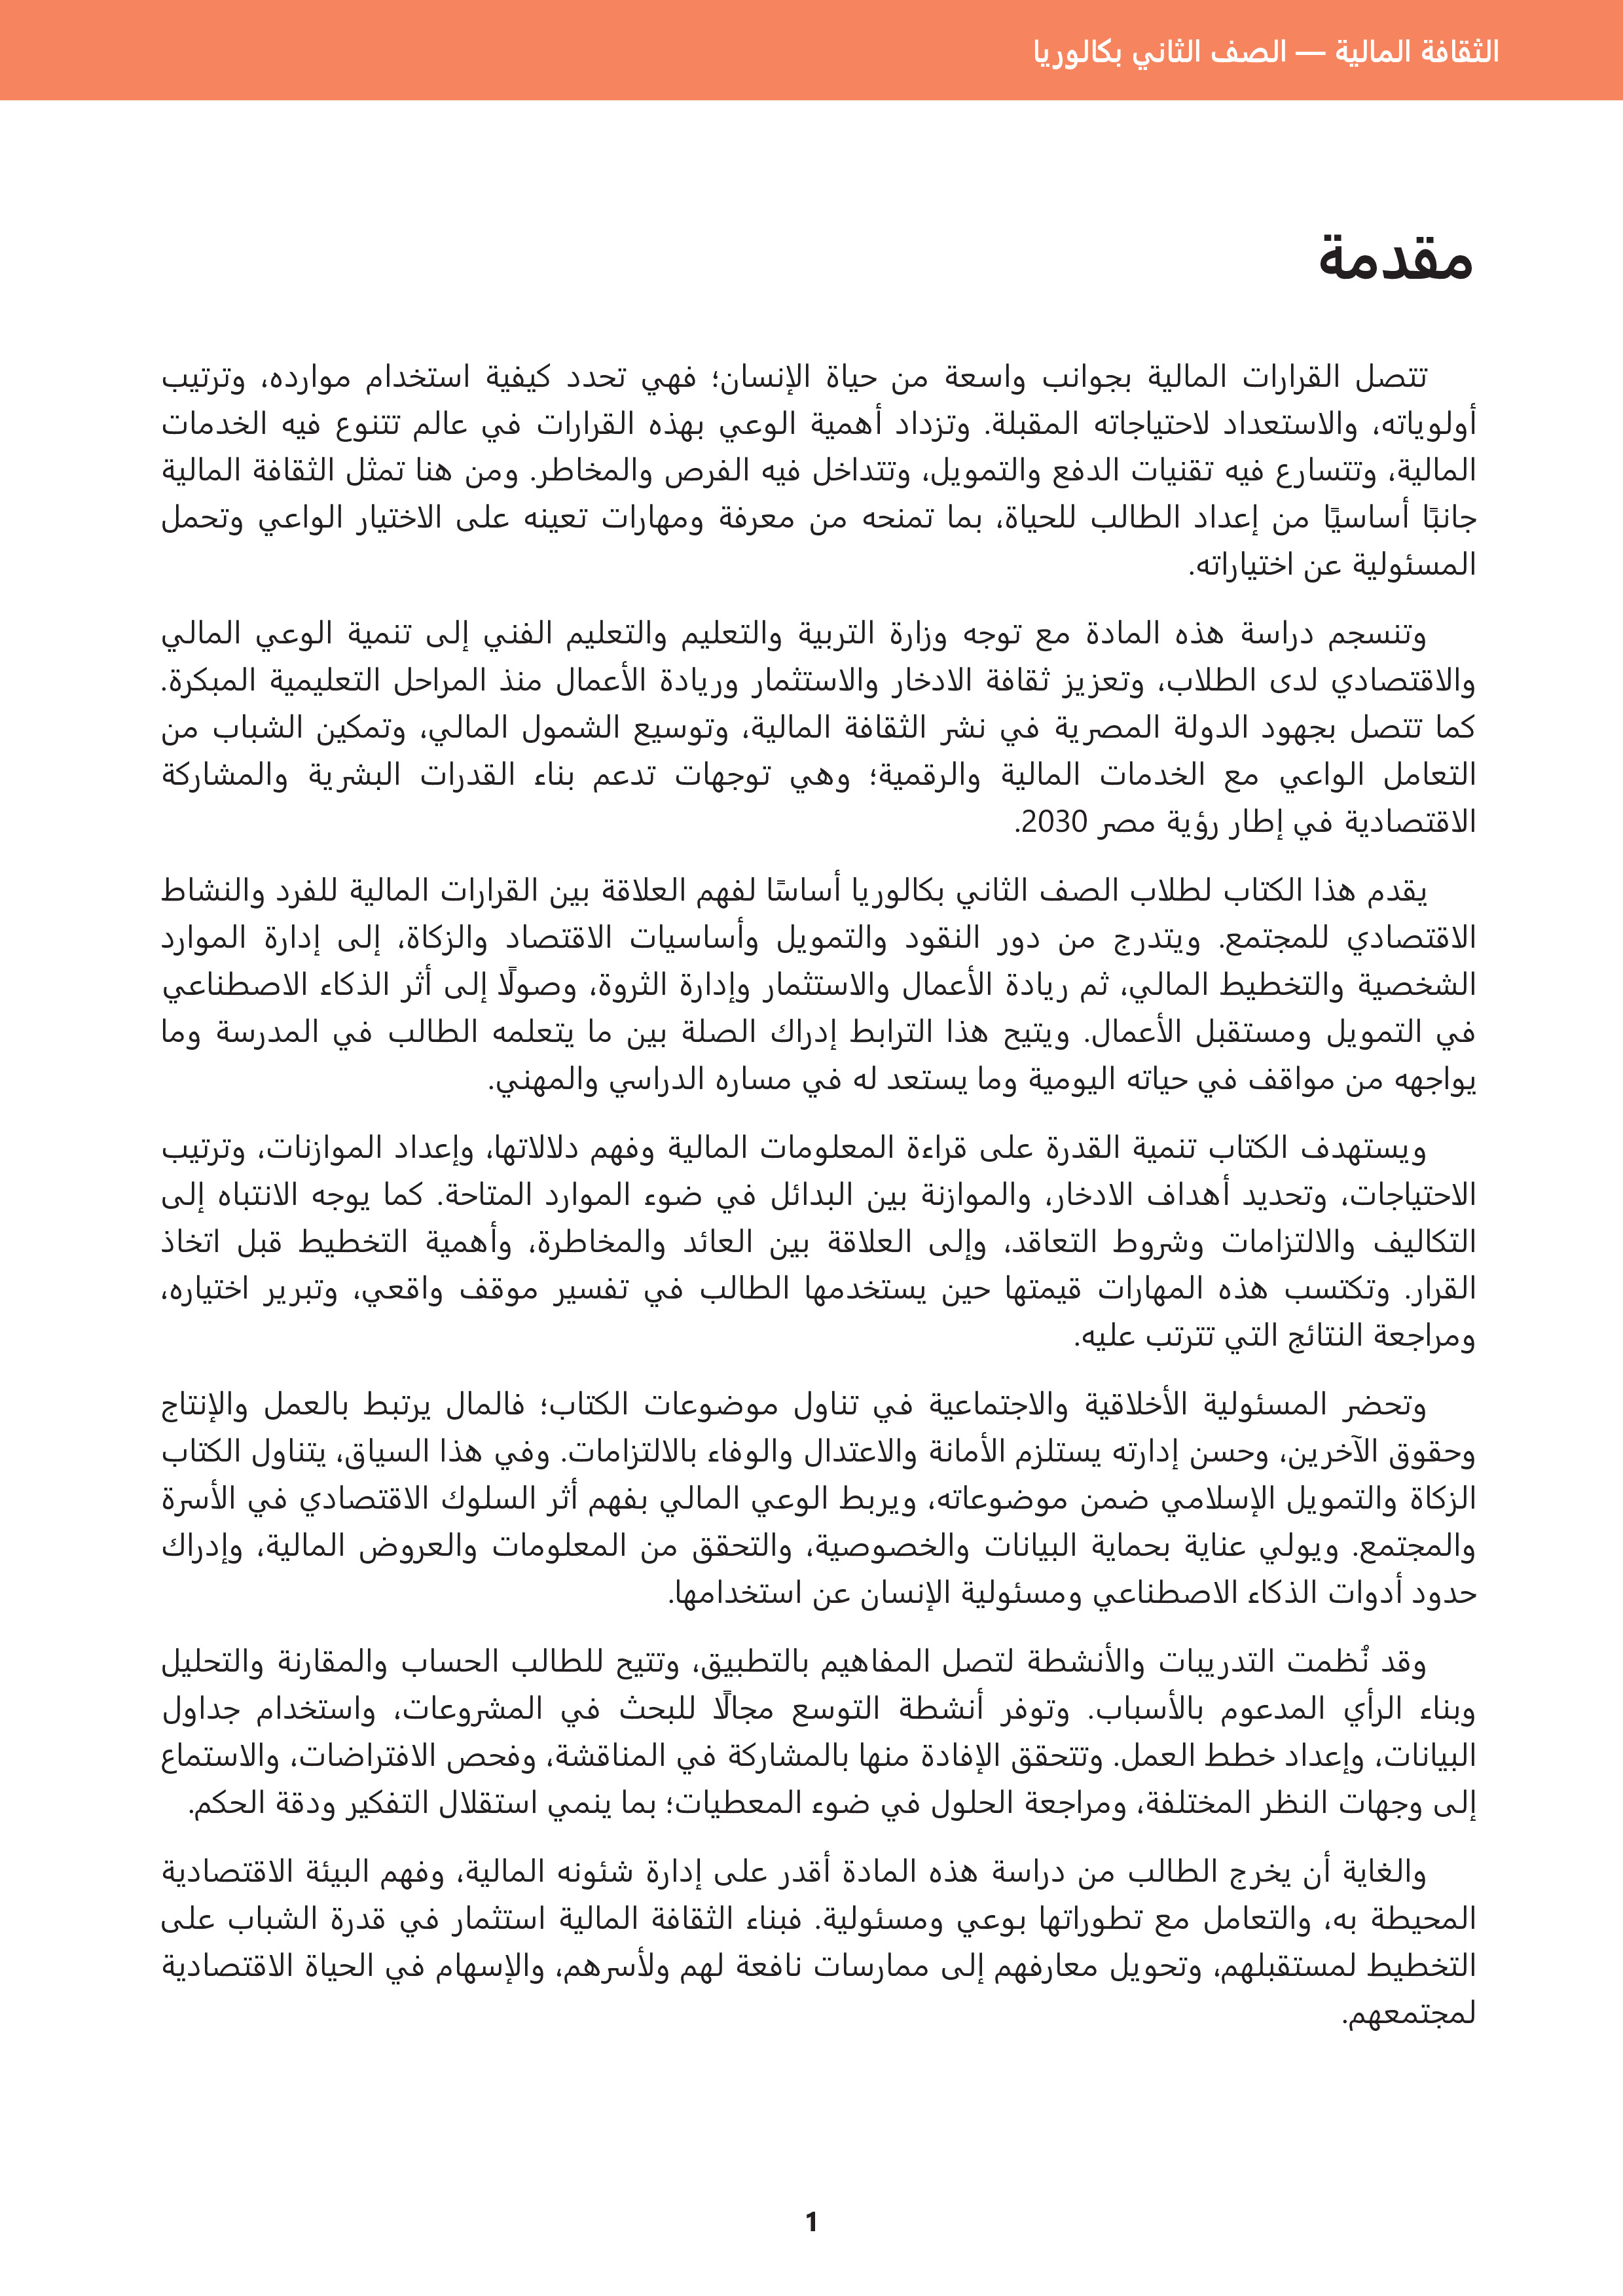
وتوضح مقدمة الكتاب أن الهدف هو بناء وعي مالي واقتصادي يبدأ مبكرًا، بحيث يستطيع الطالب قراءة المعلومات المالية وفهم دلالاتها، وإعداد الموازنات، وترتيب الاحتياجات، وتحديد أهداف الادخار، والموازنة بين البدائل في ضوء الموارد المتاحة، وفهم العلاقة بين العائد والمخاطرة قبل اتخاذ القرار.
ولا يفصل الكتاب الثقافة المالية عن المسؤولية الأخلاقية والاجتماعية؛ فالمال يرتبط بالعمل والإنتاج وحقوق الآخرين والالتزام بالعقود والأمانة والاعتدال. ولهذا تظهر الزكاة والتمويل الإسلامي ضمن موضوعاته، وقد أشارت النسخة نفسها إلى مراجعة مادة الزكاة والتمويل الإسلامي واعتمادها من الأزهر الشريف.
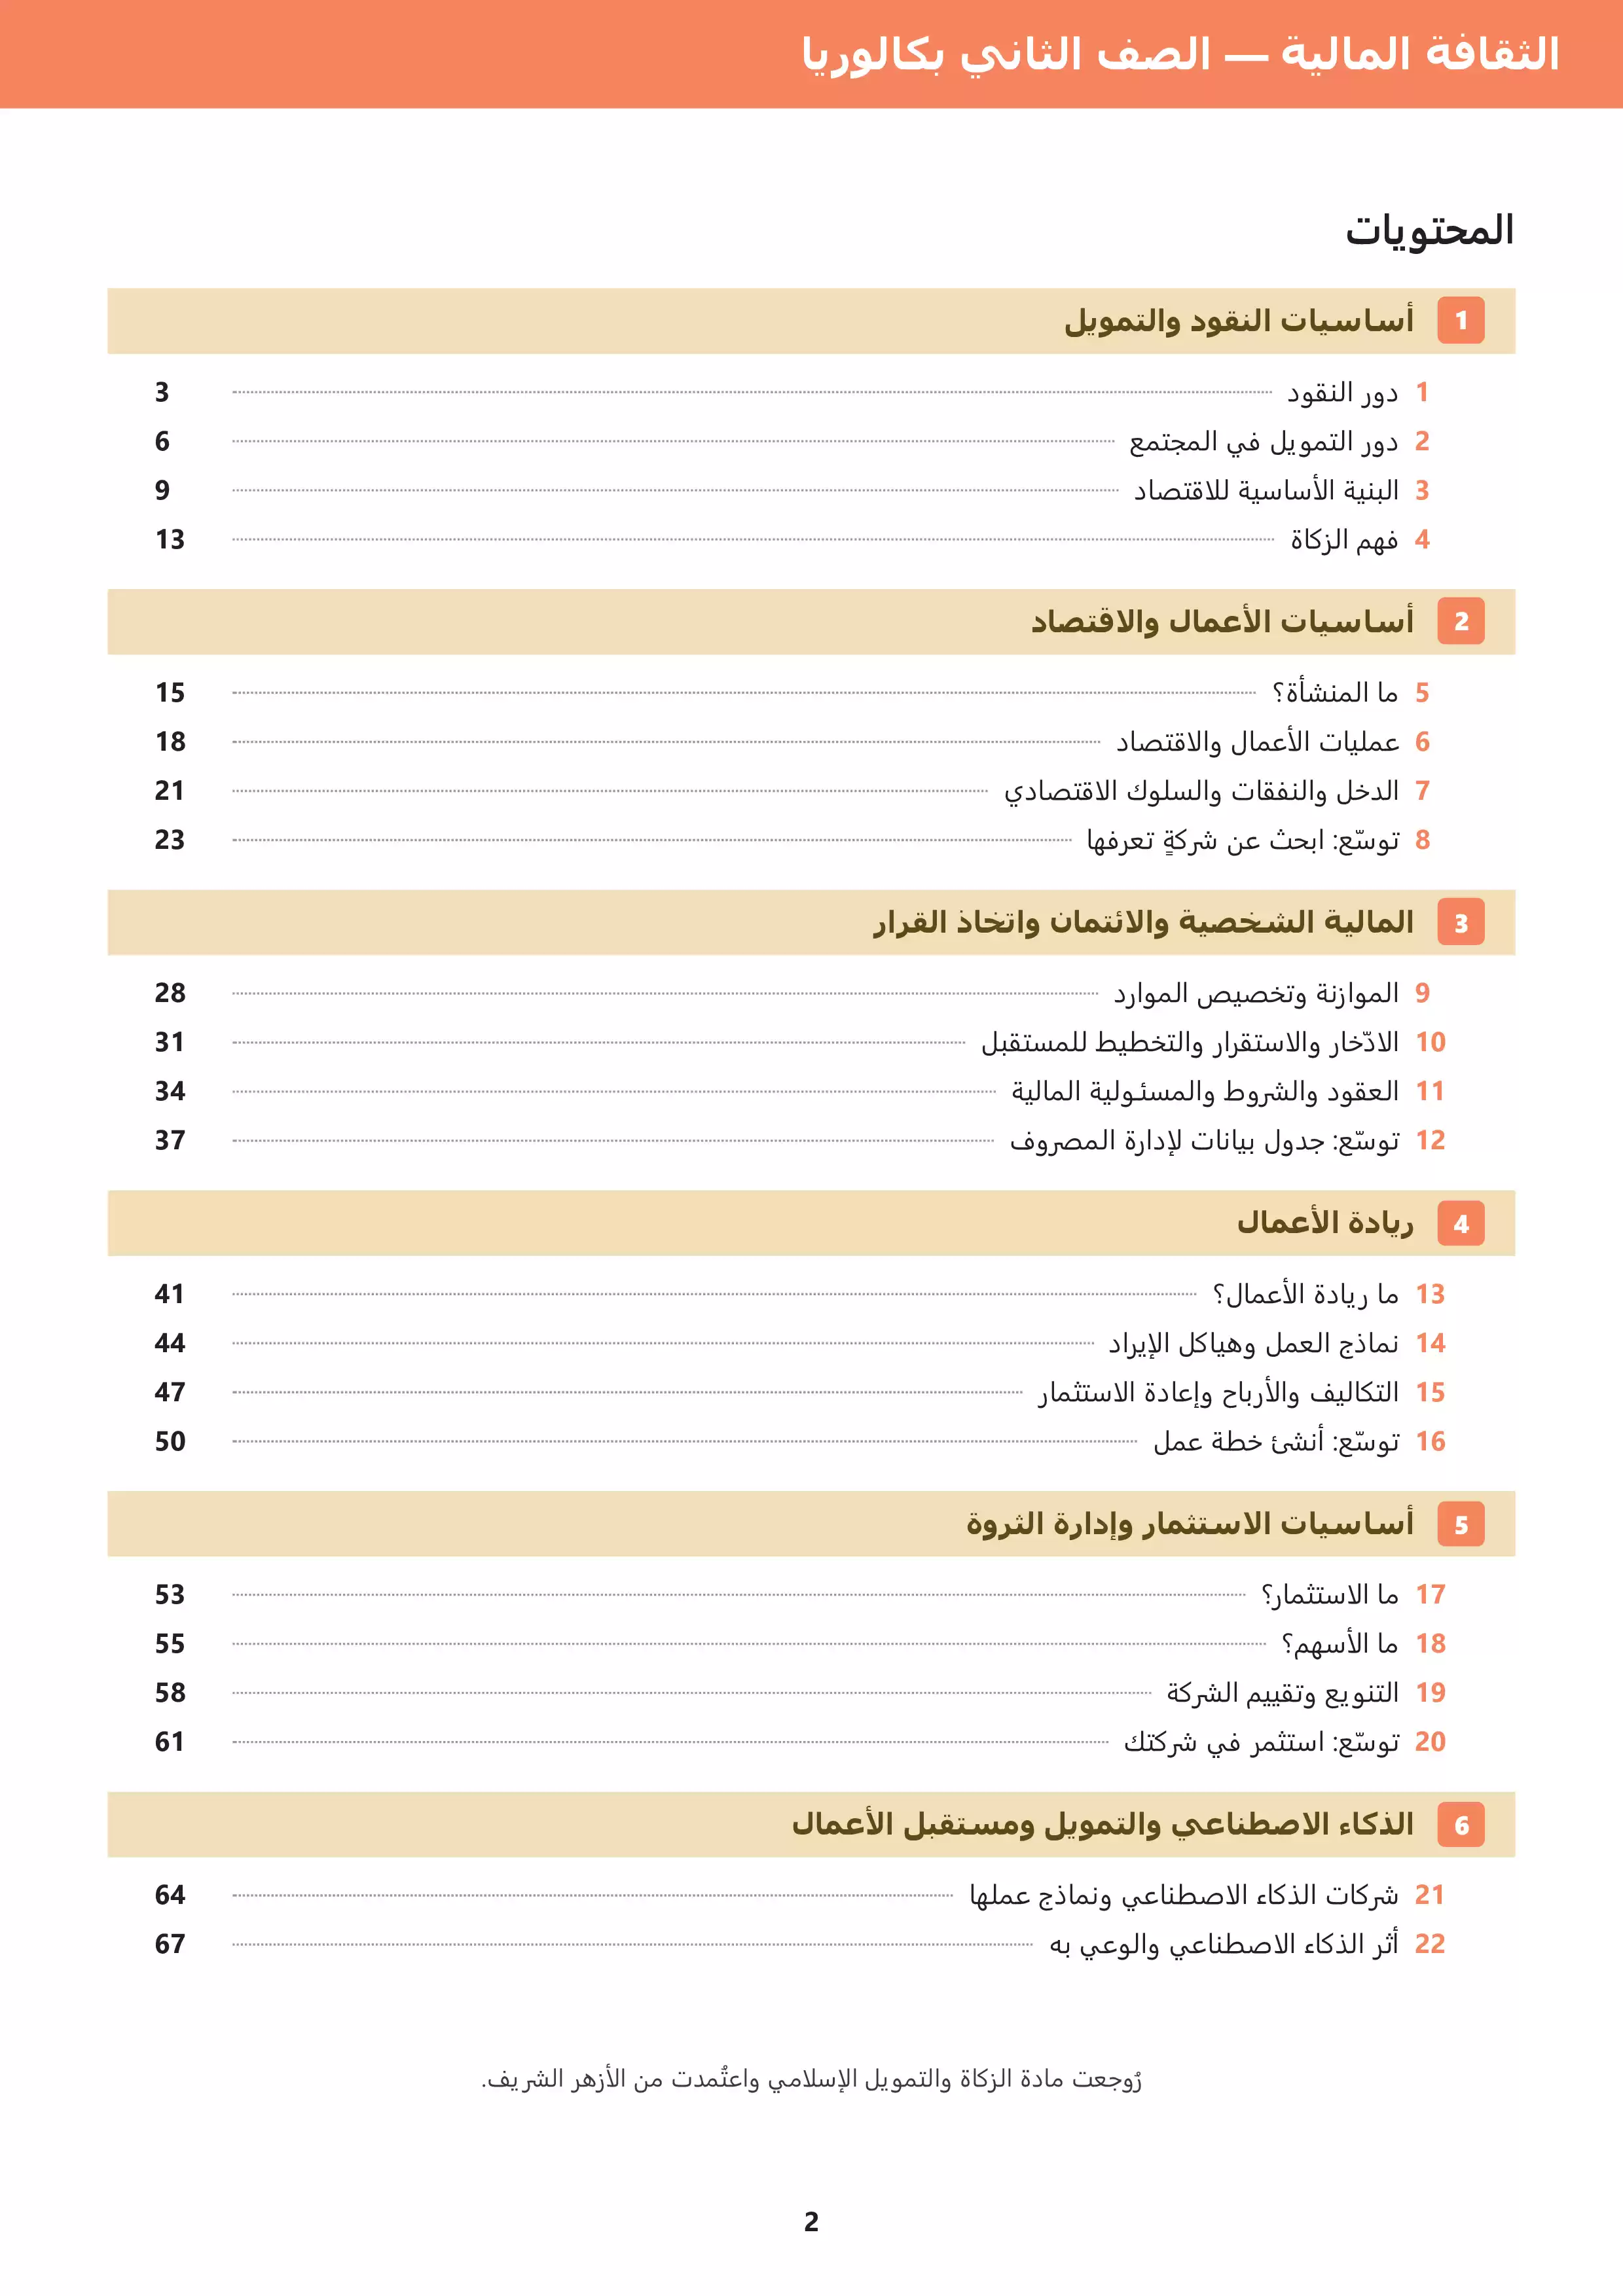
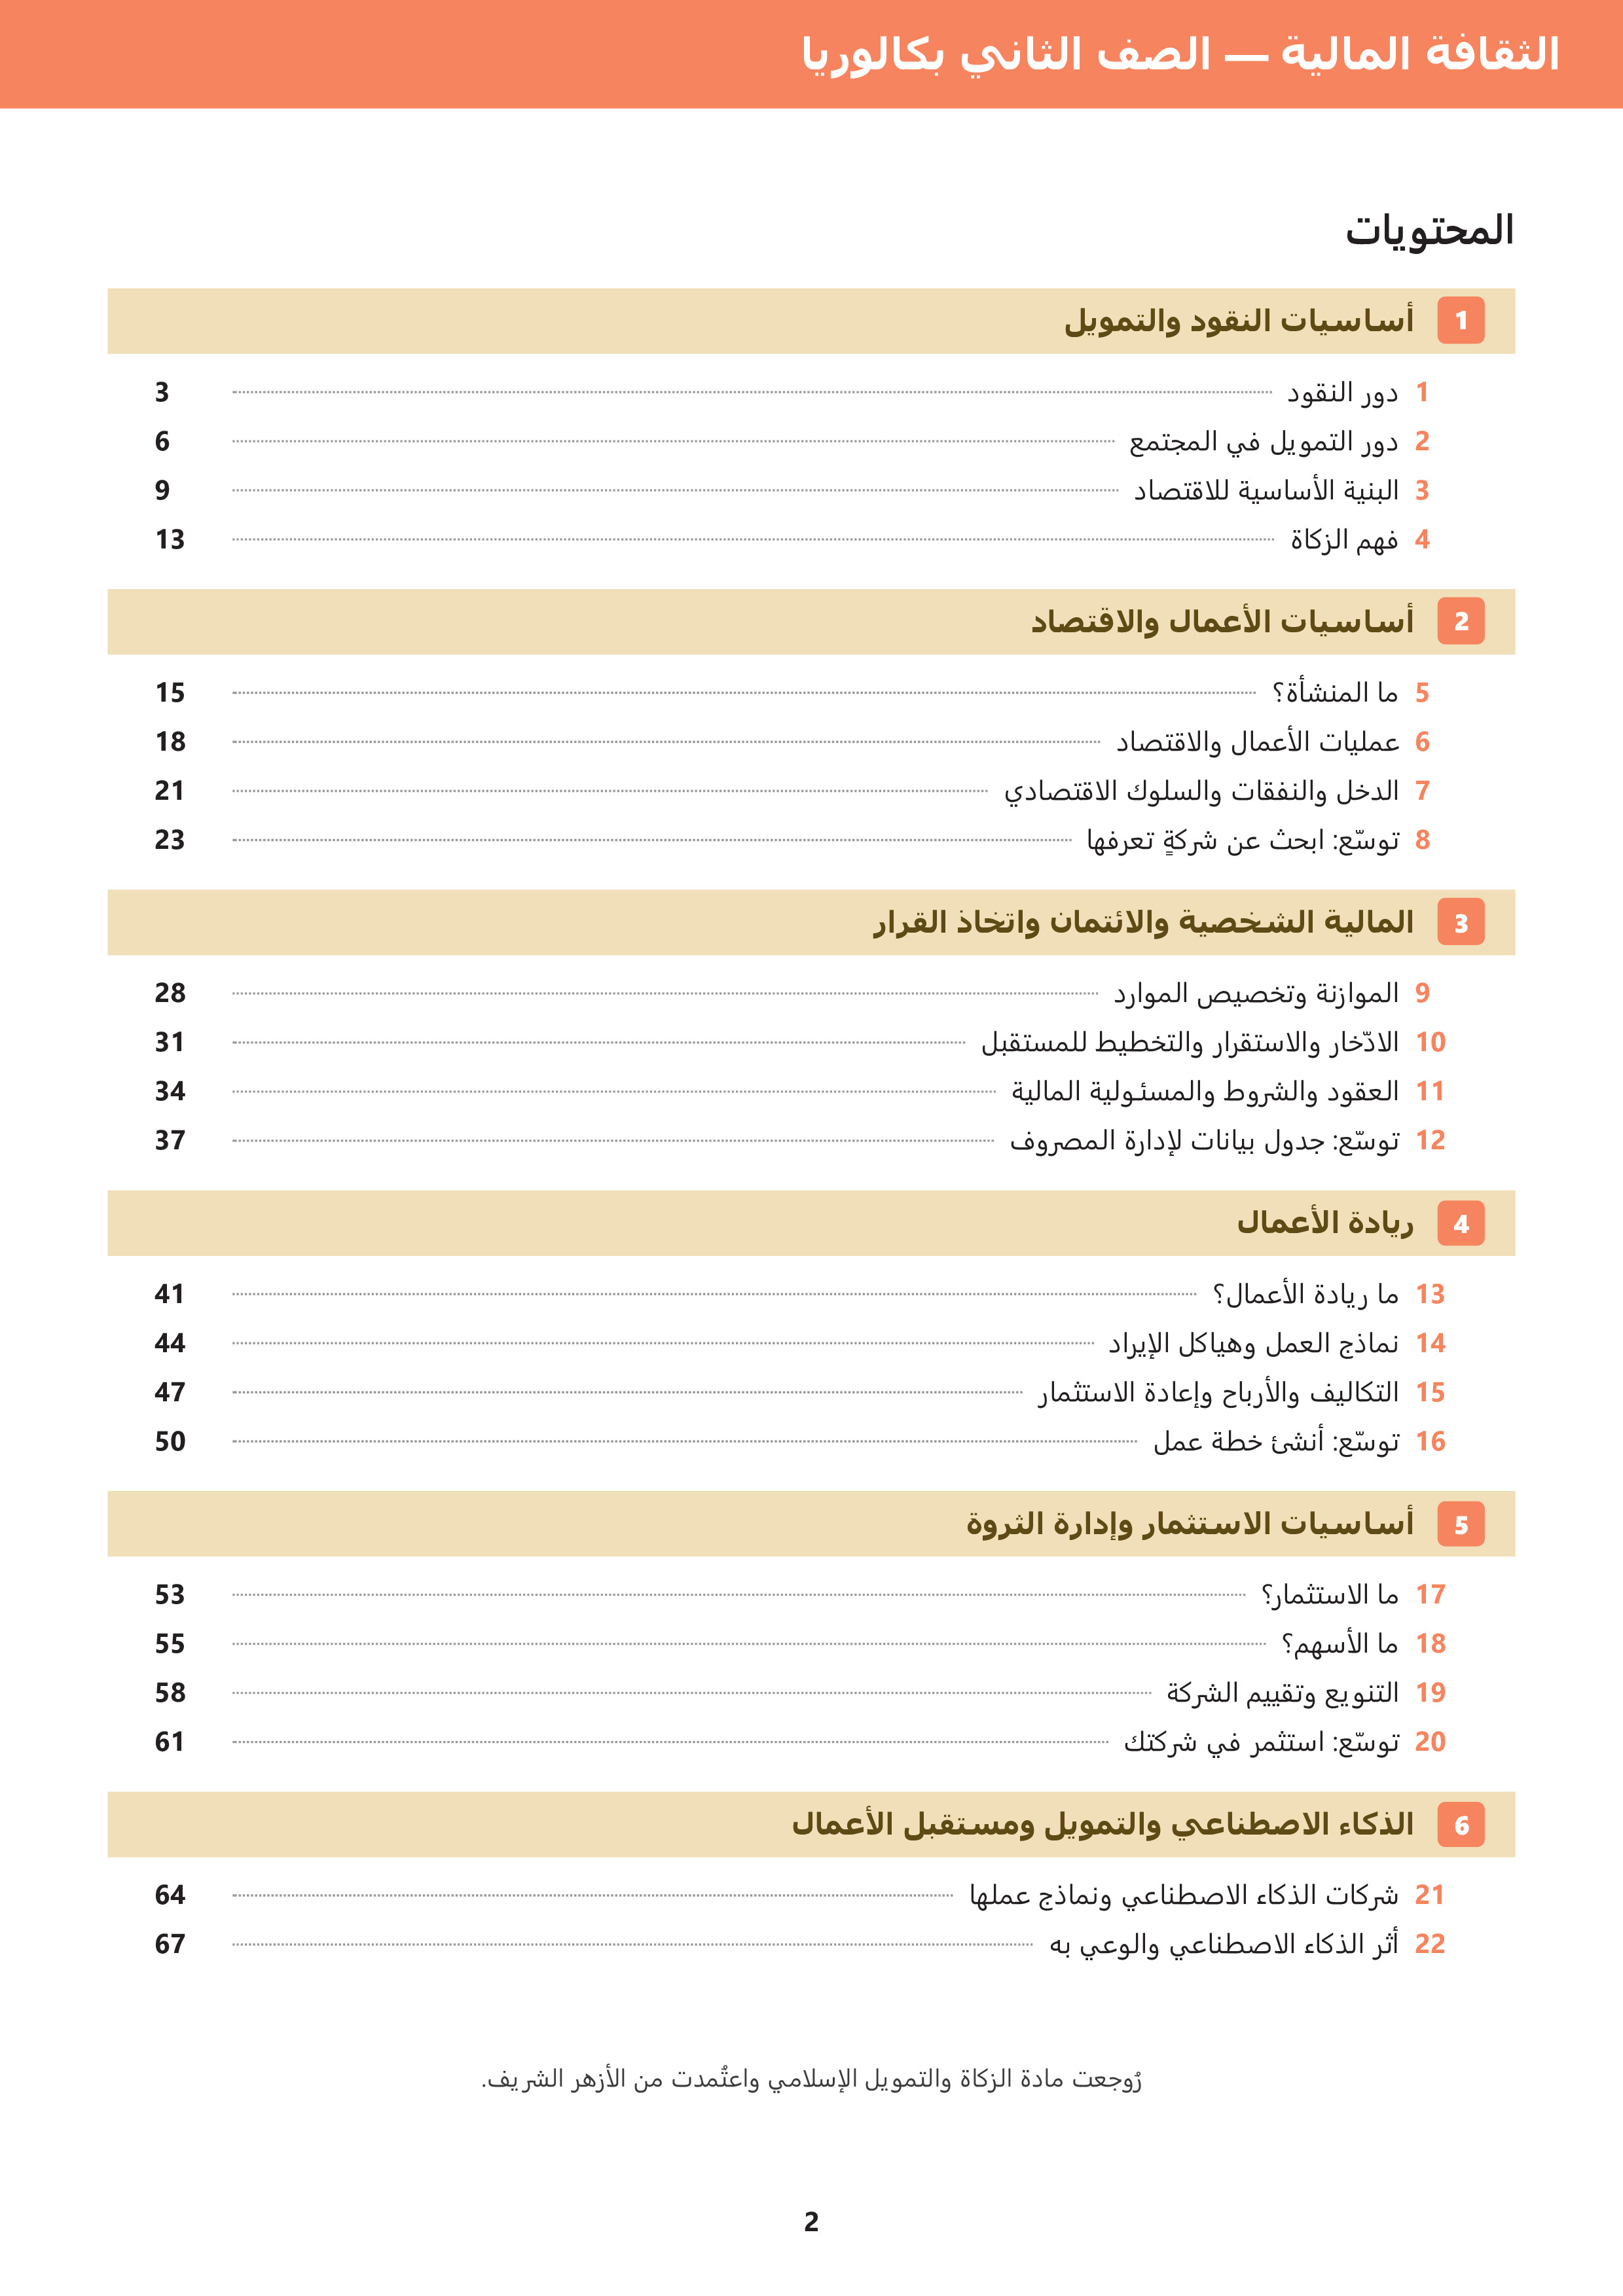
ويتكون الفهرس المرفق من ست وحدات متتابعة، تضم اثنين وعشرين موضوعًا، تتحرك بالطالب من الأساسيات البسيطة للنقود والاقتصاد إلى عالم الأعمال والاستثمار، ثم تنتهي عند سؤال معاصر جدًا: كيف يغير الذكاء الاصطناعي التمويل ومستقبل الأعمال؟
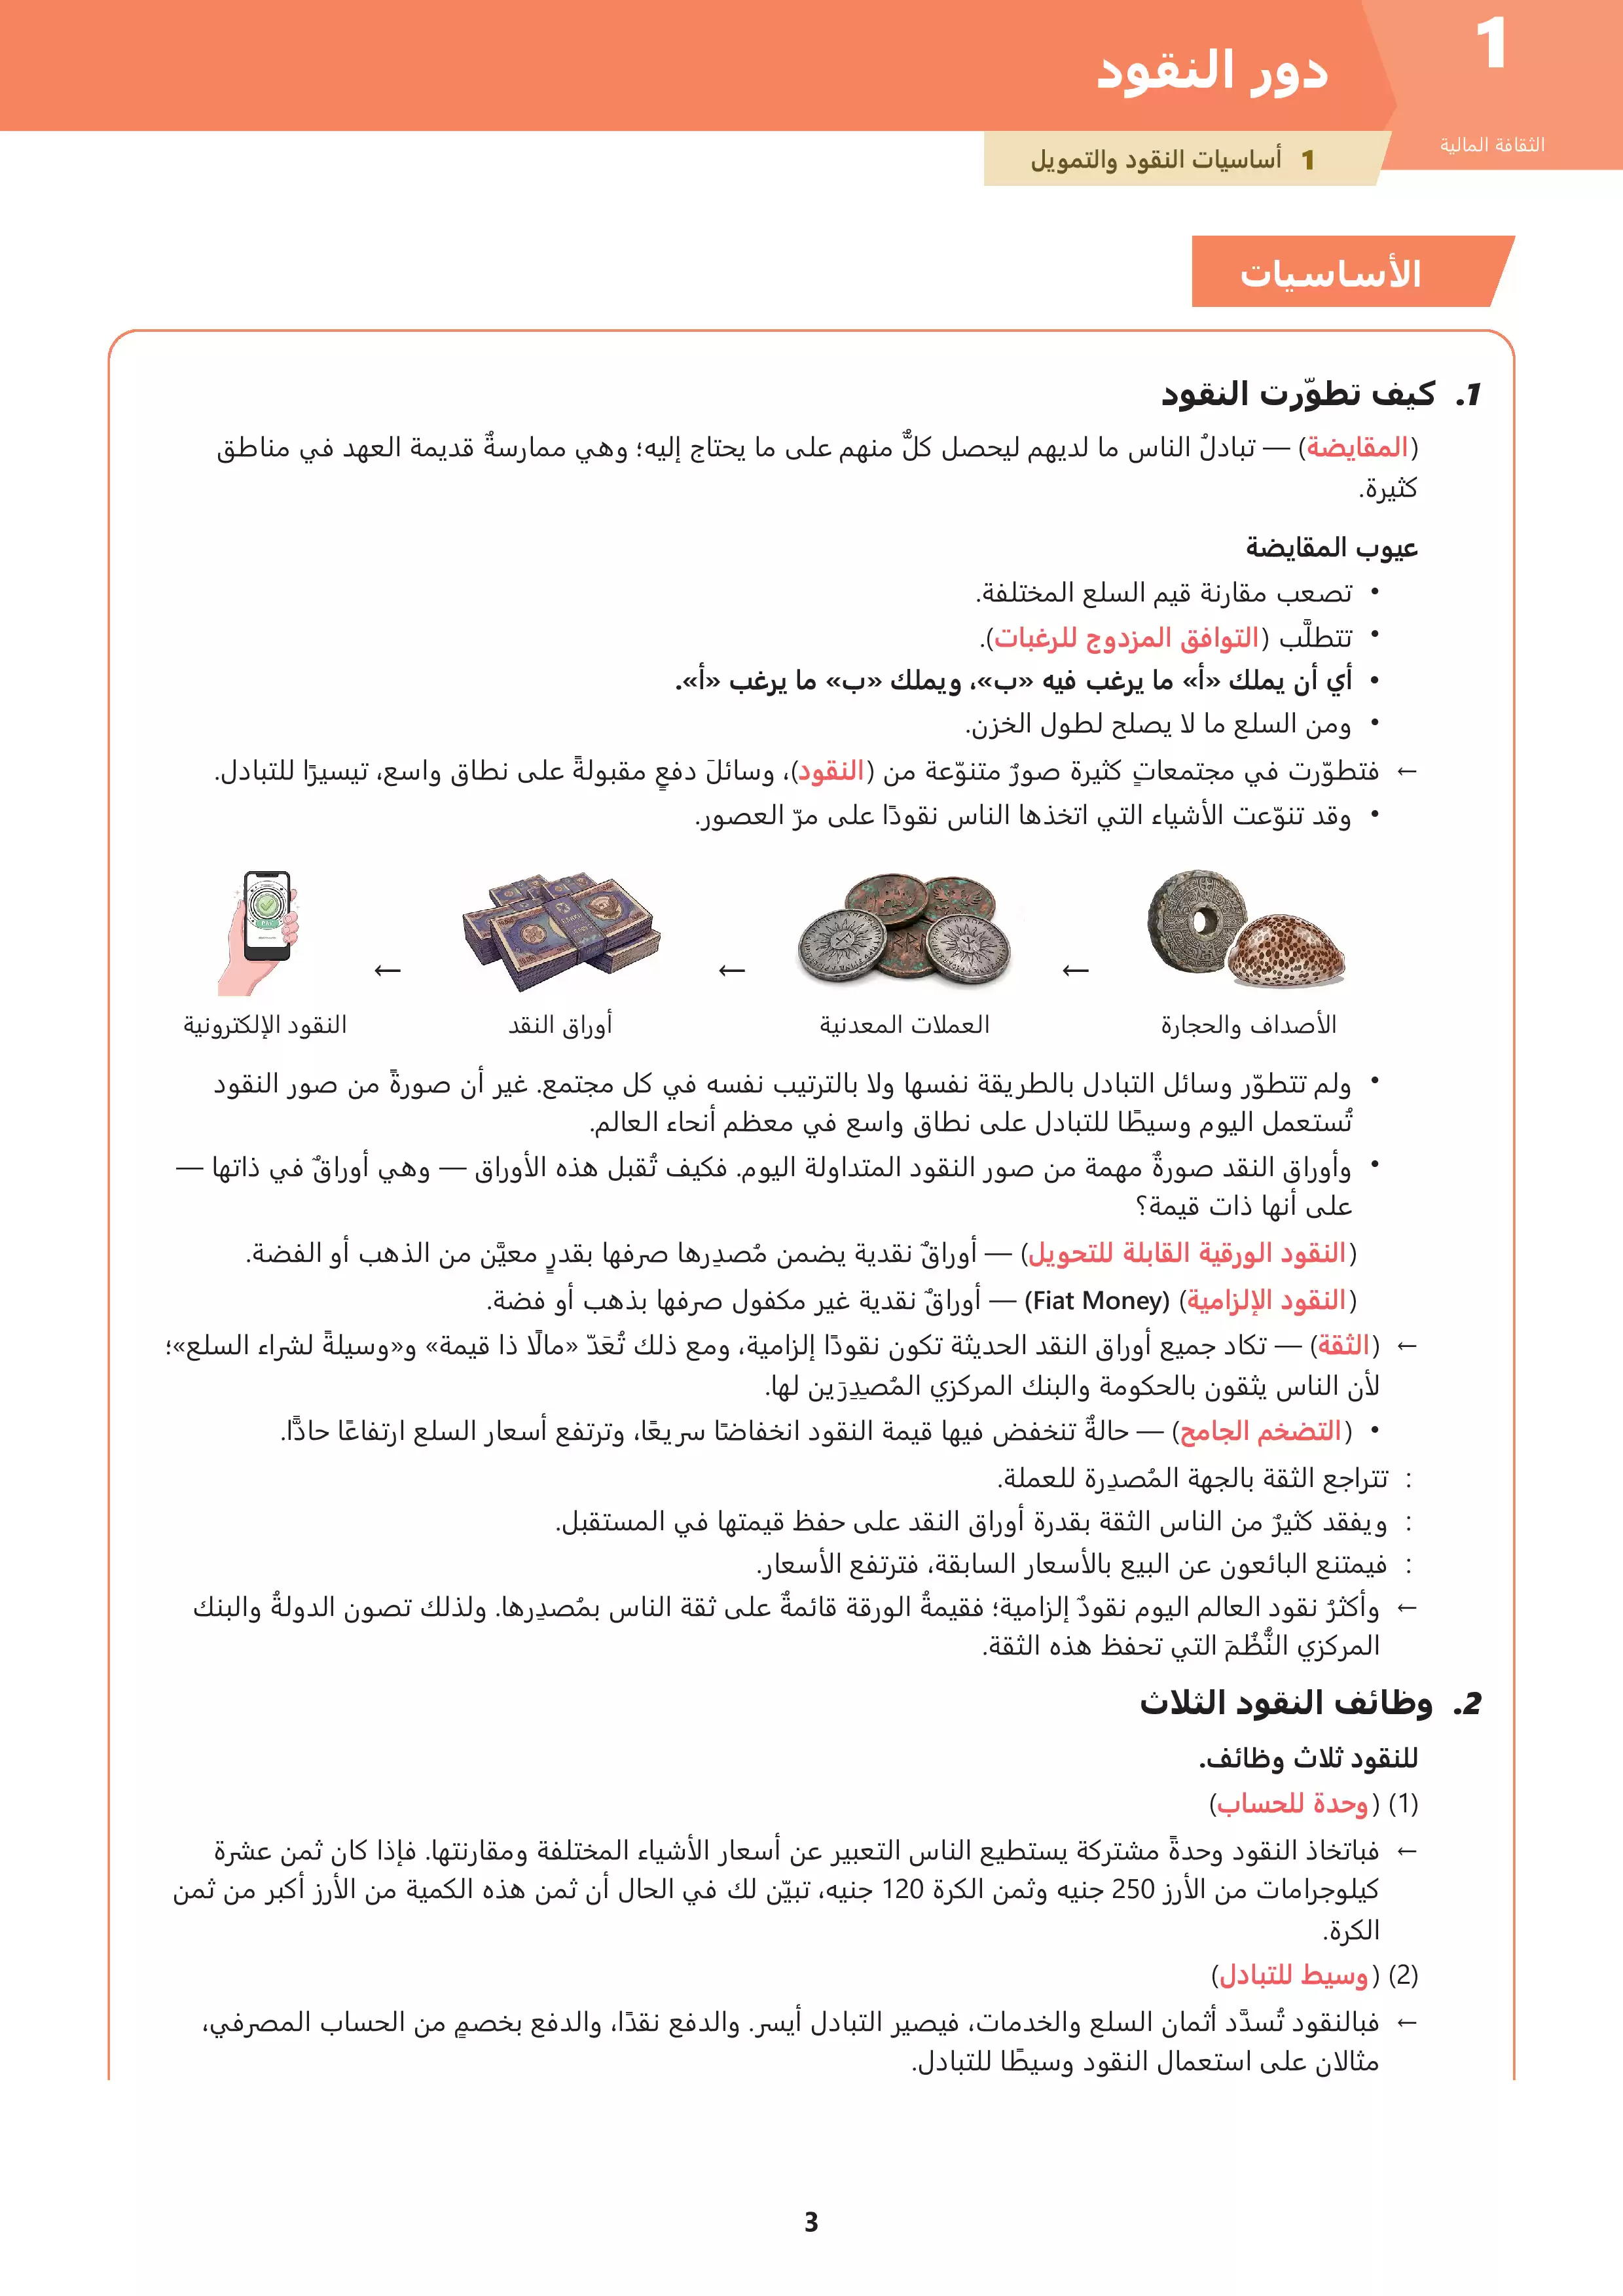
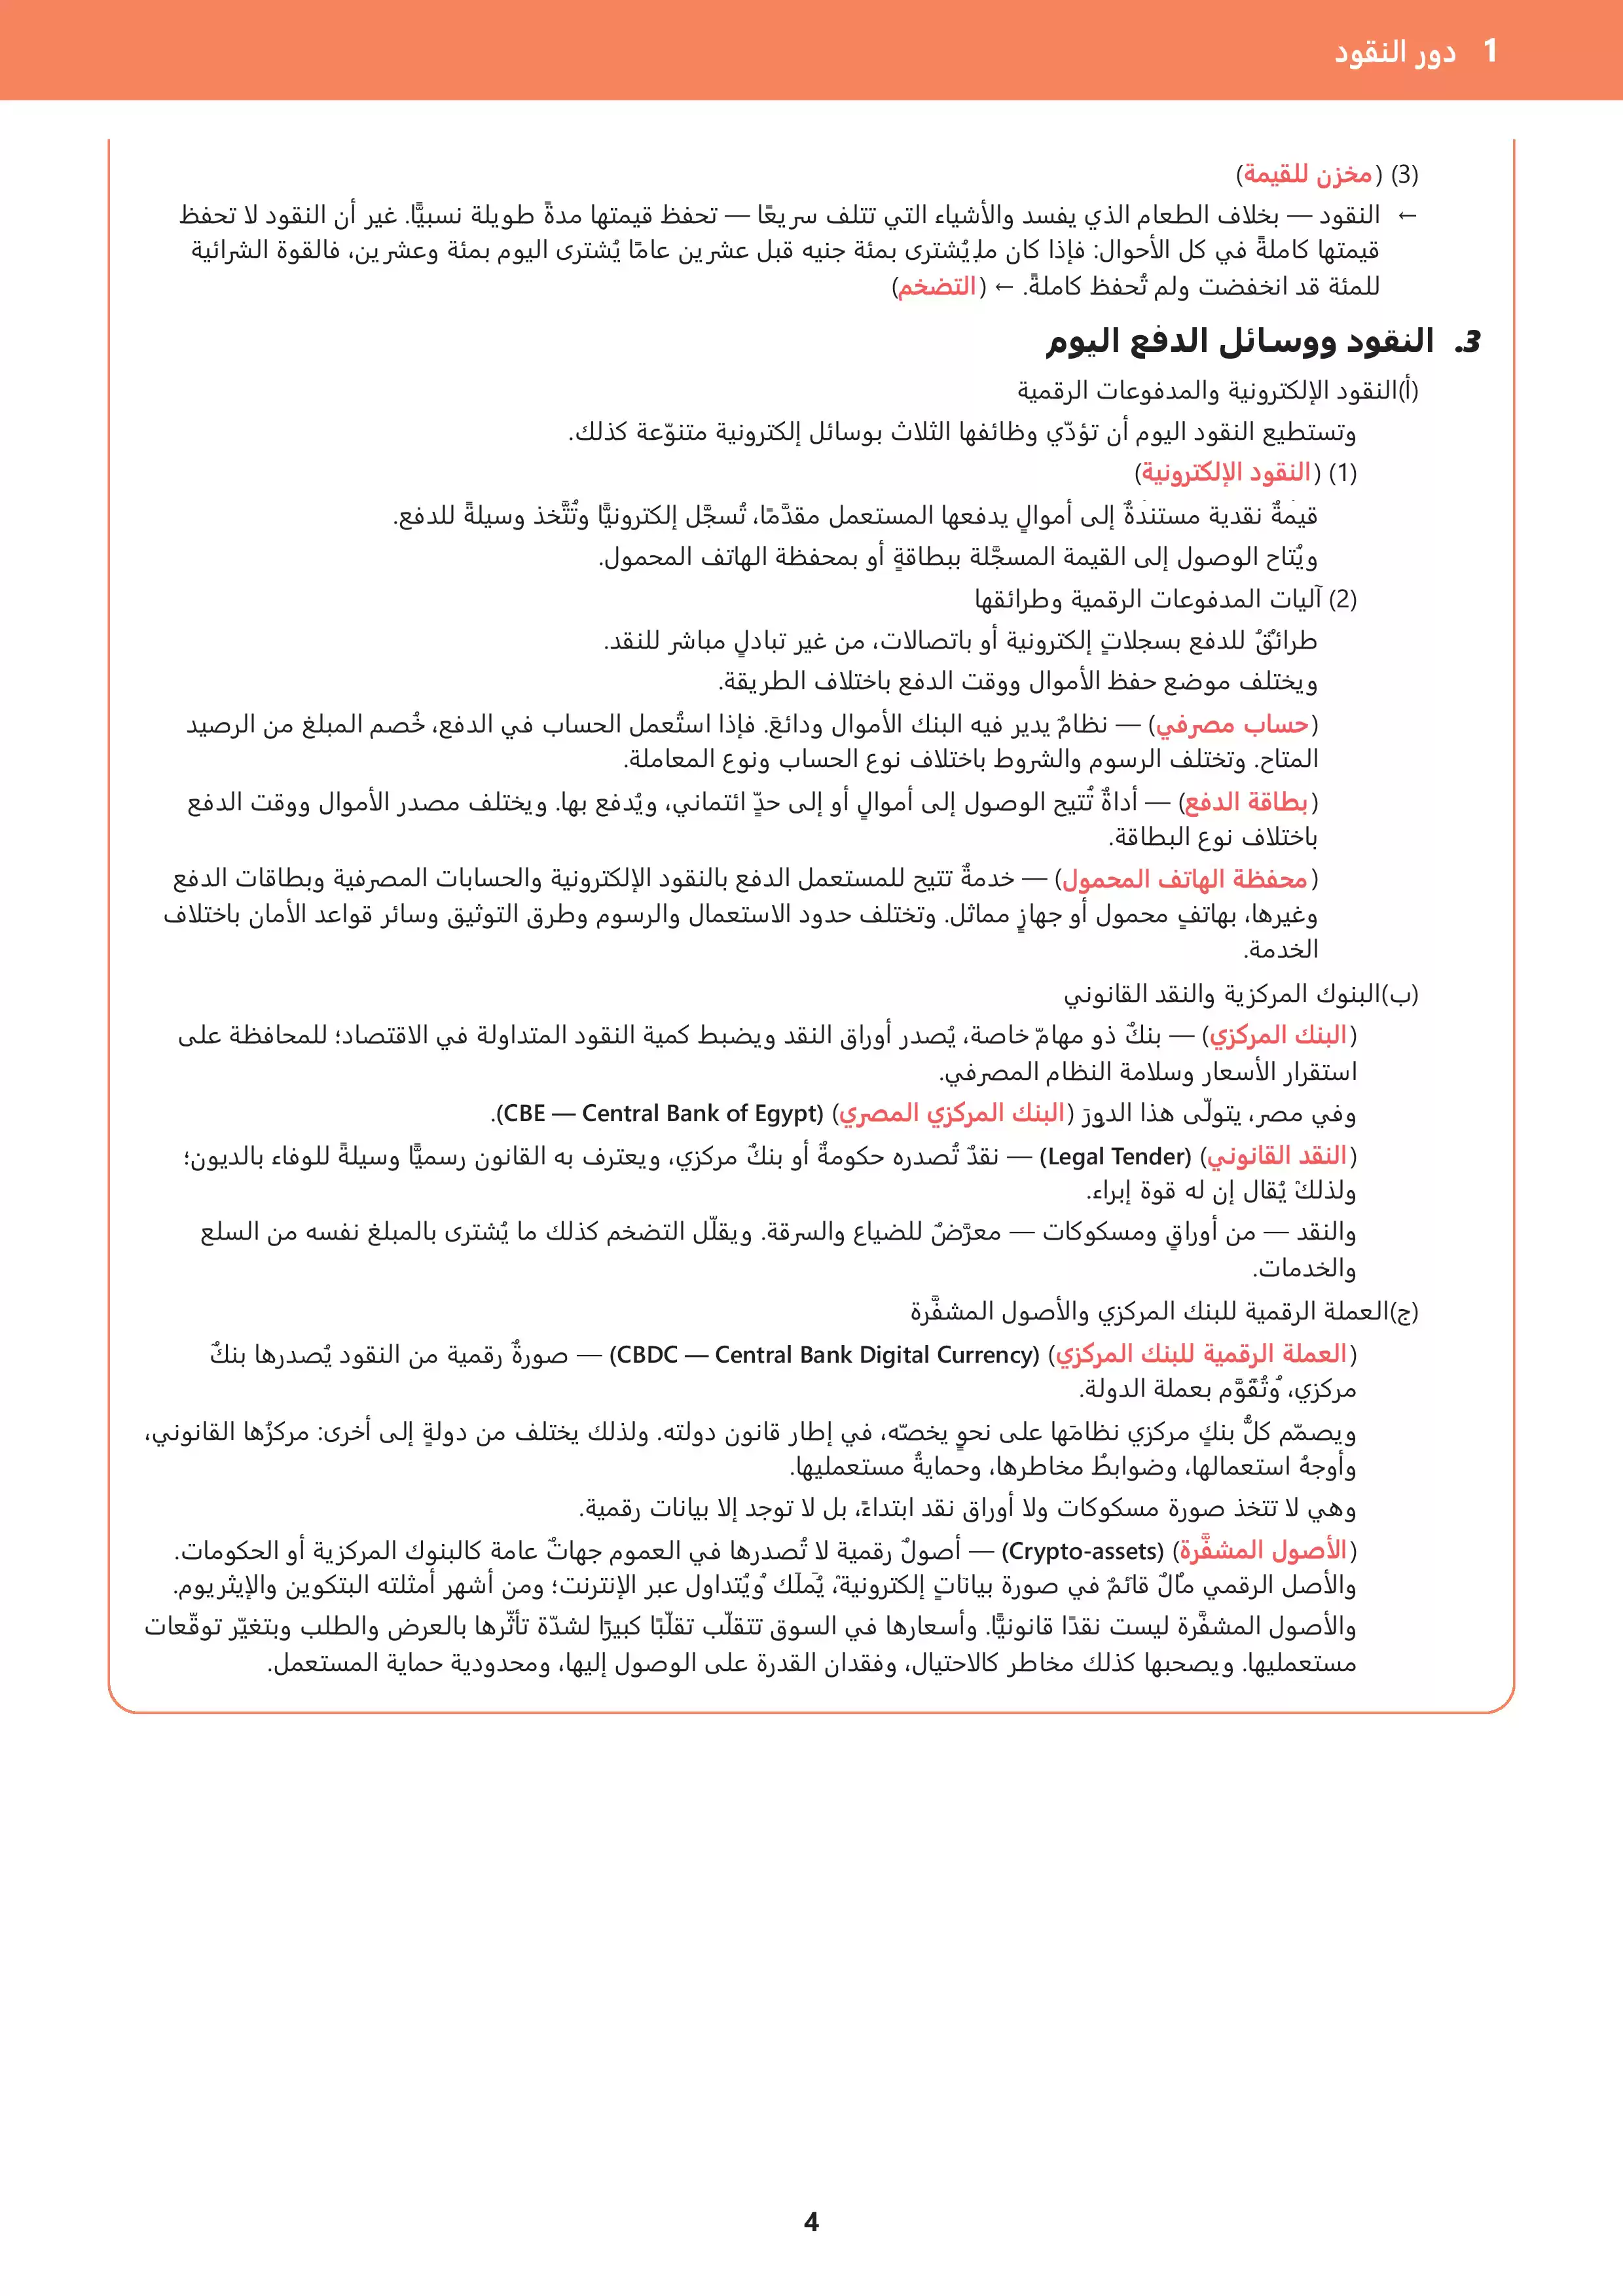
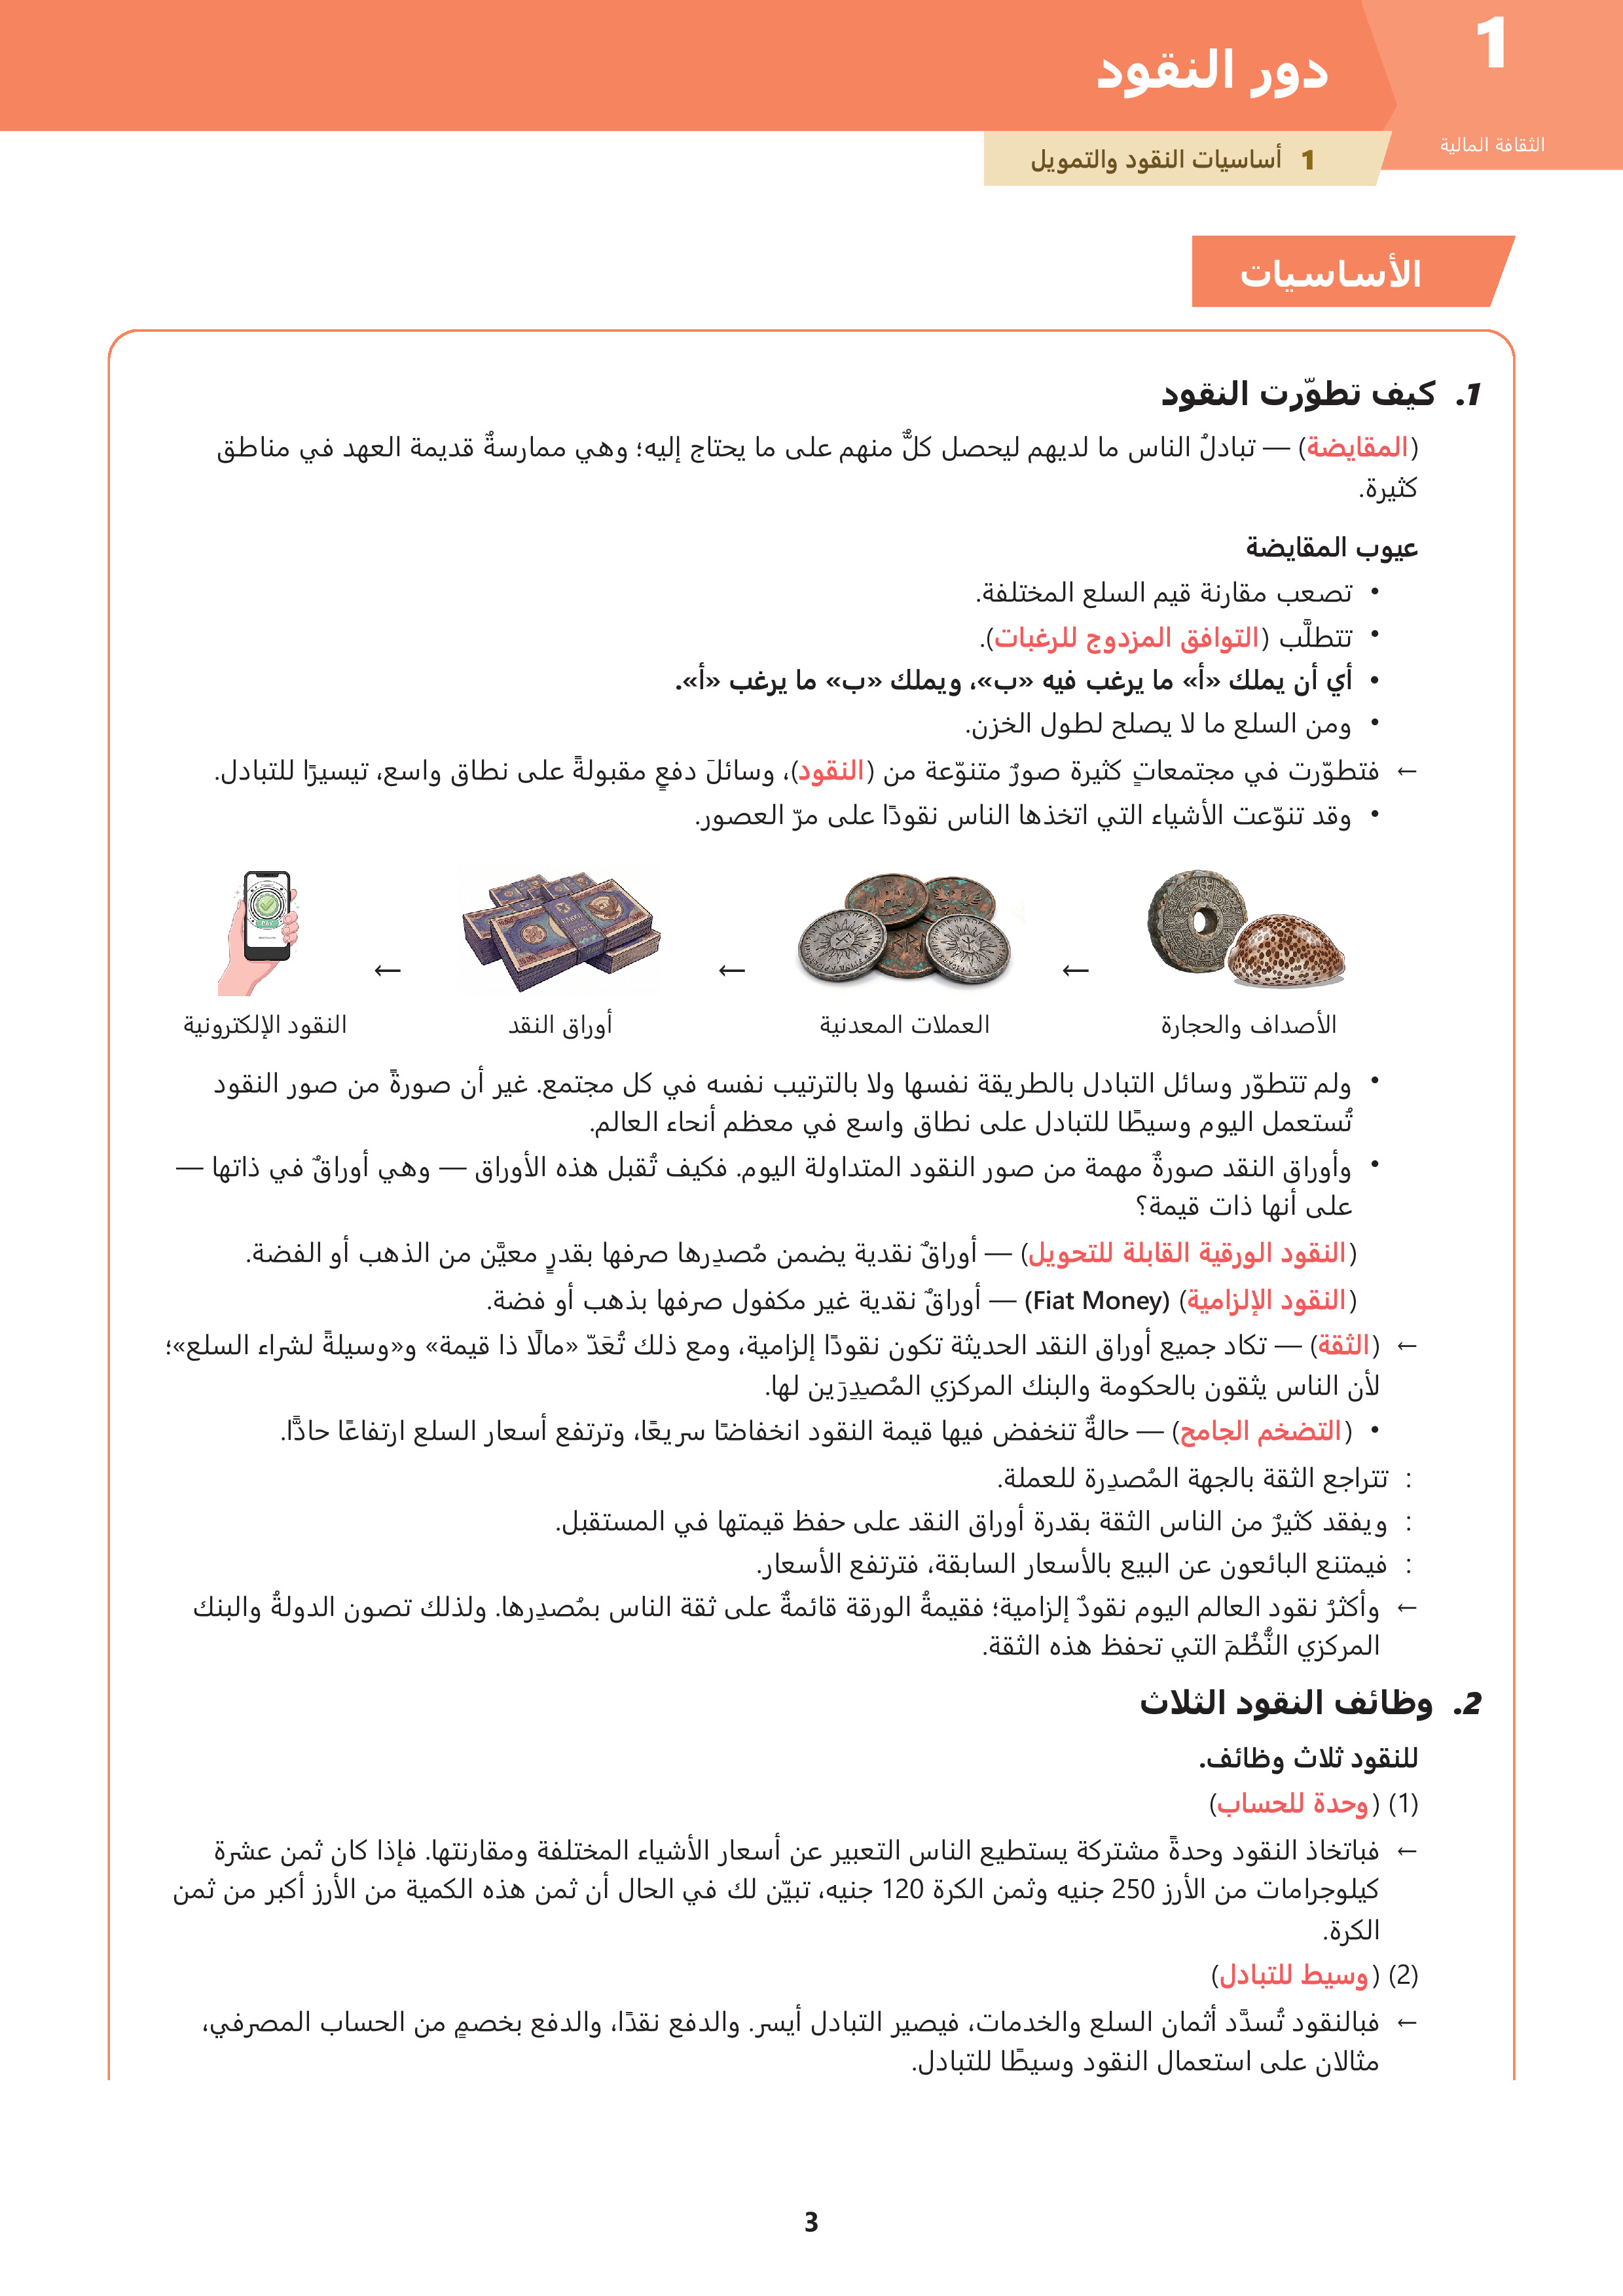
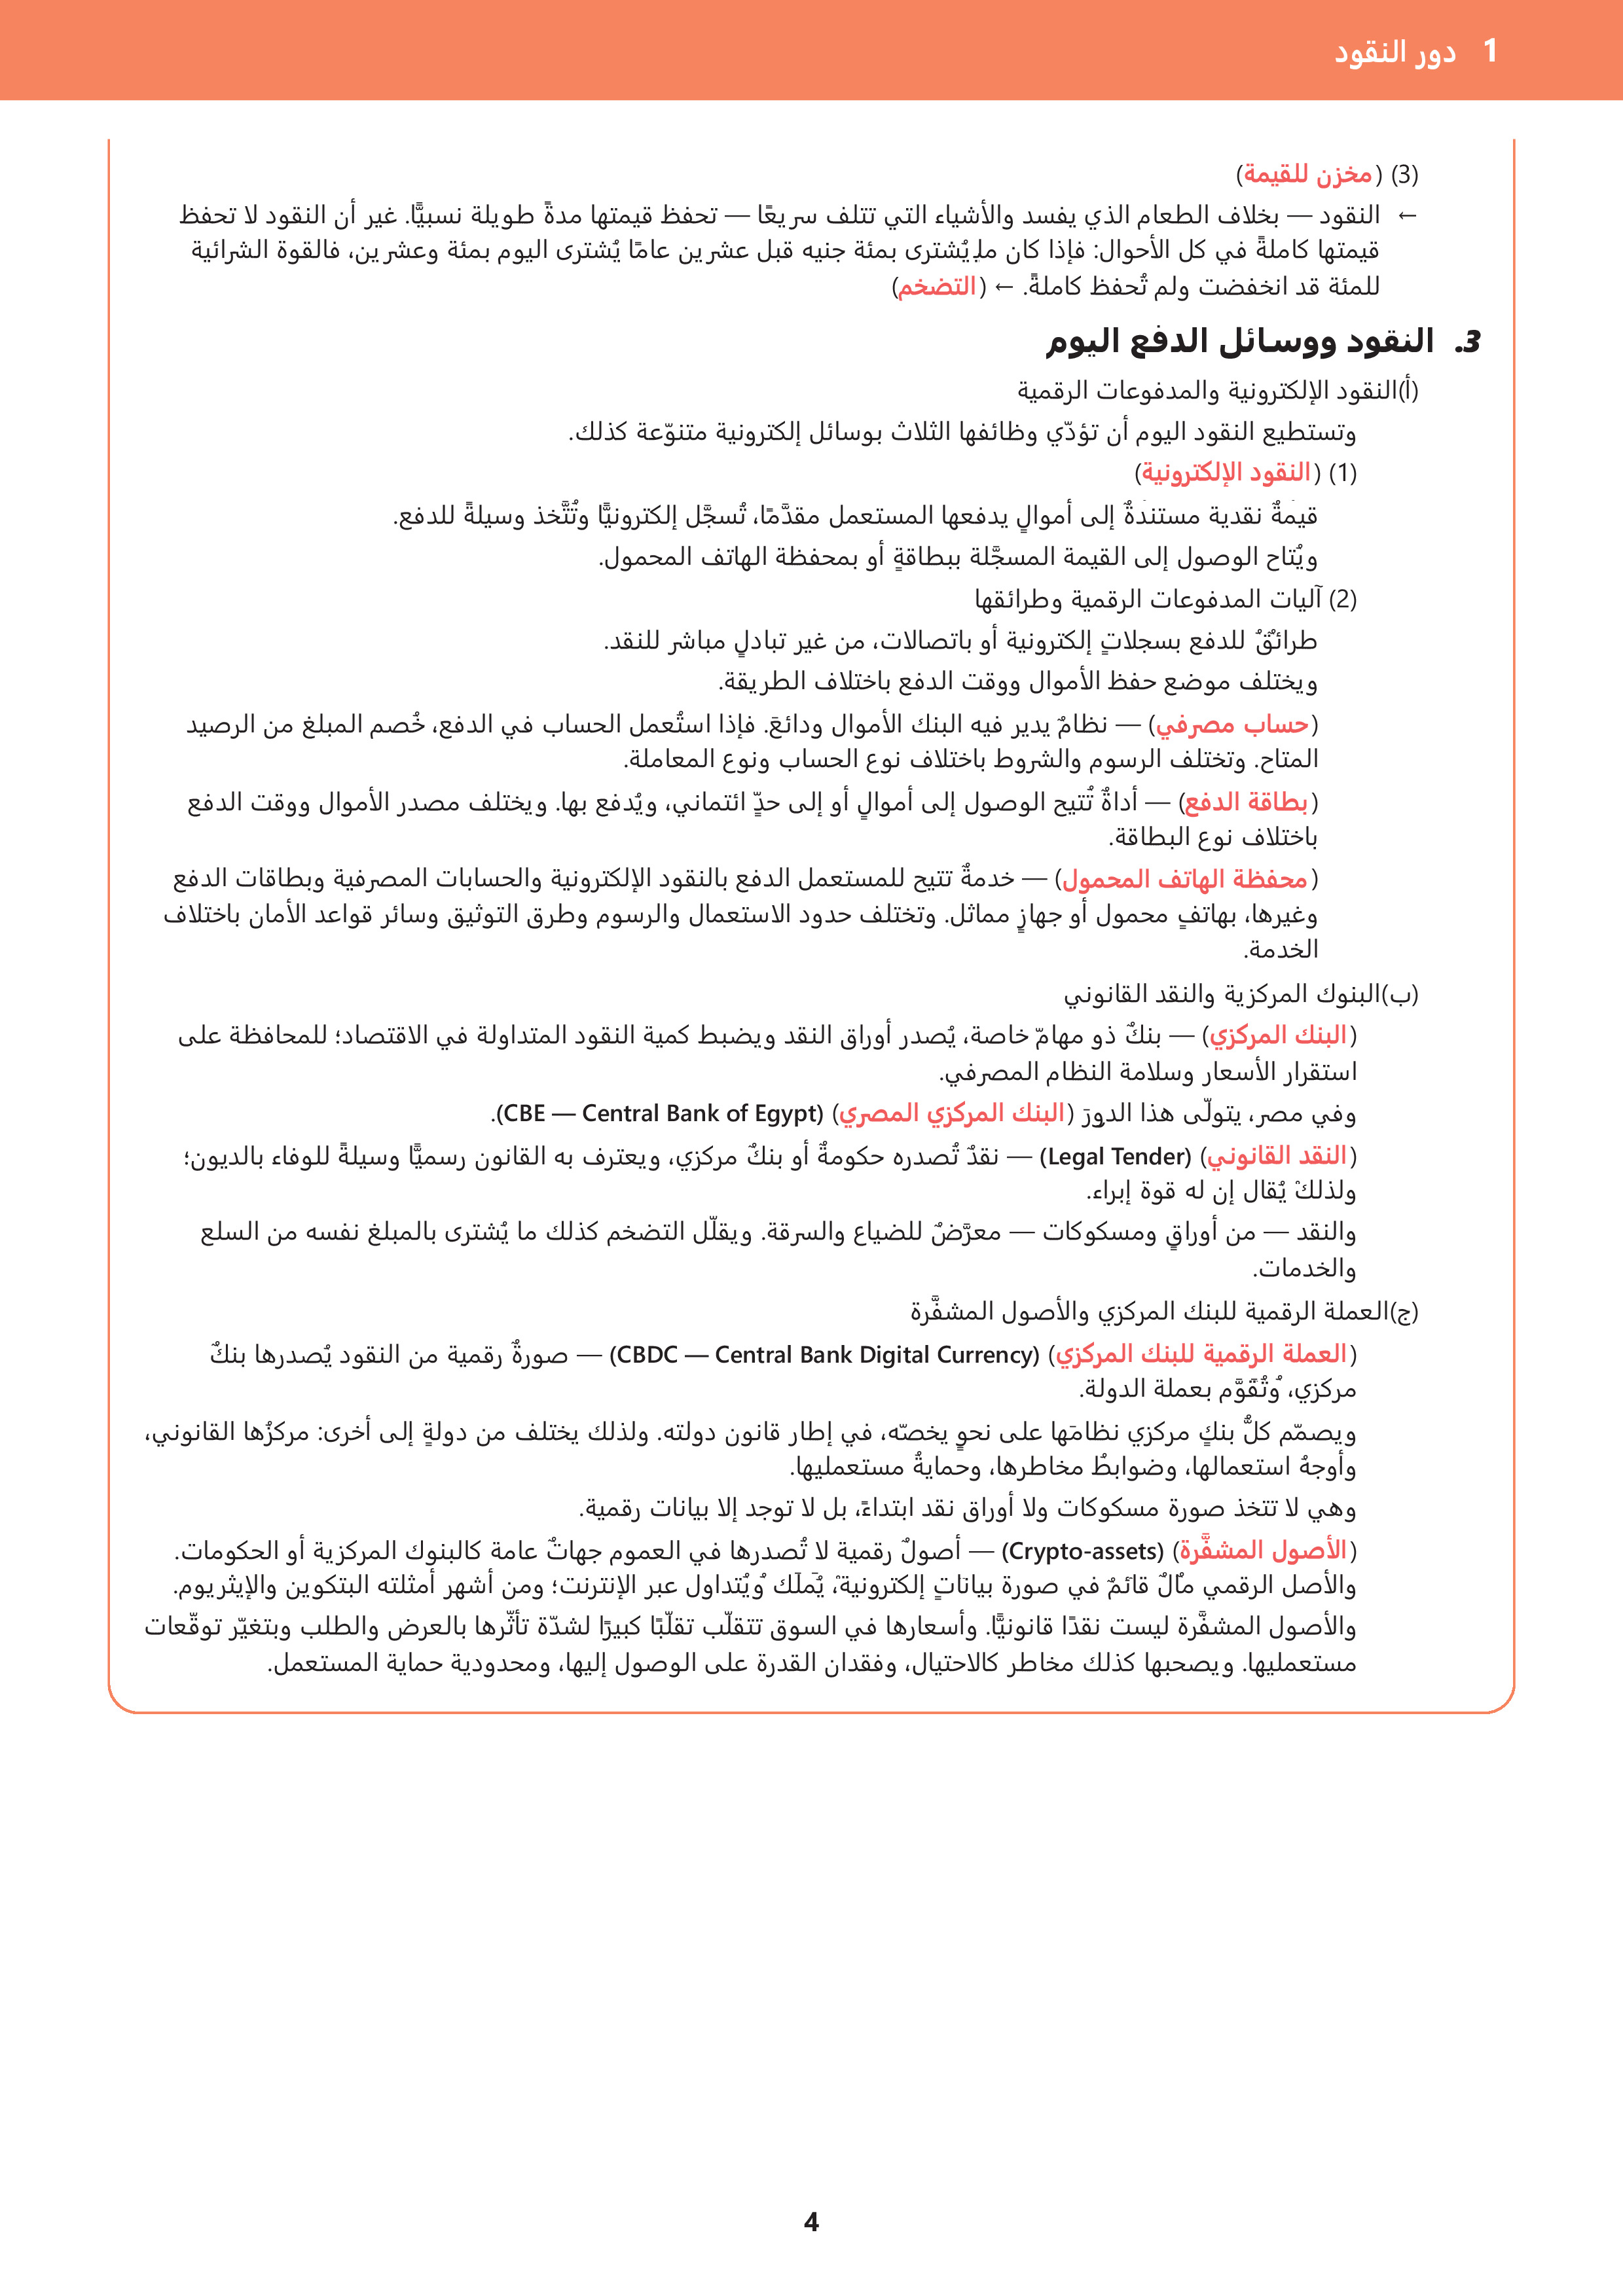
تبدأ الوحدة الأولى بعنوان «أساسيات النقود والتمويل». وهي البداية المنطقية؛ فلا يمكن فهم الادخار أو الاستثمار أو ريادة الأعمال قبل فهم وظيفة النقود نفسها، ولماذا تحتاج المجتمعات إلى أنظمة تمويل، وكيف تتحرك الموارد داخل الاقتصاد.
يبدأ الدرس الأول بـ«دور النقود»، ثم ينتقل الثاني إلى «دور التمويل في المجتمع»، ويأتي الثالث بعنوان «البنية الأساسية للاقتصاد». وهنا تتشكل أمام الطالب صورة أولية للعلاقة بين الفرد والسوق والمؤسسات والموارد والنشاط الاقتصادي، بدل أن ينظر إلى المال بوصفه مصروفًا شخصيًا فقط.
ويأتي الدرس الرابع «فهم الزكاة» ليضيف بُعدًا اجتماعيًا وقيميًا إلى النقاش المالي. فالكتاب لا يقدم الثقافة المالية منفصلة عن المجتمع، بل يوضح أن حركة المال ترتبط كذلك بالتكافل والمسؤولية والوعي بكيفية إدارة الموارد بما يحقق أثرًا يتجاوز الفرد.
ثم تنتقل الوحدة الثانية إلى «أساسيات الأعمال والاقتصاد». ويبدأ السؤال من أبسط نقطة: «ما المنشأة؟». فالطالب يتعرف إلى معنى وجود مشروع أو مؤسسة، ثم يدرس «عمليات الأعمال والاقتصاد»، وبعدها «الدخل والنفقات والسلوك الاقتصادي».
وهذه الوحدة مهمة لأنها تربط الاقتصاد بالسلوك اليومي. فالدخل وحده لا يحدد الوضع المالي للشخص؛ طريقة الإنفاق وترتيب الأولويات والاختيارات المتكررة تؤثر بدورها في النتيجة. ومن هنا يبدأ الطالب في رؤية قراراته الصغيرة بوصفها جزءًا من سلوك اقتصادي أكبر.
ويختتم هذا المحور بنشاط توسع بعنوان «ابحث عن شركة تعرفها»، وهو مثال على طبيعة الكتاب التطبيقية؛ فالفكرة لا تتوقف عند تعريف المنشأة، بل تدفع الطالب إلى النظر إلى مؤسسة حقيقية ومحاولة فهم نشاطها وطريقة عملها ومصادر دخلها ومكانها في الاقتصاد.
أما الوحدة الثالثة «المالية الشخصية والائتمان واتخاذ القرار» فهي من أكثر الوحدات اتصالًا بحياة الطالب المباشرة. تبدأ بدرس «الموازنة وتخصيص الموارد»، وهو موضوع يحول الدخل المحدود إلى خطة واعية بدل إنفاق عشوائي.
الموازنة هنا ليست جدولًا حسابيًا فقط؛ إنها عملية اختيار. فالطالب يتعلم أن الموارد محدودة، وأن كل قرار إنفاق يعني التخلي عن بديل آخر، وأن ترتيب الاحتياجات والأهداف يساعد على جعل المال يعمل لصالح الإنسان بدل أن يتحول إلى مصدر ضغط دائم.
ثم يأتي «الادخار والاستقرار والتخطيط للمستقبل». وهذه الفكرة تقدم الادخار بصورة أعمق من مجرد الاحتفاظ بجزء من المال؛ فهو يرتبط بهدف، وبالاستعداد لما قد يحدث، وبالقدرة على تأجيل بعض الاستهلاك الحالي من أجل منفعة مستقبلية أكبر.
ويأتي بعد ذلك درس «العقود والشروط والمسؤولية المالية»، وهو من الموضوعات شديدة الأهمية في الحياة العملية. فالقرار المالي لا يتعلق بالمبلغ وحده؛ بل بالشروط والالتزامات وما يترتب على الموافقة. وهنا يتعلم الطالب قيمة قراءة التفاصيل وعدم اتخاذ القرارات تحت تأثير الانطباع السريع.
وتنتهي الوحدة بتوسع عملي بعنوان «جدول بيانات لإدارة المصروف». وهي خطوة ذكية في بناء المهارة؛ فالطالب لا يكتفي بمناقشة الموازنة نظريًا، بل يستخدم أداة رقمية لتنظيم المصروفات ومتابعتها وتحويل الأرقام إلى صورة تساعد على اتخاذ قرار أفضل.
ثم يبدأ الكتاب الوحدة الرابعة «ريادة الأعمال». وهنا ينتقل الطالب من إدارة ماله الشخصي إلى التفكير في خلق قيمة ومشروع.
يبدأ بدرس «ما ريادة الأعمال؟»، ثم ينتقل إلى «نماذج العمل وهياكل الإيراد»، فيتعرف إلى أن المشروع لا ينجح لمجرد امتلاك فكرة جذابة؛ بل يحتاج إلى تصور واضح عن القيمة التي يقدمها، والعميل الذي يخدمه، والطريقة التي يحقق بها الإيراد.
ثم يأتي موضوع «التكاليف والأرباح وإعادة الاستثمار». وهذا يضع أمام الطالب علاقة أساسية في عالم المشروعات: ليست كل الإيرادات أرباحًا، وليست كل الأرباح أموالًا يجب سحبها؛ فقد يحتاج المشروع إلى إعادة توظيف جزء منها في النمو والتطوير والاستمرار.
ويختتم المحور بتوسع بعنوان «أنشئ خطة عمل»، فيجمع الطالب الأفكار السابقة داخل تصور واحد. وهنا تتحول المعرفة إلى مشروع فكري متكامل: ما الفكرة؟ من العميل؟ ما التكاليف؟ كيف يأتي الإيراد؟ وما الذي يحتاج إليه المشروع لكي يستمر؟
وتأتي الوحدة الخامسة بعنوان «أساسيات الاستثمار وإدارة الثروة»، لتفتح بابًا جديدًا: ماذا يفعل الإنسان بالمال الذي استطاع أن يدخره؟
يبدأ الدرس بـ«ما الاستثمار؟»، ثم «ما الأسهم؟»، وبعد ذلك «التنويع وتقييم الشركة». وهذه الموضوعات تضع الأساس لفهم أن الاستثمار يختلف عن الادخار، وأن القرار الاستثماري يحتاج إلى فهم الأصل الذي يوضع فيه المال، والعائد المتوقع، والمخاطرة، وعدم الاعتماد على خيار واحد دون دراسة.
ويعد التنويع من الأفكار المهمة التي يتعلم منها الطالب أن إدارة المخاطرة جزء من القرار المالي، وأن البحث عن العائد لا ينبغي أن يلغي التفكير في احتمالات الخسارة. كما أن تقييم الشركة يوجه الانتباه إلى أن شراء سهم لا ينبغي أن يكون مجرد استجابة لشهرة اسم أو كلام متداول.
ويأتي النشاط التوسعي «استثمر في شركتك» ليعيد فكرة الاستثمار إلى ريادة الأعمال نفسها؛ فقد يكون الاستثمار في مشروع قائم أو تطويره أو توسيعه قرارًا يحتاج هو الآخر إلى موازنة بين التكلفة والمخاطرة والعائد المتوقع.
ثم يصل الكتاب في الوحدة السادسة إلى «الذكاء الاصطناعي والتمويل ومستقبل الأعمال»، وهي خاتمة تعكس طبيعة العالم الذي سيعيش فيه الطالب مستقبلًا.
يتناول الدرس الأول «شركات الذكاء الاصطناعي ونماذج عملها»، فيربط التكنولوجيا بطريقة إنشاء القيمة وتحقيق الإيرادات وتطوير الخدمات. أما الدرس الثاني فيتناول «أثر الذكاء الاصطناعي والوعي به»، وهنا تصبح القضية أكبر من معرفة أداة جديدة.
وتنبه مقدمة الكتاب إلى أهمية حماية البيانات والخصوصية، والتحقق من المعلومات والعروض المالية، وفهم حدود أدوات الذكاء الاصطناعي ومسؤولية الإنسان عن استخدامها. فالذكاء الاصطناعي قد يساعد على تحليل البيانات أو تقديم اقتراحات، لكنه لا يلغي الحاجة إلى الحكم البشري والتحقق قبل اتخاذ القرار المالي.
ويتميز الكتاب كذلك بأنه لا يبني المعرفة من خلال القراءة فقط. فالمقدمة تشير إلى أنشطة تطبيقية تشمل الحساب والمقارنة وتحليل البيانات، وإعداد جداول وخطط، والبحث في المشروعات، والمناقشة والاستماع إلى وجهات النظر المختلفة، وفحص الافتراضات، ثم مراجعة الحلول في ضوء المعطيات.
وهذا يجعل الثقافة المالية مادة مناسبة جدًا للتعلم بالمواقف. فبدل سؤال الطالب عن تعريف الموازنة فقط، يمكن أن يوضع أمام دخل محدود واحتياجات متعددة ويُطلب منه ترتيب الأولويات. وبدل تعريف الاستثمار، يمكن أن يقارن بدائل تختلف في العائد والمخاطرة. وبدل تعريف ريادة الأعمال، يمكن أن يصمم تصورًا لمشروع بسيط.
ومن الجوانب المميزة كذلك أن الكتاب يربط الوعي المالي بالوعي الاقتصادي والاجتماعي. فقرارات الفرد لا تحدث في فراغ؛ الدخل والاستهلاك والعمل والاستثمار والمشروعات كلها أجزاء من اقتصاد أوسع، والاختيارات الشخصية قد يكون لها أثر في الأسرة والمجتمع والإنتاج.
ولذلك فإن أفضل طريقة لمذاكرة كتاب الثقافة المالية ليست حفظ المصطلحات ليلة الامتحان، بل إنشاء أمثلة شخصية لكل فكرة. يمكن للطالب إعداد موازنة افتراضية لشهر، ووضع هدف ادخار، وقراءة شروط عقد نموذجي، وتحليل شركة يعرفها، وتصميم فكرة مشروع، ثم إنشاء محفظة استثمار افتراضية يبرر فيها اختياراته.
ومع أن الثقافة المالية مادة غير مضافة للمجموع، فإن هذا لا يجعلها مادة هامشية؛ فالمهارة التي تعلم الطالب كيف يدير دخله ويقرأ عقدًا ويفهم المخاطرة ويقيم مشروعًا ويتعامل بحذر مع المشورة المالية الرقمية قد تظل معه سنوات أطول بكثير من معلومة يحفظها من أجل اختبار.
وبهذه الصورة يقدم كتاب الثقافة المالية للصف الثاني الثانوي البكالوريا المصرية 2027 رحلة تبدأ بسؤال بسيط: ما دور النقود؟ ثم تتسع شيئًا فشيئًا إلى الاقتصاد والميزانية والادخار والعقود وريادة الأعمال والاستثمار، قبل أن تنتهي عند الذكاء الاصطناعي ومستقبل التمويل. والهدف النهائي ليس صناعة خبير مالي صغير، بل بناء شاب يعرف أن كل قرار مالي له سبب وتكلفة وبدائل ونتائج، وأن الوعي يبدأ قبل أن يبدأ الإنفاق.
التعليقات والردود